

Công ty mua nguyên liệu của công ty mẹ, vay tiền giám đốc để trả lương hay hai công ty do hai anh em ruột điều hành mua bán hàng hóa với nhau.
Vậy đâu là giao dịch liên kết? Rất nhiều kế toán chỉ nhận ra doanh nghiệp mình có quan hệ liên kết khi cơ quan thuế đặt câu hỏi trong quá trình kiểm tra. Bài viết này tổng hợp ví dụ về giao dịch liên kết cho từng hình thức quan hệ liên kết tại khoản 2 Điều 5 Decree 255/2026/ND-CP. Nghị định này có hiệu lực từ ngày 01/7/2026, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026, thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP. Mỗi ví dụ đi kèm với điều khoản để doanh nghiệp dễ dàng tự đối chiếu.
Vì sao doanh nghiệp cần nắm ví dụ về giao dịch liên kết trước kỳ quyết toán 2026?
Kỳ quyết toán thuế TNDN năm 2026 là kỳ đầu tiên áp dụng Nghị định 255/2026/NĐ-CP. Nghị định mới cơ bản kế thừa các tiêu chí cũ, nhưng bổ sung quan hệ liên kết qua giao dịch borrow, lend với cá nhân điều hành, kiểm soát doanh nghiệp, đồng thời bổ sung một trường hợp loại trừ đối với tổ chức mua bán, xử lý nợ do Nhà nước sở hữu 100% vốn điều lệ.
Xác định sai hoặc bỏ sót bên liên kết dẫn đến ba hệ quả trực tiếp:
- Kê khai thiếu Phụ lục I nộp cùng tờ khai quyết toán thuế TNDN;
- Không lập Hồ sơ xác định giá giao dịch liên kết dù không thuộc diện miễn;
- Không áp dụng quy định khống chế chi phí lãi vay được trừ, dẫn đến rủi ro bị loại chi phí và truy thu thuế.
Vì vậy, thay vì học thuộc điều luật, cách nhanh nhất để nhận diện rủi ro là đặt doanh nghiệp mình vào từng ví dụ về giao dịch liên kết cụ thể dưới đây.
Giao dịch liên kết là gì? Căn cứ pháp lý hiện hành
Một giao dịch được xem là giao dịch liên kết khi thỏa mãn đồng thời hai điều kiện:
- Các bên có quan hệ liên kết;
- Và giữa các bên phát sinh giao dịch thuộc phạm vi điều chỉnh.
Về quan hệ liên kết: Nghị định 255/2026/NĐ-CP quy định các bên có quan hệ liên kết (bên liên kết) thực hiện theo khoản 17 Điều 4 Law on Tax Administration No. 108/2025/QH15. Các trường hợp cụ thể được liệt kê tại khoản 2 Điều 5, từ điểm a đến điểm m.
Về giao dịch theo Nghị định 255/2026/NĐ-CP, giao dịch liên kết là:
Các giao dịch mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng hàng hóa, cung cấp dịch vụ; vay, cho vay, dịch vụ tài chính, đảm bảo tài chính và các công cụ tài chính khác; mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng tài sản hữu hình, tài sản vô hình và thỏa thuận mua, bán, sử dụng chung nguồn lực như tài sản, vốn, lao động, chia sẻ chi phí giữa các bên có quan hệ liên kết, trừ các giao dịch kinh doanh đối với hàng hóa, dịch vụ thuộc phạm vi điều chỉnh giá của Nhà nước thực hiện theo quy định của pháp luật về giá.
Nói cách khác, có quan hệ liên kết nhưng không phát sinh giao dịch trong kỳ thì chưa có giao dịch liên kết để kê khai; ngược lại, cùng một giao dịch mua bán hàng hóa sẽ trở thành giao dịch liên kết nếu hai bên thuộc một trong các trường hợp dưới đây.
Ví dụ về giao dịch liên kết theo từng hình thức quan hệ liên kết
Các tên công ty, cá nhân và số liệu trong từng ví dụ về giao dịch liên kết dưới đây là giả định, dùng để minh họa cách áp dụng điều khoản.
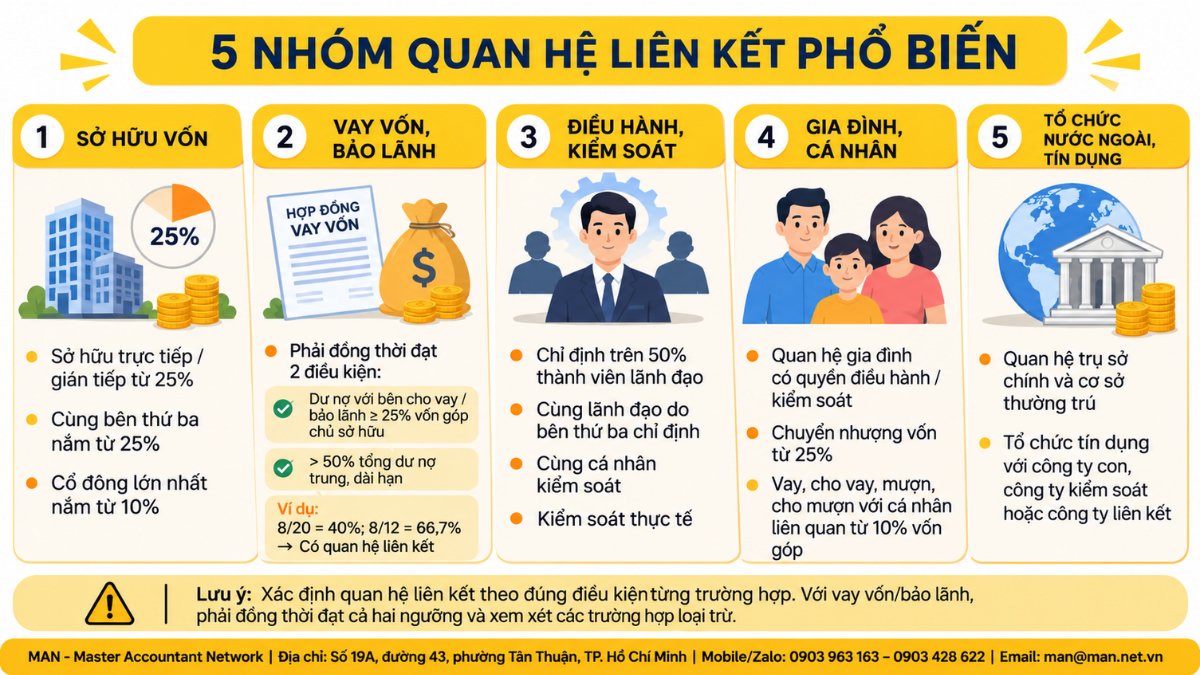
Nhóm 1: Ví dụ về giao dịch liên kết qua sở hữu vốn
Sở hữu trực tiếp, gián tiếp từ 25% vốn góp: An enterprise directly or indirectly holds at least 25% of the equity of the owner of the other enterprise.
Ví dụ về giao dịch liên kết: Công ty TNHH An Phát góp 30% vốn điều lệ vào Công ty TNHH Bình Minh. Trong năm 2026, Bình Minh mua bao bì của An Phát với giá trị 4 tỷ đồng. An Phát và Bình Minh là bên liên kết theo quan hệ sở hữu; giao dịch mua bao bì là giao dịch liên kết. Nếu An Phát chỉ góp 20% thì không thuộc diện bên liên kết nhưng doanh nghiệp vẫn phải tiếp tục rà soát các điểm khác tại Nghị định.
Cùng có bên thứ ba nắm giữ từ 25% vốn góp: Both businesses have at least 25% of owner's equity held directly or indirectly by a third party.
Ví dụ về giao dịch liên kết cho trường hợp này: Tập đoàn Hưng Thịnh nắm 60% vốn của Công ty Cơ khí Hưng Thịnh và 35% vốn của Công ty Thương mại Đông Á. Hai công ty con này không sở hữu vốn của nhau nhưng khi Đông Á bán thép cho Cơ khí Hưng Thịnh thì đây vẫn là một ví dụ về giao dịch liên kết điển hình giữa các “công ty chị em”.
Cổ đông lớn nhất và nắm từ 10% tổng số cổ phần: One business is the largest shareholder in terms of owner's equity and directly or indirectly holds at least 10% of the total shares of the other business.
Ví dụ về giao dịch liên kết: Công ty Cổ phần Sao Việt có cơ cấu cổ đông phân tán. Công ty Đầu tư Kim Long nắm 15% cổ phần và là cổ đông lớn nhất. Dù tỷ lệ dưới 25%, Kim Long và Sao Việt vẫn là bên liên kết theo diện cổ động. Phí tư vấn quản lý Sao Việt trả cho Kim Long là giao dịch liên kết.
Nhóm 2: Ví dụ về giao dịch liên kết qua vay vốn, bảo lãnh (điểm d)
Specifically:
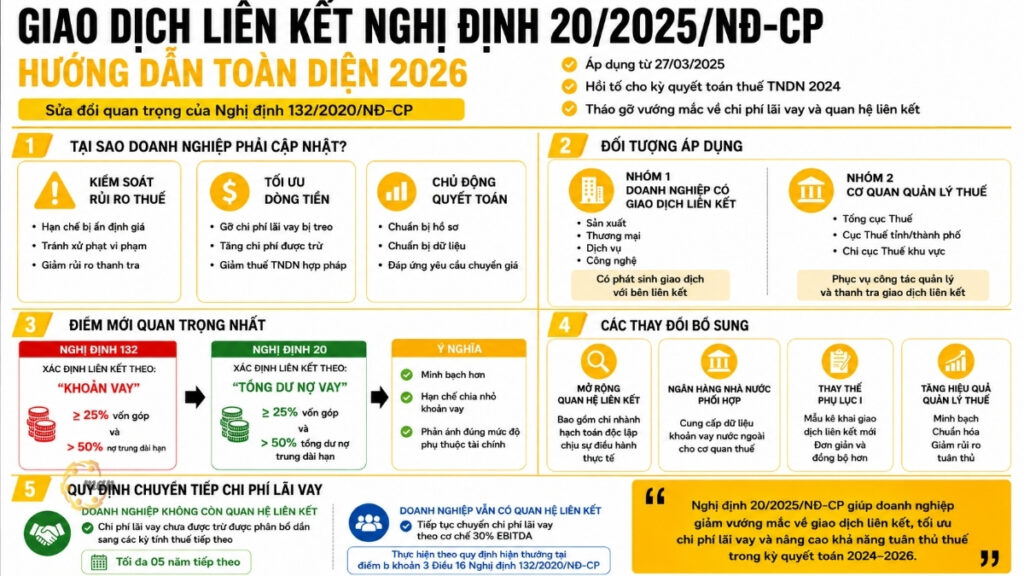
An enterprise guarantees or lends capital to another enterprise in any form (including third-party loans secured by related-party financing and similar financial transactions) provided that the total outstanding debt of the borrowing enterprise to the lending or guaranteeing enterprise is at least equal to 25% of the owner's equity of the borrowing enterprise and accounts for more than 50% of the total outstanding debt of all medium and long-term debts of the borrowing enterprise.
Vay vốn, bảo lãnh chỉ phát sinh quan hệ liên kết khi đồng thời thỏa mãn hai ngưỡng.
Ví dụ về giao dịch liên kết: Công ty Thành Công có vốn góp của chủ sở hữu 20 tỷ đồng, vay trung hạn của Công ty Đại Dương 8 tỷ đồng; tổng dư nợ trung và dài hạn của Thành Công là 12 tỷ đồng.
- Ngưỡng 1: 8 / 20 = 40% (≥ 25%);
- Ngưỡng 2: 8 / 12 ≈ 66,7% (> 50%).
Thành Công và Đại Dương là bên liên kết; khoản vay và chi phí lãi vay là giao dịch liên kết.
Ví dụ 2 – Không có quan hệ liên kết: Cùng số liệu trên nhưng Thành Công vay thêm ngân hàng 10 tỷ đồng trung hạn, nâng tổng dư nợ trung và dài hạn lên 18 tỷ đồng. Ngưỡng 2: 8 / 18 ≈ 44,4% (không vượt 50%) thì không phát sinh quan hệ liên kết theo quan hệ vốn vay, bảo lãnh.
Các trường hợp loại trừ:
- (d.1): Bên bảo lãnh hoặc cho vay là các tổ chức kinh tế hoạt động theo quy định của Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15) không tham gia trực tiếp, gián tiếp điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp đi vay hoặc doanh nghiệp được bảo lãnh theo quy định tại các điểm a, c, đ, e, g, h, k, l và điểm m khoản này.
- (d.2): Bên bảo lãnh hoặc cho vay là các tổ chức kinh tế hoạt động theo quy định của Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15) và doanh nghiệp đi vay hoặc được bảo lãnh không trực tiếp, gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn, đầu tư của một bên khác theo quy định tại các điểm b, e và điểm i khoản này.
- (d.3): Chủ nợ, bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ không tham gia trực tiếp, gián tiếp điều hành, kiểm soát góp vốn, đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh theo quy định tại điểm a và điểm c khoản này.
For example: Công ty Minh Tâm vay Ngân hàng X 30 tỷ đồng, vượt cả hai ngưỡng tại điểm d. Ngân hàng X không góp vốn, không tham gia điều hành, kiểm soát Minh Tâm. Theo d.1, khoản vay này không làm phát sinh quan hệ liên kết. Doanh nghiệp đang băn khoăn tình huống tương tự có thể đọc thêm phân tích chi tiết: Is taking out a bank loan considered a related-party transaction?.
Nhóm 3: Ví dụ về giao dịch liên kết qua điều hành, kiểm soát (điểm đ, e, i, k)
Điểm đ – Chỉ định ban lãnh đạo: Một doanh nghiệp chỉ định thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của một doanh nghiệp khác với điều kiện số lượng các thành viên được doanh nghiệp thứ nhất chỉ định chiếm trên 50% tổng số thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của doanh nghiệp thứ hai; hoặc một thành viên được doanh nghiệp thứ nhất chỉ định có quyền quyết định các chính sách tài chính hoặc hoạt động kinh doanh của doanh nghiệp thứ hai.
Ví dụ về giao dịch liên kết theo điểm đ: Hội đồng quản trị Công ty Phương Nam có 5 thành viên, trong đó 3 người do Công ty Tân Tiến chỉ định (60%). Dù Tân Tiến chỉ nắm 8% cổ phần, hai công ty vẫn có quan hệ liên kết. Hợp đồng gia công Phương Nam ký với Tân Tiến là giao dịch liên kết.
Điểm e – Cùng có ban lãnh đạo do bên thứ ba chỉ định: Hai doanh nghiệp cùng có trên 50% thành viên ban lãnh đạo hoặc cùng có một thành viên ban lãnh đạo có quyền quyết định các chính sách tài chính hoặc hoạt động kinh doanh được chỉ định bởi một bên thứ ba.
Ví dụ về giao dịch liên kết theo điểm e: Quỹ đầu tư Y chỉ định cùng một người giữ chức Tổng giám đốc, có quyền quyết định chính sách tài chính, tại cả Công ty Hòa Bình và Công ty Lạc Hồng. Khi Hòa Bình cho Lạc Hồng thuê kho bãi, đây là giao dịch liên kết theo điểm e.
Điểm i – Cùng chịu sự kiểm soát của một cá nhân: Các doanh nghiệp chịu sự kiểm soát của một cá nhân thông qua vốn góp của cá nhân này vào doanh nghiệp đó hoặc trực tiếp tham gia điều hành doanh nghiệp;”
Ví dụ về giao dịch liên kết theo điểm i: Ông Trần Văn H là chủ sở hữu Công ty TNHH MTV Xây dựng H và đồng thời là giám đốc điều hành Công ty TNHH Vật liệu H. Công ty Xây dựng H mua xi măng của Công ty Vật liệu H. Đây là ví dụ về giao dịch liên kết rất phổ biến ở doanh nghiệp nhỏ và vừa do cùng một chủ đầu tư thành lập nhiều công ty.
Điểm k – Kiểm soát trên thực tế: Other cases in which an enterprise (including an independent accounting branch that declares and pays corporate income tax) is subject to the actual management, control, and decision-making on the production and business activities of the other enterprise.
Ví dụ về giao dịch liên kết theo điểm k: Công ty Thủy sản Nam Hải không có quan hệ vốn với Công ty Chế biến Biển Xanh, nhưng Nam Hải quyết định giá mua nguyên liệu, kế hoạch sản xuất và toàn bộ đầu ra của Biển Xanh theo thỏa thuận độc quyền. Cơ quan thuế có thể xác định hai bên có quan hệ liên kết theo điểm k dựa trên bản chất kiểm soát thực tế.
Nhóm 4: Ví dụ về giao dịch liên kết qua quan hệ gia đình và cá nhân (điểm g, l)
Điểm g – Quan hệ gia đình: Two businesses are managed or controlled in terms of personnel, finance, and business operations by individuals who are related to one of the following: spouse; biological parents, adoptive parents, stepfather, stepmother, parents-in-law; biological children, adopted children, stepchildren of the spouse, daughter-in-law, son-in-law; siblings with the same parents, half-siblings, half-siblings; brother-in-law, sister-in-law, daughter-in-law, son-in-law of a person with the same parents or half-siblings; paternal grandparents; grandchildren; aunts, uncles, and nieces/nephews.
Ví dụ về giao dịch liên kết theo điểm g: Bà Nguyễn Thị M điều hành Công ty May Mỹ Linh; em rể của bà là giám đốc, kiểm soát toàn bộ hoạt động của Công ty Vải sợi Hưng Long. Mỹ Linh mua vải của Hưng Long 12 tỷ đồng/năm. Hai công ty là bên liên kết theo điểm g, dù không có bất kỳ quan hệ vốn nào.
Điểm l – Chuyển nhượng vốn; vay, cho vay, mượn, cho mượn với cá nhân: Businesses that have transactions involving the transfer or acquisition of at least 25% of owner's capital contributions during the tax period; or borrowing, lending, or lending at least 10% of owner's capital contributions at the time of the transaction during the tax period with individuals managing or controlling the business or with individuals in one of the relationships specified in point g of this clause.
Ví dụ về giao dịch liên kết theo điểm l: Công ty TNHH Gia Phúc có vốn góp của chủ sở hữu 5 tỷ đồng tại thời điểm phát sinh giao dịch. Tháng 8/2026, công ty vay giám đốc 600 triệu đồng (12% vốn góp, đạt ngưỡng 10%) → Gia Phúc và giám đốc có quan hệ liên kết theo điểm l. Nếu khoản vay chỉ 400 triệu đồng (8%) thì chưa đạt ngưỡng của điểm l.
Ví dụ 2 – điểm mới của Nghị định 255: Cũng Công ty Gia Phúc, giám đốc cho công ty mượn 700 triệu đồng không tính lãi. Theo Nghị định 255/2026/NĐ-CP, giao dịch mượn, cho mượn cũng được tính như vay, cho vay khi xét ngưỡng 10%.
Đây là nhóm tình huống doanh nghiệp nhỏ hay bỏ sót nhất. Xem phân tích sâu hơn tại bài quan hệ liên kết khi vay tiền giám đốc.
Nhóm 5: Ví dụ về giao dịch liên kết với tổ chức nước ngoài và tổ chức tín dụng (điểm h, m)
Điểm h – Trụ sở chính và cơ sở thường trú: The two businesses have a head office and permanent establishment relationship, or both are permanent establishments of a foreign organization or individual.
Ví dụ về giao dịch liên kết theo điểm h: Tập đoàn kỹ thuật Z (Hàn Quốc) có cơ sở thường trú tại Việt Nam thực hiện dự án lắp đặt thiết bị. Trụ sở chính tại Hàn Quốc phân bổ chi phí quản lý cho cơ sở thường trú tại Việt Nam. Khoản phân bổ chi phí này là một ví dụ về giao dịch liên kết xuyên biên giới cần được xác định giá theo nguyên tắc giao dịch độc lập.
Điểm m – Tổ chức tín dụng và công ty con, công ty kiểm soát, công ty liên kết: Tổ chức tín dụng với Công ty con hoặc với Công ty kiểm soát hoặc với Công ty liên kết của tổ chức tín dụng theo quy định tại Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15).
Ví dụ về giao dịch liên kết theo điểm m: Ngân hàng TMCP Q thuê Công ty Quản lý nợ và Khai thác tài sản là công ty con của chính ngân hàng để xử lý tài sản bảo đảm. Phí dịch vụ ngân hàng trả cho công ty con là giao dịch liên kết theo điểm m.
Phát sinh giao dịch liên kết, doanh nghiệp phải làm gì?
Sau khi đối chiếu các ví dụ về giao dịch liên kết ở trên và xác định doanh nghiệp có bên liên kết, nghĩa vụ đầu tiên là kê khai. Điểm c khoản 2 Điều 18 Nghị định 255/2026/NĐ-CP quy định người nộp thuế có nghĩa vụ:
Kê khai thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I, Phụ lục II, Phụ lục III ban hành kèm theo Nghị định này và nộp cùng Tờ khai quyết toán thuế thu nhập doanh nghiệp.
Về thời điểm lập hồ sơ, khoản 3 Điều 18 quy định:
The documentation for determining the price of related-party transactions must be prepared prior to the filing of the annual corporate income tax return and must be retained and presented upon request by the tax authorities.
Ba việc doanh nghiệp cần làm ngay:
- Lập danh sách bên liên kết theo từng điểm, đặc biệt rà soát khoản vay, mượn với giám đốc, thành viên quản lý và người thân của họ.
- Xác định diện miễn trừ theo Điều 20 Nghị định 255/2026/NĐ-CP. Lưu ý ngưỡng doanh thu được miễn lập Hồ sơ đã nâng lên dưới 500 tỷ đồng và bỏ tiêu chí “chức năng đơn giản” nhưng miễn lập Hồ sơ không đồng nghĩa với miễn kê khai Phụ lục I.
- Kiểm tra chi phí lãi vay theo khoản 3 Điều 16: doanh nghiệp có giao dịch liên kết phải áp dụng mức khống chế chi phí lãi vay được trừ (30% EBITDA), kể cả khi được miễn lập Hồ sơ xác định giá.
Conclude
Mỗi ví dụ về giao dịch liên kết trong bài chỉ là một tình huống chuẩn. Trên thực tế, cơ cấu sở hữu đan xen, khoản vay luân chuyển giữa nhiều công ty và quan hệ gia đình phức tạp khiến việc xác định bên liên kết dễ sai sót. Một sai sót nhỏ ở Phụ lục I có thể kéo theo truy thu thuế và tiền chậm nộp.
Nếu doanh nghiệp cần rà soát quan hệ liên kết, đánh giá diện miễn trừ và tính toán khống chế lãi vay cho kỳ quyết toán 2026, đội ngũ chuyên gia của MAN cung cấp related party transaction advisory services theo đúng Nghị định 255/2026/NĐ-CP. Với doanh nghiệp không thuộc diện miễn, MAN hỗ trợ trọn gói related party transaction documentation service, từ kê khai Phụ lục I đến Hồ sơ quốc gia, bảo đảm hồ sơ được lập trước thời điểm kê khai quyết toán theo quy định.
Contact MAN – Master Accountant Network today! để được hỗ trợ và tư vấn miễn phí.
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network. He is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Frequently Asked Questions
Công ty mẹ – công ty con mua bán với nhau có phải là ví dụ về giao dịch liên kết không?
Có, nếu công ty mẹ nắm giữ trực tiếp hoặc gián tiếp ít nhất 25% vốn góp của chủ sở hữu công ty con (điểm a khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP) hoặc thuộc trường hợp khác tại khoản này.
Vay ngân hàng số tiền lớn có làm phát sinh quan hệ liên kết không?
Khoản vay từ tổ chức tín dụng không làm phát sinh quan hệ liên kết theo điểm d nếu thuộc trường hợp loại trừ tại d.1 hoặc d.2 khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP. Doanh nghiệp vẫn cần rà soát các điểm khác như a, c, đ, e nếu ngân hàng có góp vốn hoặc tham gia điều hành.
Giám đốc cho công ty mượn tiền không lấy lãi có phải kê khai không?
Nếu số tiền mượn đạt ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch thì phát sinh quan hệ liên kết theo điểm l, doanh nghiệp phải kê khai theo quy định.
Được miễn lập Hồ sơ xác định giá thì có phải kê khai Phụ lục I không?
Có. Doanh nghiệp vẫn kê khai Phụ lục I, đánh dấu căn cứ miễn trừ tại Mục II; phạm vi các mục còn lại phải kê khai tùy từng trường hợp miễn theo Điều 20.