

EBITDA điều chỉnh (Adjusted EBITDA) là chỉ tiêu tài chính được sử dụng để đánh giá khả năng sinh lời từ hoạt động kinh doanh cốt lõi sau khi loại trừ những khoản thu nhập, chi phí bất thường hoặc không mang tính thường xuyên. Chỉ tiêu này giúp nhà quản lý, nhà đầu tư và tổ chức tín dụng có góc nhìn rõ hơn về hiệu quả hoạt động của doanh nghiệp, đặc biệt khi cần so sánh kết quả kinh doanh giữa nhiều kỳ hoặc giữa các doanh nghiệp cùng ngành.
Tuy nhiên, EBITDA điều chỉnh không phải là một chỉ tiêu có công thức thống nhất cho mọi doanh nghiệp. Việc lựa chọn khoản mục cộng lại hoặc loại trừ cần dựa trên bản chất giao dịch, tính chất phát sinh và khả năng chứng minh bằng chứng từ. Đặc biệt, đối với doanh nghiệp có giao dịch liên kết, cần phân biệt EBITDA điều chỉnh phục vụ phân tích tài chính với EBITDA được xác định theo quy định controlling interest expense. Hai khái niệm này có liên quan nhưng không thể mặc nhiên sử dụng thay thế cho nhau.
EBITDA điều chỉnh là gì?
EBITDA điều chỉnh là chỉ tiêu lợi nhuận được xác định từ EBITDA thông thường sau khi thực hiện các điều chỉnh đối với những khoản thu nhập hoặc chi phí không phản ánh đầy đủ hiệu quả hoạt động kinh doanh thường xuyên của doanh nghiệp.
EBITDA là viết tắt của Earnings Before Interest, Taxes, Depreciation and Amortization, được hiểu là lợi nhuận trước lãi vay, thuế, khấu hao tài sản hữu hình và phân bổ tài sản vô hình.
Về cơ bản, EBITDA được sử dụng để đánh giá kết quả hoạt động trước ảnh hưởng của:
- Chi phí tài chính liên quan đến cơ cấu vốn và hoạt động vay nợ;
- Chi phí thuế thu nhập doanh nghiệp;
- Chi phí khấu hao tài sản cố định hữu hình;
- Chi phí phân bổ tài sản vô hình.
EBITDA điều chỉnh tiếp tục loại trừ hoặc cộng lại những khoản mục được xác định là bất thường, không thường xuyên hoặc không đại diện cho hoạt động kinh doanh cốt lõi.
General formula:
EBITDA điều chỉnh = EBITDA + Các khoản điều chỉnh tăng – Các khoản điều chỉnh giảm |
For example: Doanh nghiệp có EBITDA là 10 tỷ đồng, phát sinh chi phí giải quyết tranh chấp một lần 500 triệu đồng và thu nhập bất thường từ thanh lý tài sản 200 triệu đồng. Nếu các khoản này đáp ứng điều kiện điều chỉnh, EBITDA điều chỉnh được xác định là:
EBITDA điều chỉnh = 10 tỷ + 0.5 tỷ – 0.2 tỷ = 10.3 tỷ đồng |
Please note: EBITDA điều chỉnh không đồng nghĩa với dòng tiền thực tế, cũng không phải lợi nhuận sau thuế. Đây là chỉ tiêu phân tích tài chính bổ sung, cần được xem xét cùng báo cáo tài chính, dòng tiền và các chỉ số liên quan.
Sự khác biệt giữa EBITDA và EBITDA điều chỉnh là gì?
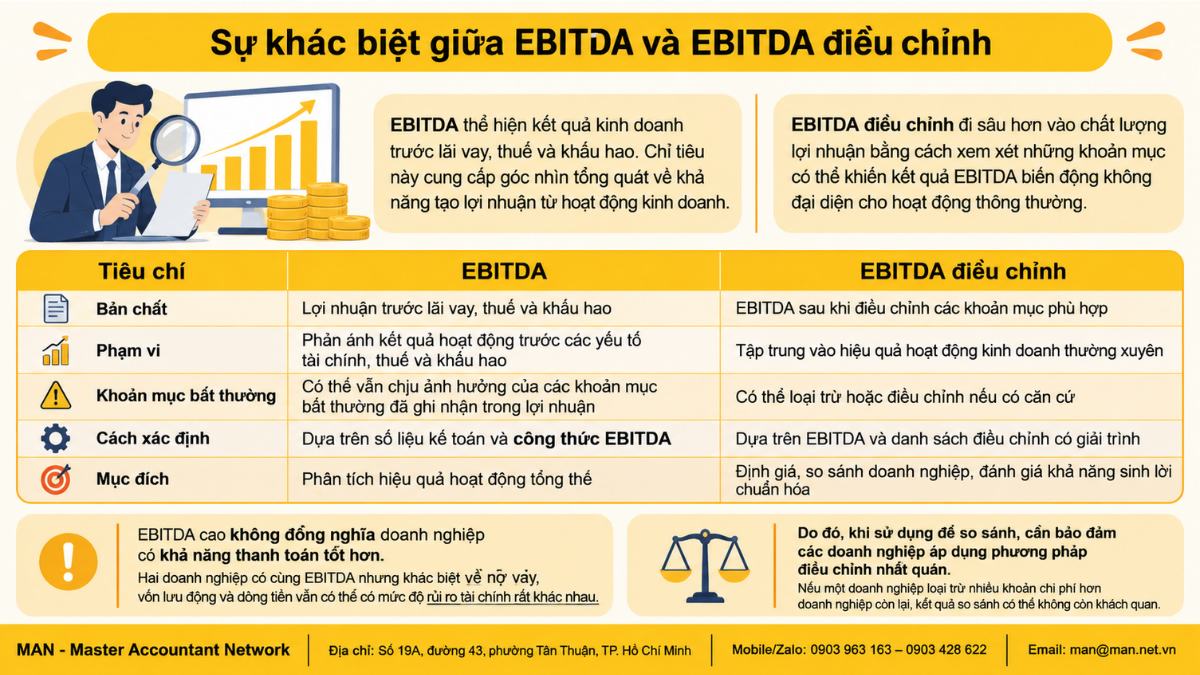
EBITDA và EBITDA điều chỉnh đều được sử dụng để đánh giá hiệu quả hoạt động kinh doanh. Tuy nhiên, phạm vi phản ánh và mục đích sử dụng của hai chỉ tiêu có sự khác biệt.
EBITDA thể hiện kết quả kinh doanh trước lãi vay, thuế và khấu hao. Chỉ tiêu này cung cấp góc nhìn tổng quát về khả năng tạo lợi nhuận từ hoạt động kinh doanh, trước khi xét đến cơ cấu tài chính và một số yếu tố kế toán.
Trong khi đó, EBITDA điều chỉnh đi sâu hơn vào chất lượng lợi nhuận bằng cách xem xét những khoản mục có thể khiến kết quả EBITDA biến động không đại diện cho hoạt động thông thường. Dưới đây là bảng so sánh cho thấy sự khác biệt giữa EBITDA và EBITDA điều chỉnh.
| Criteria | EBITDA | Adjusted EBITDA |
| Nature | Profit before interest, taxes, and depreciation | EBITDA sau khi điều chỉnh các khoản mục phù hợp |
| Scope | Phản ánh kết quả hoạt động trước các yếu tố tài chính, thuế và khấu hao | Tập trung vào hiệu quả hoạt động kinh doanh thường xuyên |
| Khoản mục bất thường | Có thể vẫn chịu ảnh hưởng của các khoản mục bất thường đã ghi nhận trong lợi nhuận | Có thể loại trừ hoặc điều chỉnh nếu có căn cứ |
| How to determine | Dựa trên số liệu kế toán và công thức EBITDA | Dựa trên EBITDA và danh sách điều chỉnh có giải trình |
| Purpose | Phân tích hiệu quả hoạt động tổng thể | Định giá, so sánh doanh nghiệp, đánh giá khả năng sinh lời chuẩn hóa |
Một điểm quan trọng là EBITDA cao không đồng nghĩa doanh nghiệp có khả năng thanh toán tốt hơn. Hai doanh nghiệp có cùng EBITDA nhưng khác biệt về nợ vay, vốn lưu động và dòng tiền vẫn có thể có mức độ rủi ro tài chính rất khác nhau.
Do đó, khi sử dụng để so sánh, cần bảo đảm các doanh nghiệp áp dụng phương pháp điều chỉnh nhất quán. Nếu một doanh nghiệp loại trừ nhiều khoản chi phí hơn doanh nghiệp còn lại, kết quả so sánh có thể không còn khách quan.
Reference: If EBITDA is negative, can interest expense be deducted?
Tại sao nên sử dụng EBITDA điều chỉnh?
Việc sử dụng giúp doanh nghiệp và các bên liên quan đánh giá hiệu quả hoạt động kinh doanh trên cơ sở hạn chế ảnh hưởng của những biến động bất thường.
Trong thực tế, lợi nhuận của một doanh nghiệp có thể thay đổi đáng kể do phát sinh tranh chấp pháp lý, tái cơ cấu bộ máy, thanh lý tài sản hoặc những khoản thu nhập không lặp lại. Nếu chỉ dựa vào EBITDA chưa điều chỉnh, người phân tích có thể đánh giá chưa chính xác khả năng sinh lời trong điều kiện hoạt động thông thường.
EBITDA điều chỉnh mang lại một số lợi ích sau:
- Hỗ trợ phân tích tài chính và ra quyết định: Nhà quản lý có thể sử dụng chỉ tiêu này để đánh giá hiệu quả hoạt động giữa các kỳ, nhận diện những khoản chi phí bất thường và xác định xu hướng sinh lời của doanh nghiệp;
- Hỗ trợ định giá doanh nghiệp và đánh giá thương vụ mua bán, sáp nhập: Trong các giao dịch M&A, EBITDA điều chỉnh thường được sử dụng làm cơ sở tham khảo để xác định giá trị doanh nghiệp thông qua phương pháp định giá theo bội số EV/EBITDA. Việc loại trừ những khoản mục không thường xuyên giúp bên mua và bên bán có cơ sở trao đổi về khả năng tạo lợi nhuận trong tương lai.
- Hỗ trợ làm việc với ngân hàng và tổ chức tín dụng: EBITDA điều chỉnh có thể được sử dụng để phân tích khả năng tạo lợi nhuận trước chi phí tài chính, từ đó hỗ trợ đánh giá năng lực trả nợ. Tuy nhiên, ngân hàng vẫn cần xem xét dòng tiền, lịch trả nợ, tài sản bảo đảm và các nghĩa vụ tài chính khác.
- Hỗ trợ so sánh hiệu quả kinh doanh giữa các doanh nghiệp: Khi được tính toán theo cùng một phương pháp, EBITDA điều chỉnh giúp giảm ảnh hưởng của những khoản mục không thường xuyên, tạo cơ sở so sánh hiệu quả hoạt động giữa các doanh nghiệp cùng ngành.
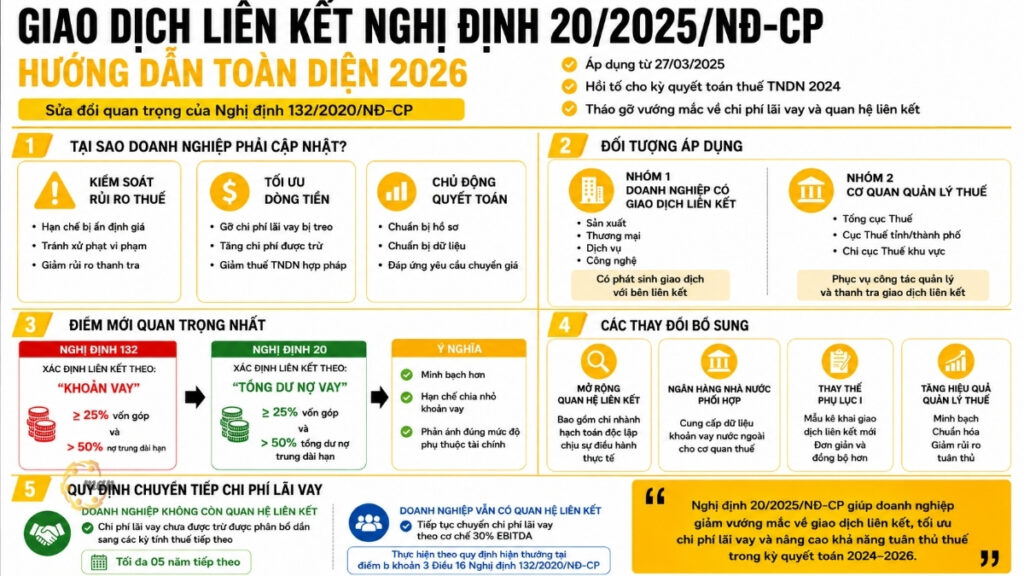
Đối với doanh nghiệp có giao dịch liên kết, việc hiểu rõ EBITDA còn có ý nghĩa trong quá trình kiểm tra chi phí lãi vay và xác định giới hạn chi phí được trừ khi tính thuế TNDN. Tuy nhiên, EBITDA điều chỉnh phục vụ định giá không mặc nhiên là cơ sở tính giới hạn lãi vay theo pháp luật thuế.
Reference: Cách xử lý chi phí lãi vay vượt 30% EBITDA Nghị định 255.
Những khoản mục nào không được tính vào EBITDA điều chỉnh?
Không có danh mục thống nhất áp dụng cho mọi doanh nghiệp về những khoản mục bắt buộc phải loại trừ khỏi EBITDA điều chỉnh. Việc điều chỉnh phụ thuộc vào bản chất kinh tế, mức độ thường xuyên, chính sách kế toán và mục đích phân tích.
Dưới đây là những khoản mục thường được xem xét khi chuẩn hóa EBITDA.
Thu nhập và chi phí ngoài hoạt động kinh doanh
Các khoản thu nhập hoặc chi phí không liên quan trực tiếp đến hoạt động kinh doanh cốt lõi có thể được xem xét điều chỉnh.
For example:
- Lãi từ hoạt động đầu tư tài chính không thuộc hoạt động kinh doanh chính.
- Lỗ từ việc thanh lý khoản đầu tư dài hạn.
- Chi phí phát sinh từ hoạt động không còn tiếp tục.
- Thu nhập từ các giao dịch bất thường ngoài hoạt động thông thường.
Tuy nhiên, không phải mọi khoản thu nhập ngoài hoạt động kinh doanh đều phải loại trừ. Cần xác định khoản mục đó có thực sự không đại diện cho hoạt động thường xuyên hay không.
Lãi hoặc lỗ chưa thực hiện
Lãi hoặc lỗ chưa thực hiện từ đánh giá lại tài sản tài chính, công cụ tài chính hoặc chênh lệch tỷ giá có thể khiến kết quả kinh doanh biến động mà chưa phát sinh dòng tiền tương ứng.
Trong trường hợp khoản mục này không phản ánh hoạt động kinh doanh cốt lõi, doanh nghiệp có thể xem xét điều chỉnh để phục vụ phân tích.
Tuy nhiên, cần phân biệt lãi hoặc lỗ chưa thực hiện với chênh lệch tỷ giá phát sinh thường xuyên từ hoạt động mua bán, thanh toán bằng ngoại tệ. Không nên loại trừ máy móc nếu khoản mục đó gắn trực tiếp với hoạt động kinh doanh.
Chi phí không bằng tiền mặt
Một số chi phí không làm phát sinh dòng tiền chi ngay trong kỳ có thể được xem xét khi chuẩn hóa EBITDA, chẳng hạn chi phí ghi nhận do giảm giá trị tài sản hoặc một số khoản dự phòng.
Đặc biệt, cần tránh nhầm lẫn giữa EBITDA và EBITDA điều chỉnh: chi phí khấu hao và phân bổ đã được cộng lại khi xác định EBITDA thông thường. Vì vậy, không được cộng thêm lần nữa các khoản này khi tính EBITDA điều chỉnh.
Đối với những chi phí không bằng tiền khác, việc loại trừ phải có cơ sở phân tích cụ thể. Không phải cứ không phát sinh dòng tiền là được cộng lại.
Lãi hoặc lỗ phát sinh một lần
Các khoản thu nhập hoặc chi phí phát sinh từ sự kiện không thường xuyên có thể được điều chỉnh nếu không phản ánh khả năng sinh lời ổn định.
For example:
- Chi phí xử lý một vụ kiện đã kết thúc.
- Chi phí tái cơ cấu doanh nghiệp một lần.
- Lãi từ việc bán tài sản không thuộc hoạt động kinh doanh thường xuyên.
- Chi phí khắc phục thiệt hại do sự kiện bất thường.
Doanh nghiệp cần có hợp đồng, hóa đơn, biên bản, quyết định và tài liệu giải trình để chứng minh tính chất một lần của khoản mục.
Thù lao và chi phí trả bằng cổ phiếu
Chi phí trả bằng cổ phiếu thường được xem xét trong quá trình chuẩn hóa EBITDA, đặc biệt khi phân tích doanh nghiệp công nghệ hoặc doanh nghiệp có chính sách đãi ngộ bằng cổ phiếu.
Tuy nhiên, đây vẫn là một khoản chi phí kinh tế thực tế và có thể làm pha loãng quyền sở hữu của cổ đông. Việc cộng lại khoản chi phí này cần được công khai, giải thích rõ và áp dụng nhất quán.
Chi phí kiện tụng và tranh chấp pháp lý
Chi phí pháp lý phát sinh từ một vụ kiện riêng biệt, không mang tính thường xuyên, có thể được xem xét điều chỉnh.
Ngược lại, chi phí tư vấn pháp lý, tuân thủ và xử lý tranh chấp phát sinh thường xuyên trong hoạt động kinh doanh không nên mặc nhiên loại trừ.
Các khoản quyên góp và chi tiêu đặc biệt
Một khoản tài trợ hoặc quyên góp có giá trị lớn, phát sinh ngoài kế hoạch và không thuộc chính sách chi tiêu thường xuyên có thể được xem xét khi xác định EBITDA điều chỉnh.
Tuy nhiên, những khoản đóng góp được thực hiện định kỳ hoặc nằm trong chiến lược hoạt động của doanh nghiệp cần được đánh giá thận trọng trước khi điều chỉnh.
Thù lao chủ sở hữu cao hơn mức thị trường
Đối với doanh nghiệp tư nhân hoặc doanh nghiệp có chủ sở hữu trực tiếp tham gia điều hành, mức lương và thù lao của chủ sở hữu có thể khác biệt so với mức phổ biến trên thị trường.
Nếu có căn cứ chứng minh mức thù lao hiện tại cao hơn đáng kể so với chi phí cần thiết để thuê nhân sự thay thế có năng lực tương đương, doanh nghiệp có thể xem xét điều chỉnh phần chênh lệch.
Ngược lại, không thể loại bỏ toàn bộ tiền lương của chủ sở hữu chỉ vì người này đồng thời là cổ đông hoặc người quản lý doanh nghiệp.
Chi phí suy giảm giá trị lợi thế thương mại
Khoản lỗ do suy giảm giá trị lợi thế thương mại có thể được xem xét điều chỉnh khi phân tích EBITDA, bởi đây là khoản mục không nhất thiết phản ánh hiệu quả kinh doanh thường xuyên trong kỳ.
Tuy nhiên, khoản suy giảm giá trị cũng có thể cung cấp thông tin quan trọng về việc doanh nghiệp đã đầu tư kém hiệu quả hoặc tài sản mua lại không đạt kỳ vọng. Vì vậy, cần trình bày riêng thay vì mặc nhiên bỏ qua.
Chi phí suy giảm giá trị tài sản
Các khoản suy giảm giá trị hàng tồn kho, máy móc, thiết bị hoặc tài sản dài hạn có thể được xem xét điều chỉnh nếu thực sự mang tính bất thường.
Tuy nhiên, nếu việc suy giảm giá trị xuất phát từ tình trạng hàng tồn kho lỗi thời, thiết bị xuống cấp hoặc quản lý tài sản kém hiệu quả kéo dài, đây có thể là dấu hiệu phản ánh rủi ro hoạt động thực tế.
Chi phí thuê tài sản cao hơn hoặc thấp hơn giá thị trường
Đối với doanh nghiệp thuê tài sản từ bên liên kết hoặc bên có quan hệ đặc biệt, giá thuê có thể khác biệt so với mức giá thị trường.
Khi phục vụ định giá và phân tích hiệu quả hoạt động, doanh nghiệp có thể xem xét chuẩn hóa chi phí thuê theo giá thị trường nếu có dữ liệu so sánh phù hợp.
Đối với giao dịch liên kết, việc điều chỉnh cần được xem xét đồng thời với nguyên tắc giao dịch độc lập và các quy định về xác định giá giao dịch liên kết.
Lãi hoặc lỗ chênh lệch tỷ giá
Chênh lệch tỷ giá có thể ảnh hưởng đến kết quả kinh doanh, đặc biệt đối với doanh nghiệp xuất nhập khẩu hoặc doanh nghiệp có khoản vay ngoại tệ lớn.
Tuy nhiên, không phải toàn bộ chênh lệch tỷ giá đều là khoản mục bất thường. Doanh nghiệp cần phân biệt chênh lệch tỷ giá gắn với hoạt động kinh doanh thường xuyên và khoản biến động không đại diện cho hiệu quả hoạt động cốt lõi.
Note: Doanh nghiệp nên xây dựng bảng theo dõi riêng các khoản điều chỉnh EBITDA, bao gồm giá trị, nguyên nhân, kỳ phát sinh, tài khoản kế toán, chứng từ chứng minh và phương pháp xử lý. Điều này giúp tăng tính minh bạch khi làm việc với nhà đầu tư, ngân hàng, kiểm toán và cơ quan thuế.
Những hạn chế của EBITDA điều chỉnh là gì?
Mặc dù EBITDA điều chỉnh có giá trị trong phân tích tài chính, chỉ tiêu này vẫn tồn tại những hạn chế mà doanh nghiệp cần nhận diện trước khi sử dụng.
Không có một chuẩn điều chỉnh thống nhất cho mọi doanh nghiệp
EBITDA điều chỉnh không phải chỉ tiêu được chuẩn hóa theo một công thức kế toán bắt buộc áp dụng chung. Doanh nghiệp có thể lựa chọn những khoản mục điều chỉnh khác nhau tùy theo mục đích phân tích.
Điều này tạo ra nguy cơ doanh nghiệp cộng lại quá nhiều khoản chi phí, khiến EBITDA điều chỉnh cao hơn đáng kể so với khả năng sinh lời thực tế.
For example: Doanh nghiệp liên tục phát sinh chi phí tái cơ cấu trong ba năm nhưng năm nào cũng xem đây là khoản chi phí một lần. Khi đó, việc cộng lại toàn bộ chi phí này có thể khiến người đọc hiểu sai về hiệu quả kinh doanh thường xuyên.
EBITDA điều chỉnh không phản ánh đầy đủ dòng tiền
Chỉ tiêu này không thể hiện trực tiếp dòng tiền thuần từ hoạt động kinh doanh, nhu cầu vốn lưu động, nghĩa vụ trả nợ gốc hoặc chi phí đầu tư tài sản cố định.
Một doanh nghiệp có EBITDA điều chỉnh cao vẫn có thể gặp khó khăn thanh khoản nếu khách hàng chậm thanh toán, hàng tồn kho tăng mạnh hoặc dòng tiền bị chiếm dụng.
Kết quả có thể bị ảnh hưởng bởi cách lựa chọn khoản mục điều chỉnh
Nếu không có tiêu chí rõ ràng, doanh nghiệp có thể sử dụng EBITDA điều chỉnh để trình bày kết quả kinh doanh tích cực hơn thực tế. Vì vậy, các khoản điều chỉnh cần được công bố minh bạch, có căn cứ và nhất quán giữa các kỳ.
Để hạn chế những rủi ro này, nên kết hợp EBITDA điều chỉnh với lợi nhuận sau thuế, dòng tiền từ hoạt động kinh doanh, tỷ lệ nợ và các chỉ số thanh khoản khác.
Conclude
EBITDA điều chỉnh là công cụ hữu ích giúp doanh nghiệp đánh giá khả năng sinh lời từ hoạt động kinh doanh cốt lõi, đồng thời hỗ trợ nhà đầu tư, ngân hàng và nhà quản lý trong quá trình phân tích tài chính, định giá doanh nghiệp và ra quyết định. Tuy nhiên, giá trị của chỉ tiêu này phụ thuộc rất lớn vào phương pháp xác định và tính hợp lý của từng khoản mục điều chỉnh.
Doanh nghiệp cần phân biệt rõ chi phí bất thường với những khoản chi phí phát sinh thường xuyên trong hoạt động kinh doanh. Mỗi khoản điều chỉnh phải có cơ sở giải trình, chứng từ chứng minh và được áp dụng nhất quán giữa các kỳ. Việc cộng lại chi phí thiếu căn cứ có thể khiến EBITDA điều chỉnh cao hơn năng lực sinh lời thực tế, làm sai lệch kết quả định giá và đánh giá rủi ro tài chính.
Đặc biệt, đối với doanh nghiệp có giao dịch liên kết, cần phân biệt EBITDA điều chỉnh phục vụ phân tích tài chính với EBITDA xác định theo quy định về giới hạn chi phí lãi vay được trừ khi tính thuế TNDN. Nếu chưa xác định đúng bản chất và mục đích sử dụng, doanh nghiệp có thể áp dụng sai phương pháp tính toán, dẫn đến rủi ro trong quá trình kê khai và quyết toán thuế.
Contact MAN – Master Accountant Network today! để được hỗ trợ và tư vấn miễn phí.
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network. He is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Câu hỏi thường gặp về EBITDA điều chỉnh
EBITDA điều chỉnh là gì?
EBITDA điều chỉnh (Adjusted EBITDA) là chỉ tiêu tài chính được xác định từ EBITDA thông thường sau khi cộng lại hoặc loại trừ những khoản thu nhập, chi phí bất thường, không thường xuyên hoặc không phản ánh hiệu quả hoạt động kinh doanh cốt lõi. Chỉ tiêu này giúp doanh nghiệp đánh giá khả năng sinh lời trên cơ sở đã chuẩn hóa các yếu tố đặc biệt.
EBITDA và EBITDA điều chỉnh khác nhau như thế nào?
EBITDA phản ánh lợi nhuận trước lãi vay, thuế, khấu hao tài sản hữu hình và phân bổ tài sản vô hình. Trong khi đó, EBITDA điều chỉnh tiếp tục loại trừ hoặc cộng lại những khoản mục được xác định là bất thường, không thường xuyên. Vì vậy, EBITDA điều chỉnh tập trung nhiều hơn vào khả năng sinh lời từ hoạt động kinh doanh thông thường, hỗ trợ so sánh và định giá doanh nghiệp.
EBITDA điều chỉnh có phản ánh dòng tiền thực tế của doanh nghiệp không?
Không. EBITDA điều chỉnh là chỉ tiêu phân tích khả năng sinh lời, không đồng nghĩa với dòng tiền thuần từ hoạt động kinh doanh. Chỉ tiêu này chưa phản ánh đầy đủ biến động vốn lưu động, nghĩa vụ trả nợ gốc, chi phí đầu tư tài sản cố định và khả năng thu hồi công nợ.
Do đó, doanh nghiệp cần kết hợp EBITDA điều chỉnh với báo cáo lưu chuyển tiền tệ, lợi nhuận sau thuế và các chỉ số thanh khoản để đánh giá toàn diện tình hình tài chính.
EBITDA điều chỉnh có được sử dụng để định giá doanh nghiệp không?
Có. EBITDA điều chỉnh thường được sử dụng làm cơ sở tham khảo trong phương pháp định giá theo bội số EV/EBITDA, đặc biệt trong các giao dịch mua bán và sáp nhập doanh nghiệp (M&A).
Việc chuẩn hóa EBITDA giúp nhà đầu tư đánh giá khả năng tạo lợi nhuận từ hoạt động kinh doanh thông thường, hạn chế ảnh hưởng của những khoản thu nhập hoặc chi phí bất thường. Tuy nhiên, kết quả định giá vẫn cần xem xét thêm nợ vay, dòng tiền, tài sản và triển vọng kinh doanh.
EBITDA điều chỉnh có được sử dụng để tính giới hạn chi phí lãi vay theo quy định thuế không?
Không thể mặc nhiên sử dụng. EBITDA điều chỉnh phục vụ phân tích tài chính và EBITDA làm căn cứ xác định giới hạn chi phí lãi vay được trừ theo quy định thuế là hai khái niệm có mục đích và cách xác định khác nhau.
Đối với doanh nghiệp có giao dịch liên kết, việc xác định chi phí lãi vay được trừ phải căn cứ quy định pháp luật thuế hiện hành về giới hạn chi phí lãi vay, không tự ý thay thế bằng EBITDA điều chỉnh phục vụ định giá hoặc phân tích tài chính.