


Decree No. 132/2020/ND-CP ceased to be in effect as of July 1, 2026, pursuant to Article 23 of Decree No. 255/2026/ND-CP. Starting with the 2026 corporate income tax filing period, businesses engaged in related-party transactions must comply with the provisions of Decree No. 255/2026/ND-CP.
Introducing Decree 132/2020/ND-CP
Decree 132/2020/ND-CP of the Government regulating tax management for enterprises related party transactions. Decree 132/2020/ND-CP was issued to update and perfect the legal framework for controlling transfer pricing in Vietnam towards approaching international standards. (BEPS/OECD), increasing transparency, tax fairness and limiting tax base erosion. Decree 132/2020/ND-CP replaces previous regulations (such as Decree 20/2017/ND-CP, supplemented by Decree 68/2020/ND-CP).
Adjustment target
The central objective of Decree 132/2020/ND-CP is to establish a clear and comprehensive legal framework for the management of transfer pricing. First of all, Decree 132/2020/ND-CP requires that the determination of transaction prices must be based on economic substance rather than just legal form, ensuring that related-party transactions are fairly compared with independent transactions.
In addition, enterprises are obliged to declare and store price determination records at three levels including global records (Master file), national records (Local file) and cross-country profit reporting (CbCR), in accordance with OECD recommendations. Another notable point is the regulation on the limit on deductibility of interest expenses, calculated based on the same indicator as EBITDA, to prevent capital shortages, the excess expenses are allowed to be transferred to the next tax periods, and there are exceptions to ensure fair policies. Finally, the decree also strengthens the authority and tools for tax authorities in risk analysis, tax assessment and inspection, and encourages enterprises to apply the APA mechanism (advance pricing agreement) to limit disputes and improve stability in tax compliance.
Những mục tiêu và trụ cột này được Nghị định 255/2026/NĐ-CP kế thừa gần như toàn bộ, chi tiết tại phần “Nghị định 255/2026/NĐ-CP kế thừa những gì” bên dưới.
Scope and subjects of application of Decree 132/2020/ND-CP
Scope of Decree 132/2020/ND-CP
Decree 132/2020/ND-CP provides comprehensive regulations on tax management for enterprises. affiliate transactions. The content covers from the principles of determining prices in transactions, the obligation to declare and keep records of price determination, to the responsibility to provide cross-border profit reports. At the same time, the decree also sets out a mechanism to control interest expenses and how to handle excess amounts, as well as clearly defines the powers and responsibilities of tax authorities in inspection, examination and tax assessment.
Subjects of application of Decree 132/2020/ND-CP
According to regulations, Decree 132/2020/ND-CP applies to:
| Regulations | Object |
Decree 132/2020/ND-CP | Production and business organizations in Vietnam that have transactions with related parties. Can be domestic enterprises or foreign-invested enterprises (FDI). |
| Domestic enterprises owning 25% or more of capital contributions from other enterprises. | |
| An enterprise that is controlled, operated, or financially dependent on another party. | |
| Enterprises are also subject to the control of a third party (e.g., parent company, corporation). | |
| In case of borrowing capital, financial guarantees, and sharing of administrative resources exceeding the prescribed threshold |
Cập nhật theo Nghị định 255/2026/NĐ-CP: Điều 2 Nghị định 255/2026/NĐ-CP giữ nguyên đối tượng áp dụng gồm người nộp thuế có phát sinh giao dịch với bên có quan hệ liên kết theo Điều 5, cơ quan thuế và các cơ quan, tổ chức, cá nhân có liên quan.
Definition of affiliated relationship Decree 132/2020/ND-CP
An affiliated relationship pursuant to Article 5 of Decree 132/2020/ND-CP is a relationship in which one party directly or indirectly participates in the management, control, capital contribution or investment in the other party, or both parties are subject to the management, control or capital contribution of a third party. The provisions of Decree 132/2020/ND-CP are the basis for identifying affiliated transactions and applying the market price principle.
Từ kỳ tính thuế 2026, các trường hợp quan hệ liên kết được quy định tại khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP. Các ngưỡng về sở hữu vốn, điều hành, kiểm soát, vay vốn và quan hệ thân nhân được giữ nguyên; điểm thay đổi nằm ở trường hợp 2 (bổ sung ngoại lệ) và trường hợp 6 (bổ sung giao dịch mượn, cho mượn).
Common cases
Case 1: Capital ownership linkage
Doanh nghiệp được xác định là có quan hệ liên kết khi một bên nắm giữ trực tiếp hoặc gián tiếp ít nhất 25% vốn góp của chủ sở hữu của bên kia, hoặc cả hai bên đều có ít nhất 25% vốn góp của chủ sở hữu do cùng một bên thứ ba nắm giữ. Ngoài ra, nếu một doanh nghiệp là cổ đông lớn nhất về vốn góp của chủ sở hữu và nắm giữ trực tiếp hoặc gián tiếp ít nhất 10% tổng số cổ phần của doanh nghiệp kia thì quan hệ liên kết cũng hình thành. (Kế thừa nguyên vẹn tại điểm a, b, c khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP.)
Illustrative example: Two enterprises both have ≥25% of capital held by a third party
- Company C has a charter capital of 200 billion VND, in which Company E contributes 60 billion VND (accounting for 30%).
- Company D has a charter capital of 150 billion VND, in which Company E contributes 50 billion VND (accounting for 33.31 TP3T).
Although C and D do not directly contribute capital to each other, because they both have ≥25% of contributed capital owned by Company E, C and D have an affiliated relationship.
Trường hợp 2: Liên kết qua cho vay, hoặc bảo lãnh
Một doanh nghiệp bảo lãnh hoặc cho doanh nghiệp khác vay vốn dưới bất kỳ hình thức nào được xác định là có quan hệ liên kết khi đồng thời thỏa mãn hai điều kiện: tổng dư nợ vay giữa hai bên ít nhất bằng 25% vốn góp của chủ sở hữu của doanh nghiệp đi vay and chiếm trên 50% tổng dư nợ tất cả các khoản nợ trung và dài hạn của doanh nghiệp đi vay.
Example: Công ty G có vốn chủ sở hữu 100 tỷ đồng, tổng dư nợ trung dài hạn 80 tỷ đồng. Trong đó, Công ty H cho G vay 50 tỷ đồng, 30 tỷ đồng còn lại là khoản vay từ Ngân hàng K.
Khoản vay 50 tỷ đồng từ Công ty H chiếm 50% vốn chủ sở hữu của G (≥ 25%) và chiếm 62,5% tổng dư nợ trung dài hạn (> 50%). Vì đáp ứng đồng thời hai điều kiện, Công ty G và Công ty H có quan hệ liên kết.
Ngược lại, nếu Công ty H chỉ cho vay 30 tỷ đồng (30% vốn chủ sở hữu nhưng chỉ chiếm 37,5% nợ trung dài hạn), điều kiện thứ hai không thỏa mãn và riêng khoản vay này không làm phát sinh quan hệ liên kết.
Cập nhật điểm mới: Ngưỡng 25% và trên 50% được giữ nguyên tại điểm d khoản 2 Điều 5. Nghị định 255/2026/NĐ-CP tiêp tục ghi nhận hai trường hợp loại trừ đối với tổ chức tín dụng (điểm d.1, d.2 kế thừa từ Nghị định 20/2025/NĐ-CP) và bổ sung mới trường hợp loại trừ thứ ba.
Trường hợp loại trừ thứ ba:
- Creditors and guarantors are state-owned organizations with charter capital that function to buy, sell, and process debt, but do not directly or indirectly participate in the management, control, capital contribution, or investment in the debtor enterprise or the guaranteed enterprise as stipulated in points a and c of this clause.
Case 3: Linking through personnel, decision-making power
Một doanh nghiệp chỉ định trên 50% thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của doanh nghiệp kia, hoặc chỉ định một thành viên có quyền quyết định chính sách tài chính, hoạt động kinh doanh của doanh nghiệp kia; hoặc hai doanh nghiệp cùng có trên 50% thành viên ban lãnh đạo do một bên thứ ba chỉ định – đều được xác định là có quan hệ liên kết. Các trường hợp doanh nghiệp chịu sự điều hành, kiểm soát, quyết định trên thực tế của doanh nghiệp kia cũng là quan hệ liên kết; từ Nghị định 20/2025/NĐ-CP, chi nhánh hạch toán độc lập thực hiện kê khai, nộp thuế TNDN được nêu rõ trong trường hợp này. (Kế thừa tại điểm đ, e, k khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP.)
Example: Company M has a Board of Directors of 5 members. Of these, Company N directly appointed 3 people. The appointment ratio accounts for 60%, exceeding the threshold of 50% as prescribed in Decree 132/2020/ND-CP, so M and N are determined to have an affiliated relationship.
Case 4: Linked through family relationships
Hai doanh nghiệp được xác định là có quan hệ liên kết nếu được điều hành hoặc chịu sự kiểm soát về nhân sự, tài chính và hoạt động kinh doanh bởi các cá nhân có quan hệ vợ, chồng; cha mẹ, con; anh chị em; ông bà, cháu; cô, dì, chú, cậu, bác ruột và cháu ruột… theo danh sách quan hệ tại điểm g khoản 2 Điều 5. (Kế thừa nguyên vẹn tại Nghị định 255/2026/NĐ-CP.)
Example: Công ty X có vốn điều lệ 100 tỷ đồng, ông Nguyễn Văn A sở hữu 40% cổ phần và giữ vai trò Tổng Giám đốc. Công ty Y có vốn điều lệ 80 tỷ đồng, bà Trần Thị B (vợ ông A) sở hữu 35% cổ phần và là Chủ tịch Hội đồng quản trị. Do ông A và bà B có quan hệ vợ chồng, Công ty X và Công ty Y có quan hệ liên kết.
Case 5: Link controlled by an individual
Các doanh nghiệp chịu sự kiểm soát của một cá nhân thông qua vốn góp của cá nhân này vào doanh nghiệp đó hoặc trực tiếp tham gia điều hành doanh nghiệp được xác định là có quan hệ liên kết. (Kế thừa tại điểm i khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP.)
Example: Ông Phạm Văn C góp 40% vốn và là Chủ tịch HĐQT Công ty M (vốn điều lệ 120 tỷ đồng); đồng thời góp 30% vốn và là Giám đốc điều hành Công ty N (vốn điều lệ 60 tỷ đồng). Dù M và N không sở hữu vốn chéo, cả hai cùng chịu sự kiểm soát của ông C thông qua vốn góp và quyền điều hành, nên M và N có quan hệ liên kết.
Trường hợp 6: Liên kết phát sinh trong kỳ do giao dịch với người điều hành, kiểm soát
Theo Nghị định 132/2020/NĐ-CP, doanh nghiệp phát sinh giao dịch chuyển nhượng, nhận chuyển nhượng ít nhất 25% vốn góp của chủ sở hữu, hoặc vay, cho vay ít nhất 10% vốn góp của chủ sở hữu với cá nhân điều hành, kiểm soát doanh nghiệp (hoặc thân nhân của họ) trong kỳ tính thuế thì được xác định là có quan hệ liên kết trong kỳ đó.
Updated Decree 255/2026/ND-CP: Điểm l khoản 2 Điều 5 bổ sung giao dịch borrow, lend
Sau khi xác định quan hệ liên kết, nội dung doanh nghiệp cần đặc biệt lưu ý là quy định khống chế chi phí lãi vay, yếu tố ảnh hưởng trực tiếp đến chi phí được trừ và nghĩa vụ thuế TNDN.
Regulations on controlling interest expenses (30%) Decree 132/2020/ND-CP
Clause 3, Article 16 Decree 132/2020/ND-CP quy định tổng chi phí lãi vay được trừ của doanh nghiệp có giao dịch liên kết không vượt quá 30% của một chỉ tiêu tương đương EBITDA; chi phí lãi vay được tính sau khi trừ lãi tiền gửi và lãi cho vay.
Quy định này được Decree 255/2026/ND-CP giữ nguyên về nội dung tại khoản 3 Điều 16, chỉ cập nhật dẫn chiếu Luật Các tổ chức tín dụng và Luật Kinh doanh bảo hiểm hiện hành. Nguyên văn khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP:
“(1) Total interest expense after deducting deposit interest and loan interest arising during the period of the taxpayer that is deductible when determining taxable income for corporate income tax shall not exceed 30% of total net profit from business activities during the period plus interest expense after deducting deposit interest and loan interest arising during the period plus depreciation expense arising during the period of the taxpayer.
(2) The non-deductible interest expense portion under point (1) shall be transferred to the next tax period when determining the total deductible interest expense in case the total deductible interest expense incurred in the next tax period is lower than the level specified in point (1). The period for transferring the interest expense continuously shall not exceed 05 years from the year following the year in which the non-deductible interest expense arises;
(3) The provisions in Point (1) do not apply to loans of taxpayers that are credit institutions according to Law on Credit Institutions 2010 insurance business organizations in accordance with the provisions of the law on insurance business; official development assistance (ODA) loans, preferential loans of the Government implemented in the form of the Government borrowing from abroad to lend to enterprises; loans to implement national target programs (new rural areas and sustainable poverty reduction programs), investment loans for programs and projects implementing the State's social welfare policies (resettlement housing, housing for workers, students, social housing and other public welfare projects),
(4) Taxpayers declare the interest expense ratio in the tax period according to Appendix I issued herewith. Decree 132/2020/ND-CP"
References: Law Library
Cơ chế chuyển phần chi phí lãi vay không được trừ
Phần chi phí lãi vay bị loại do vượt trần không bị xóa ngay. Phần này được chuyển sang các kỳ tính thuế tiếp theo khi tổng chi phí lãi vay được trừ của kỳ sau thấp hơn mức 30% EBITDA của kỳ đó. Thời hạn chuyển tính liên tục không quá 05 năm kể từ năm tiếp sau năm phát sinh. Cơ chế này không thay đổi khi chuyển từ Nghị định 132/2020/NĐ-CP sang Nghị định 255/2026/NĐ-CP, nên số chi phí lãi vay chưa chuyển hết của các kỳ trước tiếp tục được theo dõi trong thời hạn còn lại.
Chuyển tiếp: Doanh nghiệp đang thuộc đối tượng được chuyển tiếp về chi phí lãi vya theo Điều 3 Nghị định 20/2025/NĐ-CP tiếp túc được chuyển tiếp cho thời gian còn lại theo Điều 3 Nghị định 20/2025/NĐ-CP (khoản 3 Điều 23 Nghị định 255/2026/NĐ-CP).
Các trường hợp không áp dụng khống chế 30%
Danh sách ngoại lệ được giữ nguyên:
- Loans of taxpayers are credit institutions (according to the Law on Credit Institutions) or insurance business organizations (according to the Law on Insurance Business).
- Official development assistance (ODA) loans and preferential loans under the mechanism of the Government borrowing from abroad and then lending to enterprises.
- Preferential loans, capital of national target programs (for example: new rural programs, sustainable poverty reduction).
- Loans to invest in programs/projects implementing the State's social welfare policies, for example: resettlement housing, worker housing, student housing, social housing and other public welfare projects.
Note: Được miễn lập Hồ sơ xác định giá giao dịch liên kết không đồng nghĩa với được miễn áp dụng ngưỡng 30% EBITDA.
Country-by-Country Reporting (CbCR)
CbCR là báo cáo cấp tập đoàn, phản ánh cách phân bổ doanh thu, lợi nhuận, thuế và một số chỉ số hoạt động (số nhân viên, tài sản hữu hình…) theo từng quốc gia nơi tập đoàn hoạt động. Báo cáo cung cấp cho cơ quan thuế bức tranh toàn cầu của tập đoàn để đánh giá rủi ro chuyển giá, BEPS và phục vụ trao đổi thông tin theo tiêu chuẩn OECD.
Đây là nội dung được sửa đổi nhiều nhất khi Nghị định 255/2026/NĐ-CP thay thế Nghị định 132/2020/NĐ-CP. Bảng dưới đây so sánh những điểm chính:
| Content | Decree 132/2020 | Decree 255/2026 |
| Global consolidated revenue threshold | Từ 18.000.000 tỷ đồng trở lên | Tương đương từ 750 triệu Euro trở lên |
| Năm căn cứ xác định ngưỡng | Revenue during the tax period | Doanh thu của năm tài chính liền kề trước năm báo cáo |
| Exchange rate | Not yet regulated | Tỷ giá trung tâm hoặc trung bình tỷ giá tính chéo tháng 12 do Ngân hàng Nhà nước công bố |
| Submission Deadline | 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao | Giữ nguyên: chậm nhất 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo |
| Thông báo đối tượng nộp | There is no standardized template yet. | Mẫu số 01/TB-BCLN, nộp 01 lần khi lần đầu phát sinh nghĩa vụ; cập nhật trong 90 ngày khi có thay đổi |
| Định dạng nộp | Not yet regulated | Định dạng XML đã mã hóa, qua Hệ thống thông tin quản lý thuế |
| Sử dụng CbCR | Not for price fixing | Không dùng để ấn định và điều chỉnh giá giao dịch liên kết |
Time to submit cross-border profit report when parent company is in Vietnam
Nếu người nộp thuế là Công ty mẹ tối cao đặt tại Việt Nam và có tổng doanh thu hợp nhất toàn cầu trong năm tài chính liền kề trước năm báo cáo tương đương từ 750 triệu Euro trở lên thì phải lập và nộp Báo cáo lợi nhuận liên quốc gia thep Phụ lục IV ban hành kèm theo Nghị định này cho cơ quan thuế.
When to file cross-border profit reports when the parent company is abroad
Người nộp thuế tại Việt Nam thuộc tập đoàn đạt ngưỡng 750 triệu Euro không phải nộp CbCR cho cơ quan thuế Việt Nam khi:
- Công ty mẹ tối cao lập, nộp CbCR tại nước cư trú và báo cáo được trao đổi tự động cho cơ quan thuế Việt Nam theo Thỏa thuận của Nhà chức trách có thẩm quyền; hoặc
- Công ty mẹ tối cao chỉ định tổ chức thay mặt nộp CbCR tại một quốc gia đáp ứng đủ các điều kiện về nghĩa vụ nộp báo cáo, thỏa thuận trao đổi thông tin còn hiệu lực với Việt Nam và không rơi vào tình trạng không trao đổi thông tin một cách hệ thống.
Trong cả hai trường hợp, doanh nghiệp tại Việt Nam vẫn phải gửi Thông báo về đối tượng nộp Báo cáo lợi nhuận liên quốc gia cho cơ quan thuế.
Người nộp thuế Việt Nam chỉ phải nộp CbCR khi:
- Công ty mẹ tối cao không có nghĩa vụ lập báo cáo tại nước cư trú;
- Nước cư trú có điều ước, thỏa thuận về thuế với Việt Nam nhưng không có thỏa thuận của Nhà chức trách có thẩm quyền có hiệu lực tại thời điểm đến hạn nộp;
- Hoặc đã xảy ra tình trạng không thực hiện trao đổi thông tin một cách hệ thống và tính trạng này đã được thông báo người nộp thuế.
Nghị định 255/2026/NĐ-CP cũng bổ sung ngoại lệ: Không phải nộp khi Công ty mẹ tối cao không có nghĩa vụ lập báo cáo tại nước cư trú chỉ vì khác biệt về ngưỡng doanh thu, đồng tiền quy đổi hoặc nguyên tắc xác định doanh thu giữa các quốc gia.
Trường hợp tập đoàn có nhiều hơn 01 người nộp thuế tại Việt Nam, Công ty mẹ tối cao có thể chỉ định bằng văn bản một người nộp thuế thực hiện nghĩa vụ liên quan đến CbCR tại Việt Nam.
Nghị định 255/2026/NĐ-CP kế thừa những gì từ Nghị định 132/2020/NĐ-CP?
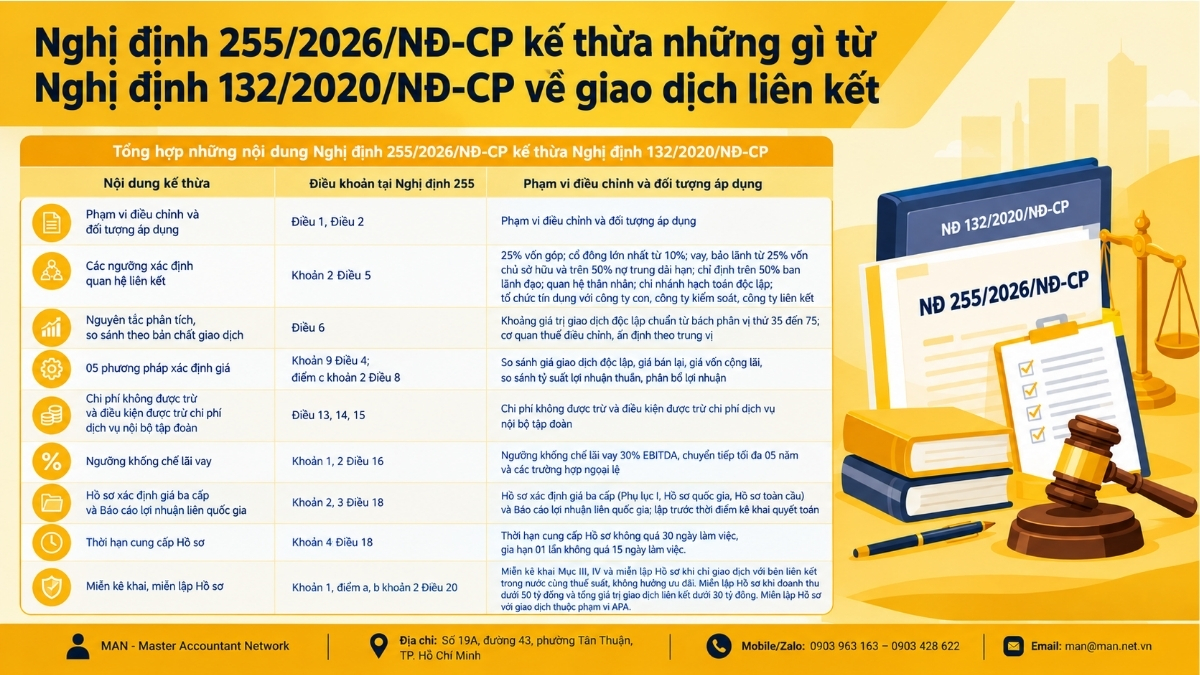
Theo Công văn 4697/CT-CS ngày 09/7/2026 của Cục Thuế, Nghị định 255/2026/NĐ-CP (gồm 4 chương, 24 điều) về cơ bản kế thừa Nghị định 132/2020/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 20/2025/NĐ-CP. Các nội dung cốt lõi doanh nghiệp đang áp dụng được giữ nguyên:
| Nội dung kế thừa | Điều khoản tại Nghị định 255 |
| Scope of regulation and subjects of application | Điều 1, Điều 2 |
| Các ngưỡng xác định quan hệ liên kết: 25% vốn góp; cổ đông lớn nhất từ 10%; vay, bảo lãnh từ 25% vốn chủ sở hữu và trên 50% nợ trung dài hạn; chỉ định trên 50% ban lãnh đạo; quan hệ thân nhân; chi nhánh hạch toán độc lập; tổ chức tín dụng với công ty con, công ty kiểm soát, công ty liên kết | Khoản 2 Điều 5 |
| Nguyên tắc phân tích, so sánh theo bản chất giao dịch | Điều 6 |
| Khoảng giá trị giao dịch độc lập chuẩn từ bách phân vị thứ 35 đến 75; cơ quan thuế điều chỉnh, ấn định theo trung vị | Khoản 9 Điều 4; điểm c khoản 2 Điều 8 |
| 05 phương pháp xác định giá: so sánh giá giao dịch độc lập, giá bán lại, giá vốn cộng lãi, so sánh tỷ suất lợi nhuận thuần, phân bổ lợi nhuận | Điều 13, 14, 15 |
| Chi phí không được trừ và điều kiện được trừ chi phí dịch vụ nội bộ tập đoàn | Khoản 1, 2 Điều 16 |
| Ngưỡng khống chế lãi vay 30% EBITDA, chuyển tiếp tối đa 05 năm và các trường hợp ngoại lệ | Clause 3, Article 16 |
| Hồ sơ xác định giá ba cấp (Phụ lục I, Hồ sơ quốc gia, Hồ sơ toàn cầu) và Báo cáo lợi nhuận liên quốc gia; lập trước thời điểm kê khai quyết toán | Khoản 2, 3 Điều 18 |
| Thời hạn cung cấp Hồ sơ không quá 30 ngày làm việc, gia hạn 01 lần không quá 15 ngày làm việc | Khoản 4 Điều 18 |
| Miễn kê khai Mục III, IV và miễn lập Hồ sơ khi chỉ giao dịch với bên liên kết trong nước cùng thuế suất, không hưởng ưu đãi. Miễn lập Hồ sơ khi doanh thu dưới 50 tỷ đồng và tổng giá trị giao dịch liên kết dưới 30 tỷ đồng. Miễn lập Hồ sơ với giao dịch thuộc phạm vi APA | Khoản 1, điểm a, b khoản 2 Điều 20 |
Những điểm mới của Nghị định 255/2026/NĐ-CP so với Nghị định 132/2020/NĐ-CP
Dưới đây là các điểm mới có tác động trực tiếp đến nghĩa vụ của doanh nghiệp từ kỳ tính thuế 2026:
Bổ sung quan hệ liên kết qua mượn, cho mượn
Giao dịch mượn, cho mượn từ 10% vốn góp của chủ sở hữu với cá nhân điều hành, kiểm soát doanh nghiệp hoặc thân nhân của họ được xác định tương tự giao dịch vay, cho vay.
Bổ sung trường hợp không xác định quan hệ liên kết
Áp dụng với chủ nợ, bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ, không tham gia điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp bên nợ.
Bổ sung Cơ sở dữ liệu quốc gia và thứ tự ưu tiên sử dụng cơ sở dữ liệu
Lần đầu tiên quy định thứ tự:
- Thông tin, dữ liệu được công bố công khai (thị trường chứng khoán, sàn giao dịch hàng hóa, dịch vụ, Cơ sở dữ liệu quốc gia, nguồn chính thức của bộ, ngành);
- Commercial database;
- Tax Administration Database.
Việc sử dụng theo thứ tự ưu tiên phải bảo đảm nguyên tắc phân tích, so sánh theo Điều 6.
Nới điều kiện miễn lập Hồ sơ xác định giá
âng ngưỡng doanh thu từ dưới 200 tỷ đồng lên under 500 billion VND and Remove the criterion of "business with simple functions".“. Các điều kiện không phát sinh doanh thu, chi phí từ khai thác, sử dụng tài sản vô hình và tỷ suất lợi nhuận tối thiểu (phân phối 5%, sản xuất 10%, gia công 15%) được giữ nguyên.
Sửa đổi toàn diện quy định về CbCR
Ngưỡng 750 triệu Euro, căn cứ doanh thu năm tài chính liền kề trước, Thông báo Mẫu 01/TB-BCLN nộp một lần, định dạng XML (chi tiết tại mục Báo cáo lợi nhuận liên quốc gia ở trên).
Thay đổi về trách nhiệm của cơ quan thuế
Không sử dụng CbCR để điều chỉnh giá giao dịch liên kết (trước đây chỉ quy định không dùng để ấn định); bổ sung chương trình hỗ trợ tuân thủ tự nguyện, trong đó cơ quan thuế công bố tỷ suất lợi nhuận ngành theo lĩnh vực, địa bàn hoặc nhóm người nộp thuế để hỗ trợ kê khai.
In line with the Law on Tax Administration No. 108/2025/QH15
Nguyên tắc quản lý, kiểm tra và quyền, nghĩa vụ của người nộp thuế được dẫn chiếu theo Luật Quản lý thuế mới; “công ty kinh doanh làm thủ tục về thuế” được sửa thành “tổ chức kinh doanh làm thủ tục về thuế” khi đại diện người nộp thuế lập Hồ sơ xác định giá.
Legal consequences of non-compliance
Failure to submit or late submission of appendices and reports as prescribed may be subject to administrative penalties, specifically as follows:
“Warning penalty for tax declaration submission after the deadline from 01 day to 05 days with mitigating circumstances.
A fine of VND 2,000,000 to VND 5,000,000 shall be imposed for submitting tax declaration dossiers 01 to 30 days past the deadline, except for the case specified in Clause 1 of this Article.
Fines from VND 5,000,000 to VND 8,000,000 for submitting tax declarations 31 to 60 days past the prescribed deadline.
A fine of from VND 8,000,000 to VND 15,000,000 shall be imposed for one of the following acts:
a) Submitting tax declaration dossiers 61 to 90 days past the prescribed deadline;
b) Submitting tax declaration dossiers 91 days or more after the prescribed deadline but no tax payable arises;
c) Not submitting tax declaration but no tax payable arises;
d) Failure to submit appendices as prescribed on tax management for enterprises with related transactions attached to corporate income tax settlement dossiers."
References: Law Library
Ngoài tiền phạt, doanh nghiệp còn bị buộc nộp phụ lục kèm hồ sơ khai thuế và có nguy cơ bị ấn định thuế nếu không chứng minh được giá giao dịch liên kết phù hợp nguyên tắc giao dịch độc lập.
Conclude
Nghị định 132/2020/NĐ-CP đã hết hiệu lực từ ngày 01/7/2026, nhưng vẫn là căn cứ pháp lý cho quyết toán, kiểm tra, thanh tra các kỳ tính thuế từ năm 2025 trở về trước. Từ kỳ tính thuế TNDN năm 2026, doanh nghiệp có giao dịch liên kết thực hiện theo Nghị định 255/2026/NĐ-CP.
Nghị định 255/2026/NĐ-CP kế thừa gần như toàn bộ từ ngưỡng xác định quan hệ liên kết, phương pháp xác định giá đến ngưỡng khống chế lãi vay 30% EBITDA.
03 thay đổi doanh nghiệp cần rà soát ngay cho kỳ quyết toán 2026:
- GIao dịch mượn, cho mượn với cá nhân điều hành, kiểm soát;
- Khả năng được miễn lập Hồ sơ theo ngưỡng doanh thu mới dưới 500 tỷ đồng;
- Và nghĩa vụ CbCR theo ngưỡng 750 triệu Euro.
For specific advice, please contact your business. Contact MAN – Master Accoutant Network.
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network. He is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.