

Trong quản lý thuế đối với giao dịch liên kết, việc lập, lưu giữ và cung cấp hồ sơ xác định giá giao dịch liên kết là nghĩa vụ quan trọng giúp doanh nghiệp chứng minh tính phù hợp của chính sách giá giao dịch liên kết với nguyên tắc giao dịch độc lập.
Từ ngày 01/07/2026, 第255/2026/ND-CP号法令 quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết có hiệu lực thi hành. Theo đó, doanh nghiệp cần rà soát lại nghĩa vụ kê khai, lập hồ sơ xác định giá, điều kiện miễn trừ và các tài liệu cần chuẩn bị theo quy định mới.
Bài viết dưới đây hướng dẫn những nội dung trọng tâm về hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP, giúp doanh nghiệp xác định nghĩa vụ tuân thủ, chuẩn bị tài liệu phù hợp và chủ động giải trình khi cơ quan thuế yêu cầu.
管理转让定价的重要性。
关联方交易的税务管理已从自愿鼓励转向严格的、基于风险的控制。转让定价文档是一系列文件、数据和经济分析的集合,旨在证明关联方之间的交易符合独立交易原则(ARP)。.
Nếu không chuẩn bị kỹ lưỡng hồ sơ xác định giá, doanh nghiệp đối mặt với rủi ro bị ấn định thuế, phạt chậm nộp và ảnh hưởng nghiêm trọng đến uy tín trên thị trường. Đặc biệt trong kỳ quyết toán thuế năm 2026, khi các hệ thống dữ liệu của ngành Thuế đã được số hóa đồng bộ, việc sở hữu một bộ hồ sơ chuẩn chỉnh là điều kiện tiên quyết để tối ưu hóa chi phí thuế và tránh các khoản phạt không đáng có.
哪些实体需要编制转让定价文档?
Theo Nghị định 255/2026/NĐ-CP, người nộp thuế có phát sinh giao dịch liên kết thuộc phạm vi điều chỉnh phải thực hiện nghĩa vụ kê khai, xác định giá giao dịch liên kết theo quy định. Việc có phải lập đầy đủ Hồ sơ xác định giá giao dịch liên kết hay không cần được xác định trên cơ sở các điều kiện miễn trừ cụ thể tại Điều 20 Nghị định này.
Khi rà soát nghĩa vụ lập hồ sơ, doanh nghiệp cần xác định:
- Quan hệ liên kết: Đối chiếu các tiêu chí xác định bên có quan hệ liên kết theo Điều 5 Nghị định 255/2026/NĐ-CP.
- Giao dịch phát sinh: Rà soát các giao dịch mua bán hàng hóa, cung cấp dịch vụ, vay, cho vay, giao dịch tài chính và các giao dịch khác thuộc phạm vi quy định.
- Nghĩa vụ kê khai: Xác định các phụ lục kê khai phải nộp cùng hồ sơ quyết toán thuế thu nhập doanh nghiệp.
- Nghĩa vụ lập hồ sơ: Kiểm tra điều kiện miễn kê khai, miễn lập hồ sơ hoặc miễn lập hồ sơ nhưng vẫn phải kê khai theo Điều 20 Nghị định 255/2026/NĐ-CP.
Các trường hợp được miễn lập hồ sơ xác định giá
Không phải mọi doanh nghiệp có giao dịch liên kết đều phải lập đầy đủ Hồ sơ xác định. Theo Điều 20 Nghị định 255/2026/NĐ-CP, cần phân biệt trường hợp được miễn kê khai và miễn lập hồ sơ với trường hợp chỉ được miễn lập hồ sơ nhưng vẫn phải thực hiện nghĩa vụ kê khai theo quy định.
Trường hợp 1: Được miễn kê khai và miễn lập hồ sơ
Người nộp thuế được miễn kê khai xác định giá giao dịch liên kết tại Mục III, Mục IV Phụ lục I và miễn lập Hồ sơ xác định giá giao dịch liên kết khi chỉ phát sinh giao dịch với các bên liên kết là đối tượng nộp thuế thu nhập doanh nghiệp tại Việt Nam, áp dụng cùng mức thuế suất thuế thu nhập doanh nghiệp với người nộp thuế và không bên nào được hưởng ưu đãi thuế thu nhập doanh nghiệp trong kỳ tính thuế.
Người nộp thuế vẫn phải kê khai căn cứ miễn trừ tại Mục I, Mục II Phụ lục I theo quy định.
Trường hợp 2: Được miễn lập hồ sơ nhưng vẫn phải kê khai
Các trường hợp được miễn lập Hồ sơ bao gồm:
- 纳税人虽发生了关联交易,但该纳税期间产生的总营业收入低于500亿越南盾,且该纳税期间内所有关联交易的总价值低于300亿越南盾。.
- Người nộp thuế đã ký kết Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) và thực hiện nộp báo cáo thường niên theo quy định pháp luật về APA.
- Người nộp thuế đáp ứng điều kiện về doanh thu dưới 500 tỷ đồng, không phát sinh doanh thu, chi phí từ hoạt động khai thác, sử dụng tài sản vô hình và áp dụng mức tỷ suất lợi nhuận thuần chưa trừ chi phí lãi vay và thuế thu nhập doanh nghiệp theo ngưỡng quy định tại điểm c khoản 2 Điều 20.
Đối với trường hợp thứ ba, ngưỡng tỷ suất lợi nhuận thuần trên doanh thu thuần được quy định như sau:
| Lĩnh vực hoạt động | Tỷ suất lợi nhuận |
| Phân phối | 从 5% 开始 |
| Sản xuất | 从 10% 开始 |
| Gia công | 从 15% 开始 |
Việc xác định tỷ suất áp dụng phải tuân thủ điều kiện và cách xử lý đối với trường hợp hạch toán riêng doanh thu, chi phí được quy định tại Điều 20 Nghị định 255/2026/NĐ-CP.
查看详情: 关联方交易无需提供任何文件。.
笔记: Được miễn lập hồ sơ không đồng nghĩa với việc đương nhiên được miễn toàn bộ nghĩa vụ kê khai. Doanh nghiệp cần xác định chính xác trường hợp miễn trừ, thực hiện kê khai theo Phụ lục I và lưu giữ tài liệu chứng minh điều kiện miễn trừ theo quy định tương ứng.
Thành phần hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP
Theo quy định về nghĩa vụ của người nộp thuế tại Nghị định 255/2026/NĐ-CP, Hồ sơ xác định giá bao gồm các thông tin, hồ sơ, tài liệu, số liệu và chứng từ theo quy định, trong đó có:
- Thông tin về quan hệ liên kết và giao dịch liên kết thep Phụ lục I ban hành kèm theo Nghị định
- Hồ sơ quốc gia (Local File) theo danh mục nội dung thông tin, tài liệu tại Phụ lục II
- 主文件 theo danh mụ nội dung thông tin, tài liệu tại Phụ lục III
- Báo cáo lợi nhuận liên quốc gia (CbCR) của Công ty mẹ tối cao theo Điều 19 và Phụ lục IV, trong trường hợp thuộc diện áp dụng.
Doanh nghiệp cần xác định nghĩa vụ lập và cung cấp từng loại tài liệu theo quy định tương ứng, không mặc định rằng mọi doanh nghiệp đều phải lập và nộp đầy đủ cả ba tầng hồ sơ trong mọi trường hợp.
本地文件
Hồ sơ quốc gia là tài liệu quan trọng nhất đối với cơ quan thuế sở tại. Nội dung của hồ sơ ở cấp độ này tập trung vào:
- 公司信息:详细介绍公司组织结构、管理、业务发展战略以及越南市场的主要竞争对手。.
- 交易详情:列出本年度发生的所有关联方交易,包括交易金额、相关合同和实际付款方式。.
查看详情: 全国关联方交易概况。.
Phân tích chức năng (FAR Analysis): Đây được xem là phần quan trọng nhất, doanh nghiệp cần chứng minh được lợi nhuận thu về tương xứng với:
- 所履行的职能:制造、组装、研究、营销或技术支持。.
- 在用资产:机器设备、厂房、知识产权、软件。.
- 所承担的风险:汇率风险、债务回收风险、产品缺陷风险。.
全球企业概况(主文件)
如果企业是跨国公司的成员,则转让定价文档必须包含全球集团概况。该文件提供了更全面的信息,包括:
- 该公司的全球所有权结构和业务实体。.
- 无形资产的一个重要类别,以及谁拥有和利用它们。.
- 内部财务协议、资金政策和担保。.
- 合并财务报表以及集团与其他国家签订的特殊税收协定。.
国别报告 (CbCR)
Báo cáo này yêu cầu sự minh bạch về việc phân bổ thu nhập, số thuế đã nộp và các chỉ số kinh tế tại mỗi quốc gia mà tập đoàn hoạt động. Nếu công ty mẹ tối cao ở nước ngoài đã nộp báo cáo này, doanh nghiệp tại Việt Nam cần lưu trữ bản sao và thông báo cho cơ quan thuế.
更新: Thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia.
关于保存和向税务机关提供记录的规定。
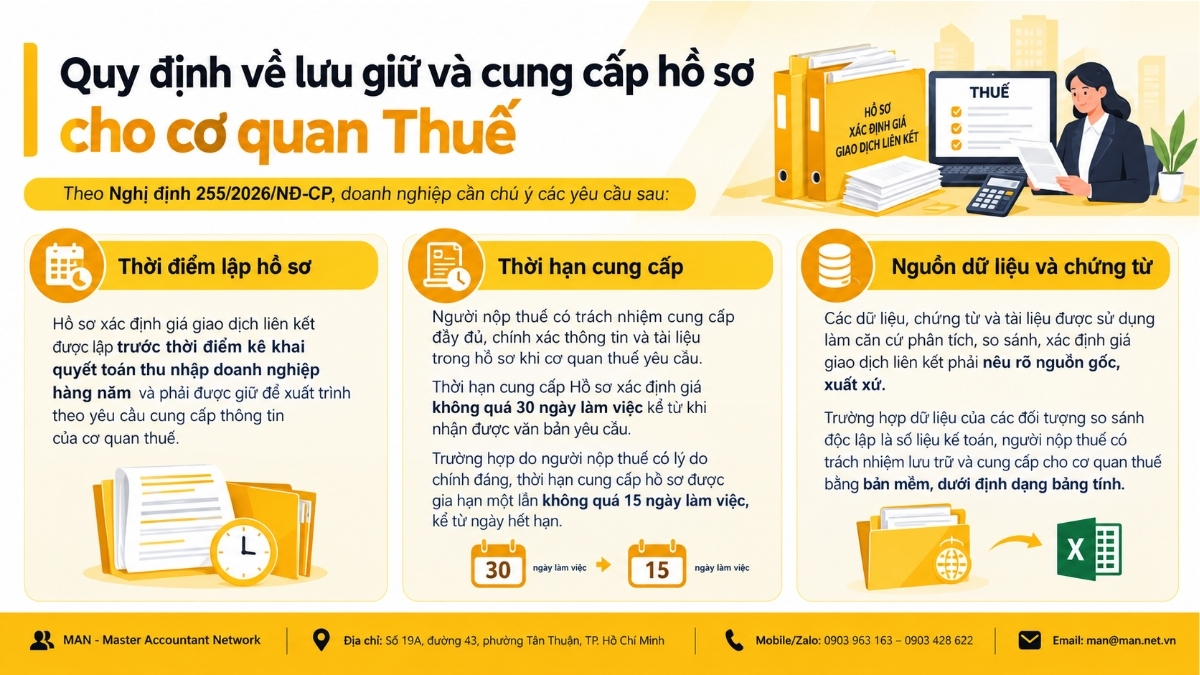
Theo Nghị định 255/2026/NĐ-CP, doanh nghiệp cần chú ý các yêu cầu sau:
- Thời điểm lập hồ sơ: Hồ sơ xác định giá giao dịch liên kết được lập trước thời điểm kê khai quyết toán thu nhập doanh nghiệp hàng năm và phải được giữ để xuất trình theo yêu cầu cung cấp thông tin của cơ quan thuế.
- Thời hạn cung cấp: Người nộp thuế có trách nhiệm cung cấp đầy đủ, chính xác thông tin và tài liệu trong hồ sơ khi cơ quan thuế yêu cầu. Thời hạn cung cấp Hồ sơ xác định giá không quá 30 ngày làm việc kể từ khi nhận được văn bản yêu cầu. Trường hợp do người nộp thuế có lý do chính đáng, thời hạn cung cấp hồ sơ được gia hạn một lần không quá 15 ngày làm việc, kể từ ngày hết hạn.
- Nguồn dữ liệu và chứng từ: Các dữ liệu, chứng từ và tài liệu được sử dụng làm căn cứ phân tích, so sánh, xác định giá giao dịch liên kết phải nêu rõ nguồn gốc, xuất xứ. Trường hợp dữ liệu của các đối tượng so sánh độc lập là số liệu kế toán, người nộp thuế có trách nhiệm lưu trữ và cung cấp cho cơ quan thuế bằng bản mềm, dưới định dạng bảng tính.
参考: 关联方交易文件服务.
导致转让定价文档被拒的常见错误。
在现场检查中,税务机关经常指出企业转让定价文件中存在的以下漏洞:
- Dữ liệu so sánh không tương đồng (Benchmarking): Doanh nghiệp sản xuất hàng may mặc nhưng lại lấy biên lợi nhuận của doanh nghiệp sản xuất linh kiện điện tử để so sánh.
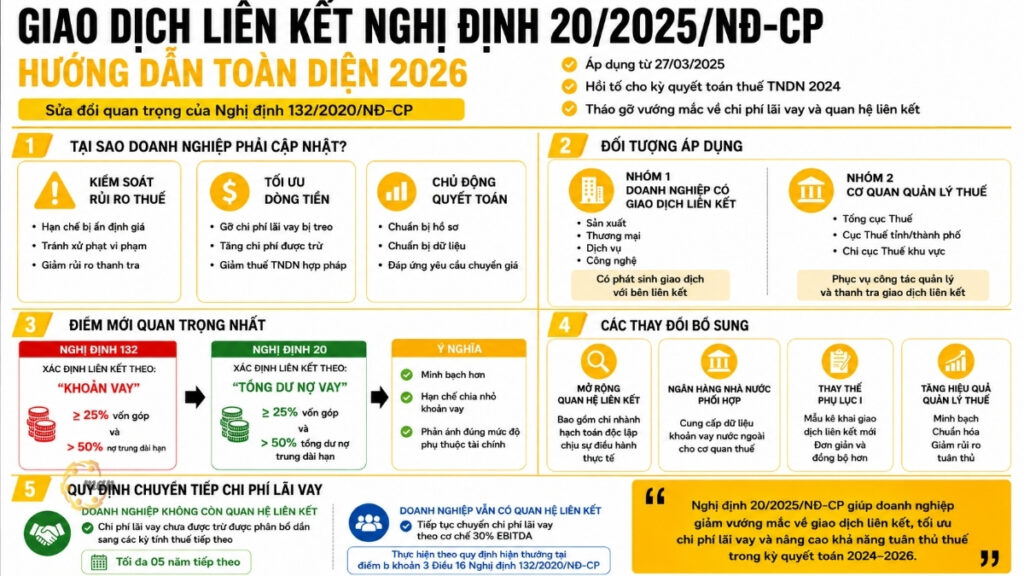
- Bỏ sót chi phí lãi vay: Theo Nghị định 255 kế thừa Nghị định 132 về chi phí lãi vay, tổng chi phí lãi vay được trừ không quá 30% EBITDA. Nhiều doanh nghiệp quên không bóc tách phần này khi lập hồ sơ xác định giá giao dịch liên kết, dẫn đến việc bị truy thu thuế thu nhập doanh nghiệp.
- Hồ sơ mang tính đối phó: Các nội dung phân tích FAR chỉ sao chép từ năm này sang năm khác mà không cập nhật các biến động thị trường thực tế trong năm 2026. Điều này làm giảm tính thuyết phục của hồ sơ.
- 与财务报表存在差异:文件中销售成本和关联方交易收入的数据与经审计的财务报表附注不符。.
为了彻底纠正这些错误,企业应该寻求专业建议。 关联方交易咨询服务 我们与专业、信誉良好且经验丰富的机构合作,以确保准确性并最大限度地提高税收优惠。.
优化转让定价文档的秘诀。
为了使确定转让定价的文件更加完善和专业,企业需要采取积极主动而非被动应对的管理思维。.
Rà soát dữ liệu giao dịch liên kết và chi phí lãi vay
Doanh nghiệp cần đối chiếu giá trị giao dịch liên kết, chính sách giá, hợp đồng, dữ liệu kế toán và kết quả phân tích so sánh trước khi hoàn thiện hồ sơ. Đối với doanh nghiệp có phát sinh chi phí lãi vay, cần rà soát riêng điều kiện xác định chi phí lãi vay được trừ theo Điều 16 Nghị định 255/2026/NĐ-CP.
Theo quy định tại khoản 3 Điều 16, tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ. Phần chi phí lãi vay không được trừ được xem xét chuyển sang kỳ tính thuế tiếp theo theo điều kiện tại khoản này.
Việc rà soát chi phí lãi vay cần được thực hiện song song với việc kiểm tra nghĩa vụ kê khai và lập hồ sơ giao dịch liên kết, đặc biệt đối với doanh nghiệp có các khoản vay từ bên liên kết.
控制利息支出和 EBITDA
这是最重要也是最新的一点。在转让定价文档中,企业需要单独设立一个章节来计算和解释30% EBITDA项下的利息支出上限。证明关联方贷款用于核心业务运营将有助于企业保护其可抵扣费用。.
应用技术和大数据
2026年,税务机关将利用人工智能算法审查数据。因此,企业也应使用专门的软件来审查记录,以确定转让定价。这些工具有助于比对纳税申报表之间的数据,并在提交申报表之前发现潜在的差异。.
建立税务健康审查流程。
Hãy coi việc lập hồ sơ xác định giá là một phần của quy trình quản trị rủi ro hàng tháng. Việc đối soát định kỳ giúp doanh nghiệp điều chỉnh giá phí kịp thời, đảm bảo đến cuối năm, các chỉ số tài chính nằm đúng trong khoảng giá trị thị trường mà hồ sơ xác định giá đã xác lập.
结论和建议
Việc lập hồ sơ xác định giá giao dịch liên kết cần được thực hiện trên cơ sở quy định pháp luật hiện hành và đặc điểm giao dịch thực tế của doanh nghiệp. Nghị định 255/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026, đặt ra yêu cầu doanh nghiệp rà soát lại nghĩa vụ kê khai, điều kiện miễn trừ, thành phần hồ sơ và thời hạn cung cấp tài liệu cho cơ quan thuế.
Doanh nghiệp nên chủ động xác định quan hệ liên kết, đối chiếu điều kiện miễn trừ theo Điều 20, chuẩn bị hồ sơ theo các phụ lục tương ứng và kiểm tra tính nhất quán của dữ liệu trước thời điểm quyết toán thuế thu nhập doanh nghiệp. Việc chuẩn bị đầy đủ căn cứ và tài liệu ngay từ đầu giúp doanh nghiệp nâng cao khả năng giải trình và quản trị rủi ro thuế trong các giao dịch liên kết.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.
Câu hỏi thường gặp về hồ sơ xác định giá giao dịch liên kết
第 255/2026/ND-CP 号法令适用于哪个纳税期?
Nghị định có hiệu lực thi hành từ ngày 01/07/2026 và được áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
Thời hạn cung cấp hồ sơ giao dịch liên kết cho cơ quan thuế là bao lâu?
Theo quy định tại Nghị định 255/2026/NĐ-CP, thời hạn cung cấp hồ sơ không quá 30 ngày làm việc kể từ khi nhận được văn bản yêu cầu của cơ quan thuế. Trường hợp có lý do chính đáng, thời hạn được gia hạn một lần không quá 15 ngày làm việc, kể từ ngày hết hạn.
Doanh nghiệp có doanh thu dưới 50 tỷ đồng có được miễn lập hồ sơ giao dịch liên kết không?
Theo điểm a khoản 2 Điều 20 Nghị định 255/2026/NĐ-CP, người nộp thuế phải đồng thời đáp ứng điều kiện tổng doanh thu phát sinh trong kỳ tính thuế dưới 50 tỷ đồng và tổng giá trị tất cả giao dịch liên kết phát sinh trong kỳ dưới 30 tỷ đồng để thuộc trường hợp miễn lập hồ sơ này. Doanh nghiệp vẫn phải thực hiện nghĩa vụ kê khai theo quy định.
Hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP gồm những gì?
Hồ sơ bao gồm thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I, Hồ sơ quốc gia theo Phụ lục II, Hồ sơ toàn cầu theo Phụ lục III và Báo cáo lợi nhuận liên quốc gia theo Điều 19, Phụ lục IV trong trường hợp thuộc diện áp dụng. Nghĩa vụ cụ thể cần được xác định theo quy định tương ứng và điều kiện miễn trừ.