


根据第255/2026/NĐ-CP号法令第23条的规定,第132/2020/NĐ-CP号法令自2026年7月1日起失效。 自2026年度企业所得税纳税期起,涉及关联交易的企业应按照第255/2026/NĐ-CP号法令的规定执行。.
颁布第132/2020/ND-CP号法令
政府第132/2020/ND-CP号法令,规范企业税收管理 关联交易。颁布第132/2020/ND-CP号法令,旨在更新和完善越南转让定价控制法律框架,使其接近国际标准。 (BEPS/OECD),提高透明度、税收公平性并限制税基侵蚀。第132/2020/ND-CP号法令取代了之前的法规(例如第20/2017/ND-CP号法令,并由第68/2020/ND-CP号法令补充)。
调整目标
第132/2020/ND-CP号法令的核心目标是建立一个清晰、全面的转让定价管理法律框架。首先,第132/2020/ND-CP号法令要求交易价格的确定必须基于经济实质而非仅仅基于法律形式,以确保关联交易与独立交易进行公平比较。
此外,企业有义务按照经合组织(OECD)的建议,在全球记录(主文件)、国家记录(本地文件)和跨国利润报告(CbCR)三个层面申报和保存价格确定记录。另一个值得注意的点是,该法令规定了利息支出扣除限额。利息支出基于与EBITDA相同的指标计算,以防止出现资金短缺,超出部分可以结转至下一个纳税期,并规定了例外情况以确保政策公平。最后,该法令还加强了税务机关在风险分析、纳税评估和检查方面的权限和工具,并鼓励企业运用预约定价安排(APA)机制,以减少争议,提高税务合规的稳定性。
Những mục tiêu và trụ cột này được Nghị định 255/2026/NĐ-CP kế thừa gần như toàn bộ, chi tiết tại phần “Nghị định 255/2026/NĐ-CP kế thừa những gì” bên dưới.
第132/2020/ND-CP号法令的适用范围和主体
第132/2020/ND-CP号法令的适用范围
第132/2020/ND-CP号法令对企业税收管理作出了全面规定。 联盟交易内容涵盖交易定价原则、申报和保存定价记录的义务,以及提供跨境利润报告的责任。同时,该法令还规定了利息支出控制机制和超额处理方式,并明确规定了税务机关在检查、审核和纳税评估方面的权力和责任。
第132/2020/ND-CP号法令的适用对象
根据规定,第132/2020/ND-CP号法令适用于:
| 法规 | 目的 |
第132/2020/ND-CP号法令 | 在越南与关联方有业务往来的生产经营机构。可以是越南国内企业,也可以是外商投资企业 (FDI)。 |
| 境内企业拥有其他企业出资25%及以上。 | |
| 由另一方控制、运营或在财务上依赖于另一方的企业。 | |
| 企业也受第三方(如母公司、公司)的控制。 | |
| 借入资本、财务担保、行政资源共享超过规定标准的 |
Cập nhật theo Nghị định 255/2026/NĐ-CP: Điều 2 Nghị định 255/2026/NĐ-CP giữ nguyên đối tượng áp dụng gồm người nộp thuế có phát sinh giao dịch với bên có quan hệ liên kết theo Điều 5, cơ quan thuế và các cơ quan, tổ chức, cá nhân có liên quan.
关联关系的定义第 132/2020/ND-CP 号法令
第132/2020/ND-CP号法令第5条规定的关联关系是指一方直接或间接参与另一方的管理、控制、出资或投资,或双方均受第三方管理、控制或出资的关系。第132/2020/ND-CP号法令的规定是识别关联交易和适用市场价格原则的基础。
Từ kỳ tính thuế 2026, các trường hợp quan hệ liên kết được quy định tại khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP. Các ngưỡng về sở hữu vốn, điều hành, kiểm soát, vay vốn và quan hệ thân nhân được giữ nguyên; điểm thay đổi nằm ở trường hợp 2 (bổ sung ngoại lệ) và trường hợp 6 (bổ sung giao dịch mượn, cho mượn).
常见情况
案例一:资本所有权联系
Doanh nghiệp được xác định là có quan hệ liên kết khi một bên nắm giữ trực tiếp hoặc gián tiếp ít nhất 25% vốn góp của chủ sở hữu của bên kia, hoặc cả hai bên đều có ít nhất 25% vốn góp của chủ sở hữu do cùng một bên thứ ba nắm giữ. Ngoài ra, nếu một doanh nghiệp là cổ đông lớn nhất về vốn góp của chủ sở hữu và nắm giữ trực tiếp hoặc gián tiếp ít nhất 10% tổng số cổ phần của doanh nghiệp kia thì quan hệ liên kết cũng hình thành. (Kế thừa nguyên vẹn tại điểm a, b, c khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP.)
举例说明:两家企业均有≥25%的资本由第三方持有
- C公司的注册资本为2000亿越南盾,其中E公司出资600亿越南盾(占30%)。
- D公司的注册资本为1500亿越南盾,其中E公司出资500亿越南盾(占33.31 TP3T)。
C公司与D公司虽然互不直接出资,但由于C公司与D公司均持有E公司出资的≥25%,因此C公司与D公司存在关联关系。
Trường hợp 2: Liên kết qua cho vay, hoặc bảo lãnh
Một doanh nghiệp bảo lãnh hoặc cho doanh nghiệp khác vay vốn dưới bất kỳ hình thức nào được xác định là có quan hệ liên kết khi đồng thời thỏa mãn hai điều kiện: tổng dư nợ vay giữa hai bên ít nhất bằng 25% vốn góp của chủ sở hữu của doanh nghiệp đi vay 和 chiếm trên 50% tổng dư nợ tất cả các khoản nợ trung và dài hạn của doanh nghiệp đi vay.
例子: Công ty G có vốn chủ sở hữu 100 tỷ đồng, tổng dư nợ trung dài hạn 80 tỷ đồng. Trong đó, Công ty H cho G vay 50 tỷ đồng, 30 tỷ đồng còn lại là khoản vay từ Ngân hàng K.
Khoản vay 50 tỷ đồng từ Công ty H chiếm 50% vốn chủ sở hữu của G (≥ 25%) và chiếm 62,5% tổng dư nợ trung dài hạn (> 50%). Vì đáp ứng đồng thời hai điều kiện, Công ty G và Công ty H có quan hệ liên kết.
Ngược lại, nếu Công ty H chỉ cho vay 30 tỷ đồng (30% vốn chủ sở hữu nhưng chỉ chiếm 37,5% nợ trung dài hạn), điều kiện thứ hai không thỏa mãn và riêng khoản vay này không làm phát sinh quan hệ liên kết.
Cập nhật điểm mới: Ngưỡng 25% và trên 50% được giữ nguyên tại điểm d khoản 2 Điều 5. Nghị định 255/2026/NĐ-CP tiêp tục ghi nhận hai trường hợp loại trừ đối với tổ chức tín dụng (điểm d.1, d.2 kế thừa từ Nghị định 20/2025/NĐ-CP) và bổ sung mới trường hợp loại trừ thứ ba.
Trường hợp loại trừ thứ ba:
- 债权人和担保人是具有注册资本的国有组织,其职能是买卖和处理债务,但不直接或间接参与债务企业或担保企业的管理、控制、出资或投资,如本条款第 a 点和第 c 点所规定。.
案例三:通过人员、决策权进行衔接
Một doanh nghiệp chỉ định trên 50% thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của doanh nghiệp kia, hoặc chỉ định một thành viên có quyền quyết định chính sách tài chính, hoạt động kinh doanh của doanh nghiệp kia; hoặc hai doanh nghiệp cùng có trên 50% thành viên ban lãnh đạo do một bên thứ ba chỉ định – đều được xác định là có quan hệ liên kết. Các trường hợp doanh nghiệp chịu sự điều hành, kiểm soát, quyết định trên thực tế của doanh nghiệp kia cũng là quan hệ liên kết; từ Nghị định 20/2025/NĐ-CP, chi nhánh hạch toán độc lập thực hiện kê khai, nộp thuế TNDN được nêu rõ trong trường hợp này. (Kế thừa tại điểm đ, e, k khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP.)
例子: M公司董事会由5名董事组成,其中N公司直接任命3人,其任命比例为60%,超过第132/2020/ND-CP号法令规定的50%的门槛,因此M公司与N公司存在关联关系。
案例四:通过家庭关系联系
Hai doanh nghiệp được xác định là có quan hệ liên kết nếu được điều hành hoặc chịu sự kiểm soát về nhân sự, tài chính và hoạt động kinh doanh bởi các cá nhân có quan hệ vợ, chồng; cha mẹ, con; anh chị em; ông bà, cháu; cô, dì, chú, cậu, bác ruột và cháu ruột… theo danh sách quan hệ tại điểm g khoản 2 Điều 5. (Kế thừa nguyên vẹn tại Nghị định 255/2026/NĐ-CP.)
例子: Công ty X có vốn điều lệ 100 tỷ đồng, ông Nguyễn Văn A sở hữu 40% cổ phần và giữ vai trò Tổng Giám đốc. Công ty Y có vốn điều lệ 80 tỷ đồng, bà Trần Thị B (vợ ông A) sở hữu 35% cổ phần và là Chủ tịch Hội đồng quản trị. Do ông A và bà B có quan hệ vợ chồng, Công ty X và Công ty Y có quan hệ liên kết.
案例五:个人控制的链接
Các doanh nghiệp chịu sự kiểm soát của một cá nhân thông qua vốn góp của cá nhân này vào doanh nghiệp đó hoặc trực tiếp tham gia điều hành doanh nghiệp được xác định là có quan hệ liên kết. (Kế thừa tại điểm i khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP.)
例子: Ông Phạm Văn C góp 40% vốn và là Chủ tịch HĐQT Công ty M (vốn điều lệ 120 tỷ đồng); đồng thời góp 30% vốn và là Giám đốc điều hành Công ty N (vốn điều lệ 60 tỷ đồng). Dù M và N không sở hữu vốn chéo, cả hai cùng chịu sự kiểm soát của ông C thông qua vốn góp và quyền điều hành, nên M và N có quan hệ liên kết.
Trường hợp 6: Liên kết phát sinh trong kỳ do giao dịch với người điều hành, kiểm soát
Theo Nghị định 132/2020/NĐ-CP, doanh nghiệp phát sinh giao dịch chuyển nhượng, nhận chuyển nhượng ít nhất 25% vốn góp của chủ sở hữu, hoặc vay, cho vay ít nhất 10% vốn góp của chủ sở hữu với cá nhân điều hành, kiểm soát doanh nghiệp (hoặc thân nhân của họ) trong kỳ tính thuế thì được xác định là có quan hệ liên kết trong kỳ đó.
第255/2026/NĐ-CP号法令更新: Điểm l khoản 2 Điều 5 bổ sung giao dịch 借贷
Sau khi xác định quan hệ liên kết, nội dung doanh nghiệp cần đặc biệt lưu ý là quy định khống chế chi phí lãi vay, yếu tố ảnh hưởng trực tiếp đến chi phí được trừ và nghĩa vụ thuế TNDN.
控制权益费用规定(30%)第132/2020/ND-CP号法令
第16条第3款 第132/2020/ND-CP号法令 quy định tổng chi phí lãi vay được trừ của doanh nghiệp có giao dịch liên kết không vượt quá 30% của một chỉ tiêu tương đương EBITDA; chi phí lãi vay được tính sau khi trừ lãi tiền gửi và lãi cho vay.
Quy định này được 第255/2026/ND-CP号法令 giữ nguyên về nội dung tại khoản 3 Điều 16, chỉ cập nhật dẫn chiếu Luật Các tổ chức tín dụng và Luật Kinh doanh bảo hiểm hiện hành. Nguyên văn khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP:
“(1)纳税人当期发生的扣除存款利息、贷款利息后的利息支出总额,在确定企业所得税应税收入时,不得超过纳税人当期经营活动净利润总额加上扣除存款利息、贷款利息后的利息支出加上当期发生的折旧费用之和。
(2)如果下一纳税期间发生的可扣除利息费用总额低于第(1)点规定的标准,则第(1)点规定的不可扣除利息费用部分应在确定可扣除利息费用总额时结转到下一纳税期间。利息费用连续结转期限自发生不可扣除利息费用年度的次年起不得超过5年;
(3)第(1)点的规定不适用于根据《条例》属于信贷机构的纳税人的贷款。 2010年信贷机构法 依照保险业法的规定经营保险业务的机构;官方发展援助(ODA)贷款、以政府从国外借款形式发放给企业的政府优惠贷款;实施国家目标计划(新农村建设和可持续减贫计划)的贷款、实施国家社会福利政策的计划和项目的投资贷款(安置房、工人住房、学生住房、社会住房和其他公益项目),
(四)纳税人按照本规定附件一申报纳税期间的利息费用率。 第132/2020/ND-CP号法令“
参考: 法律图书馆
Cơ chế chuyển phần chi phí lãi vay không được trừ
Phần chi phí lãi vay bị loại do vượt trần không bị xóa ngay. Phần này được chuyển sang các kỳ tính thuế tiếp theo khi tổng chi phí lãi vay được trừ của kỳ sau thấp hơn mức 30% EBITDA của kỳ đó. Thời hạn chuyển tính liên tục không quá 05 năm kể từ năm tiếp sau năm phát sinh. Cơ chế này không thay đổi khi chuyển từ Nghị định 132/2020/NĐ-CP sang Nghị định 255/2026/NĐ-CP, nên số chi phí lãi vay chưa chuyển hết của các kỳ trước tiếp tục được theo dõi trong thời hạn còn lại.
Chuyển tiếp: Doanh nghiệp đang thuộc đối tượng được chuyển tiếp về chi phí lãi vya theo Điều 3 Nghị định 20/2025/NĐ-CP tiếp túc được chuyển tiếp cho thời gian còn lại theo Điều 3 Nghị định 20/2025/NĐ-CP (khoản 3 Điều 23 Nghị định 255/2026/NĐ-CP).
Các trường hợp không áp dụng khống chế 30%
Danh sách ngoại lệ được giữ nguyên:
- 纳税人的贷款对象为信贷机构(依据《信贷机构法》)或保险业务组织(依据《保险业务法》)。
- 官方发展援助(ODA)贷款和优惠贷款,即政府从国外借款再贷给企业的机制。
- 优惠贷款、国家目标项目资金(例如:新农村项目、可持续减贫)。
- 用于投资实施国家社会福利政策的项目/计划的贷款,例如:安置房、职工住房、学生住房、社会住房和其他公益项目。
笔记: Được miễn lập Hồ sơ xác định giá giao dịch liên kết không đồng nghĩa với được miễn áp dụng ngưỡng 30% EBITDA.
国别报告 (CbCR)
CbCR là báo cáo cấp tập đoàn, phản ánh cách phân bổ doanh thu, lợi nhuận, thuế và một số chỉ số hoạt động (số nhân viên, tài sản hữu hình…) theo từng quốc gia nơi tập đoàn hoạt động. Báo cáo cung cấp cho cơ quan thuế bức tranh toàn cầu của tập đoàn để đánh giá rủi ro chuyển giá, BEPS và phục vụ trao đổi thông tin theo tiêu chuẩn OECD.
Đây là nội dung được sửa đổi nhiều nhất khi Nghị định 255/2026/NĐ-CP thay thế Nghị định 132/2020/NĐ-CP. Bảng dưới đây so sánh những điểm chính:
| 内容 | 第132/2020号法令 | 第255/2026号法令 |
| 全球合并收入门槛 | Từ 18.000.000 tỷ đồng trở lên | Tương đương từ 750 triệu Euro trở lên |
| Năm căn cứ xác định ngưỡng | 税期内收入 | Doanh thu của năm tài chính liền kề trước năm báo cáo |
| 汇率 | 尚未受到监管 | Tỷ giá trung tâm hoặc trung bình tỷ giá tính chéo tháng 12 do Ngân hàng Nhà nước công bố |
| 提交期限 | 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao | Giữ nguyên: chậm nhất 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo |
| Thông báo đối tượng nộp | 目前还没有标准化的模板。 | Mẫu số 01/TB-BCLN, nộp 01 lần khi lần đầu phát sinh nghĩa vụ; cập nhật trong 90 ngày khi có thay đổi |
| Định dạng nộp | 尚未受到监管 | Định dạng XML đã mã hóa, qua Hệ thống thông tin quản lý thuế |
| Sử dụng CbCR | 并非用于价格操纵 | Không dùng để ấn định và điều chỉnh giá giao dịch liên kết |
母公司在越南时提交跨境利润报告的时间
Nếu người nộp thuế là Công ty mẹ tối cao đặt tại Việt Nam và có tổng doanh thu hợp nhất toàn cầu trong năm tài chính liền kề trước năm báo cáo tương đương từ 750 triệu Euro trở lên thì phải lập và nộp Báo cáo lợi nhuận liên quốc gia thep Phụ lục IV ban hành kèm theo Nghị định này cho cơ quan thuế.
母公司在境外时何时申报跨境利润
Người nộp thuế tại Việt Nam thuộc tập đoàn đạt ngưỡng 750 triệu Euro không phải nộp CbCR cho cơ quan thuế Việt Nam khi:
- Công ty mẹ tối cao lập, nộp CbCR tại nước cư trú và báo cáo được trao đổi tự động cho cơ quan thuế Việt Nam theo Thỏa thuận của Nhà chức trách có thẩm quyền; hoặc
- Công ty mẹ tối cao chỉ định tổ chức thay mặt nộp CbCR tại một quốc gia đáp ứng đủ các điều kiện về nghĩa vụ nộp báo cáo, thỏa thuận trao đổi thông tin còn hiệu lực với Việt Nam và không rơi vào tình trạng không trao đổi thông tin một cách hệ thống.
Trong cả hai trường hợp, doanh nghiệp tại Việt Nam vẫn phải gửi Thông báo về đối tượng nộp Báo cáo lợi nhuận liên quốc gia cho cơ quan thuế.
Người nộp thuế Việt Nam chỉ phải nộp CbCR khi:
- Công ty mẹ tối cao không có nghĩa vụ lập báo cáo tại nước cư trú;
- Nước cư trú có điều ước, thỏa thuận về thuế với Việt Nam nhưng không có thỏa thuận của Nhà chức trách có thẩm quyền có hiệu lực tại thời điểm đến hạn nộp;
- Hoặc đã xảy ra tình trạng không thực hiện trao đổi thông tin một cách hệ thống và tính trạng này đã được thông báo người nộp thuế.
Nghị định 255/2026/NĐ-CP cũng bổ sung ngoại lệ: Không phải nộp khi Công ty mẹ tối cao không có nghĩa vụ lập báo cáo tại nước cư trú chỉ vì khác biệt về ngưỡng doanh thu, đồng tiền quy đổi hoặc nguyên tắc xác định doanh thu giữa các quốc gia.
Trường hợp tập đoàn có nhiều hơn 01 người nộp thuế tại Việt Nam, Công ty mẹ tối cao có thể chỉ định bằng văn bản một người nộp thuế thực hiện nghĩa vụ liên quan đến CbCR tại Việt Nam.
Nghị định 255/2026/NĐ-CP kế thừa những gì từ Nghị định 132/2020/NĐ-CP?
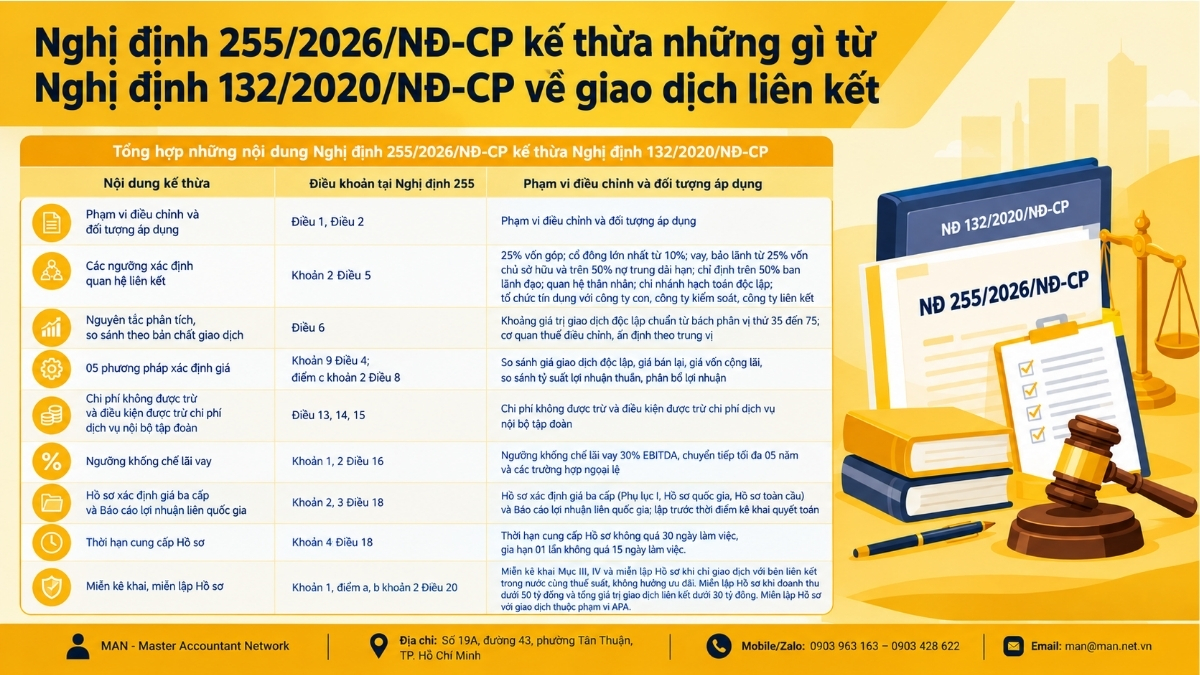
Theo Công văn 4697/CT-CS ngày 09/7/2026 của Cục Thuế, Nghị định 255/2026/NĐ-CP (gồm 4 chương, 24 điều) về cơ bản kế thừa Nghị định 132/2020/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 20/2025/NĐ-CP. Các nội dung cốt lõi doanh nghiệp đang áp dụng được giữ nguyên:
| Nội dung kế thừa | Điều khoản tại Nghị định 255 |
| 监管范围和适用对象 | Điều 1, Điều 2 |
| Các ngưỡng xác định quan hệ liên kết: 25% vốn góp; cổ đông lớn nhất từ 10%; vay, bảo lãnh từ 25% vốn chủ sở hữu và trên 50% nợ trung dài hạn; chỉ định trên 50% ban lãnh đạo; quan hệ thân nhân; chi nhánh hạch toán độc lập; tổ chức tín dụng với công ty con, công ty kiểm soát, công ty liên kết | Khoản 2 Điều 5 |
| Nguyên tắc phân tích, so sánh theo bản chất giao dịch | Điều 6 |
| Khoảng giá trị giao dịch độc lập chuẩn từ bách phân vị thứ 35 đến 75; cơ quan thuế điều chỉnh, ấn định theo trung vị | Khoản 9 Điều 4; điểm c khoản 2 Điều 8 |
| 05 phương pháp xác định giá: so sánh giá giao dịch độc lập, giá bán lại, giá vốn cộng lãi, so sánh tỷ suất lợi nhuận thuần, phân bổ lợi nhuận | Điều 13, 14, 15 |
| Chi phí không được trừ và điều kiện được trừ chi phí dịch vụ nội bộ tập đoàn | Khoản 1, 2 Điều 16 |
| Ngưỡng khống chế lãi vay 30% EBITDA, chuyển tiếp tối đa 05 năm và các trường hợp ngoại lệ | 第16条第3款 |
| Hồ sơ xác định giá ba cấp (Phụ lục I, Hồ sơ quốc gia, Hồ sơ toàn cầu) và Báo cáo lợi nhuận liên quốc gia; lập trước thời điểm kê khai quyết toán | Khoản 2, 3 Điều 18 |
| Thời hạn cung cấp Hồ sơ không quá 30 ngày làm việc, gia hạn 01 lần không quá 15 ngày làm việc | Khoản 4 Điều 18 |
| Miễn kê khai Mục III, IV và miễn lập Hồ sơ khi chỉ giao dịch với bên liên kết trong nước cùng thuế suất, không hưởng ưu đãi. Miễn lập Hồ sơ khi doanh thu dưới 50 tỷ đồng và tổng giá trị giao dịch liên kết dưới 30 tỷ đồng. Miễn lập Hồ sơ với giao dịch thuộc phạm vi APA | Khoản 1, điểm a, b khoản 2 Điều 20 |
Những điểm mới của Nghị định 255/2026/NĐ-CP so với Nghị định 132/2020/NĐ-CP
Dưới đây là các điểm mới có tác động trực tiếp đến nghĩa vụ của doanh nghiệp từ kỳ tính thuế 2026:
Bổ sung quan hệ liên kết qua mượn, cho mượn
Giao dịch mượn, cho mượn từ 10% vốn góp của chủ sở hữu với cá nhân điều hành, kiểm soát doanh nghiệp hoặc thân nhân của họ được xác định tương tự giao dịch vay, cho vay.
Bổ sung trường hợp không xác định quan hệ liên kết
Áp dụng với chủ nợ, bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ có chức năng mua, bán, xử lý nợ, không tham gia điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp bên nợ.
Bổ sung Cơ sở dữ liệu quốc gia và thứ tự ưu tiên sử dụng cơ sở dữ liệu
Lần đầu tiên quy định thứ tự:
- Thông tin, dữ liệu được công bố công khai (thị trường chứng khoán, sàn giao dịch hàng hóa, dịch vụ, Cơ sở dữ liệu quốc gia, nguồn chính thức của bộ, ngành);
- 商业数据库;;
- 税务管理数据库。.
Việc sử dụng theo thứ tự ưu tiên phải bảo đảm nguyên tắc phân tích, so sánh theo Điều 6.
Nới điều kiện miễn lập Hồ sơ xác định giá
âng ngưỡng doanh thu từ dưới 200 tỷ đồng lên 低于5000亿越南盾 和 删除“从事简单经营活动”这一标准”. Các điều kiện không phát sinh doanh thu, chi phí từ khai thác, sử dụng tài sản vô hình và tỷ suất lợi nhuận tối thiểu (phân phối 5%, sản xuất 10%, gia công 15%) được giữ nguyên.
Sửa đổi toàn diện quy định về CbCR
Ngưỡng 750 triệu Euro, căn cứ doanh thu năm tài chính liền kề trước, Thông báo Mẫu 01/TB-BCLN nộp một lần, định dạng XML (chi tiết tại mục Báo cáo lợi nhuận liên quốc gia ở trên).
Thay đổi về trách nhiệm của cơ quan thuế
Không sử dụng CbCR để điều chỉnh giá giao dịch liên kết (trước đây chỉ quy định không dùng để ấn định); bổ sung chương trình hỗ trợ tuân thủ tự nguyện, trong đó cơ quan thuế công bố tỷ suất lợi nhuận ngành theo lĩnh vực, địa bàn hoặc nhóm người nộp thuế để hỗ trợ kê khai.
根据第108/2025/QH15号税务管理法
Nguyên tắc quản lý, kiểm tra và quyền, nghĩa vụ của người nộp thuế được dẫn chiếu theo Luật Quản lý thuế mới; “công ty kinh doanh làm thủ tục về thuế” được sửa thành “tổ chức kinh doanh làm thủ tục về thuế” khi đại diện người nộp thuế lập Hồ sơ xác định giá.
不遵守的法律后果
未按规定提交或者逾期提交附件和报告的,可能受到行政处罚,具体如下:
“对于在截止日期之后提交纳税申报表的纳税人,处以警告处罚,处罚期限为 01 日至 05 日,情节较轻的处以警告处罚。
除本条第 1 款规定的情况外,逾期 01 至 30 天提交纳税申报文件将被处以 2,000,000 越南盾至 5,000,000 越南盾的罚款。
超过规定期限 31 至 60 天提交纳税申报表将被处以 5,000,000 越南盾至 8,000,000 越南盾的罚款。
对于下列行为之一,将被处以8,000,000越南盾至15,000,000越南盾的罚款:
a)超过规定期限61至90天提交纳税申报文件;
b) 逾期 91 天以上提交纳税申报表,但未发生应纳税款;
c)未提交纳税申报,但未发生应纳税款;
d) 未按照企业所得税汇算清缴申报材料中关联交易企业税务管理规定提交附件.“
参考: 法律图书馆
Ngoài tiền phạt, doanh nghiệp còn bị buộc nộp phụ lục kèm hồ sơ khai thuế và có nguy cơ bị ấn định thuế nếu không chứng minh được giá giao dịch liên kết phù hợp nguyên tắc giao dịch độc lập.
总结
Nghị định 132/2020/NĐ-CP đã hết hiệu lực từ ngày 01/7/2026, nhưng vẫn là căn cứ pháp lý cho quyết toán, kiểm tra, thanh tra các kỳ tính thuế từ năm 2025 trở về trước. Từ kỳ tính thuế TNDN năm 2026, doanh nghiệp có giao dịch liên kết thực hiện theo Nghị định 255/2026/NĐ-CP.
Nghị định 255/2026/NĐ-CP kế thừa gần như toàn bộ từ ngưỡng xác định quan hệ liên kết, phương pháp xác định giá đến ngưỡng khống chế lãi vay 30% EBITDA.
03 thay đổi doanh nghiệp cần rà soát ngay cho kỳ quyết toán 2026:
- GIao dịch mượn, cho mượn với cá nhân điều hành, kiểm soát;
- Khả năng được miễn lập Hồ sơ theo ngưỡng doanh thu mới dưới 500 tỷ đồng;
- Và nghĩa vụ CbCR theo ngưỡng 750 triệu Euro.
如需具体建议,请联系您的企业。 联系 MAN – 高级会计师网络。.
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.