



Thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia là nội dung được nhiều Công ty mẹ tối cao tại Việt Nam và các tập đoàn đa quốc gia đặc biệt quan tâm khi 第255/2026/ND-CP号法令 chính thức thay thế Nghị định 132/2020/NĐ-CP từ ngày 01/7/2026. Mốc 18.000 tỷ đồng quen thuộc suốt nhiều năm qua không còn được giữ nguyên, kéo theo hàng loạt câu hỏi về việc doanh nghiệp có còn thuộc diện phải lập báo cáo hay không, thời điểm xác định ngưỡng, và trách nhiệm thông báo với cơ quan thuế. Bài viết dưới đây hệ thống lại toàn bộ căn cứ pháp lý, cách xác định ngưỡng mới và những việc cần làm ngay để tránh rủi ro chậm trễ hoặc bỏ sót nghĩa vụ kê khai.
Vì sao thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia lại đáng chú ý với doanh nghiệp có giao dịch liên kết?
Thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia không đơn thuần là một điều chỉnh kỹ thuật về con số. Đây là sự dịch chuyển từ cách quy định ngưỡng bằng một mức tuyệt đối tính theo đồng Việt Nam sang cách quy định ngưỡng theo thông lệ quốc tế, tính bằng Euro và có cơ chế quy đổi tỷ giá hằng năm.
Với các Công ty mẹ tối cao tại Việt Nam đang ở gần vùng ranh giới của ngưỡng cũ, hoặc các doanh nghiệp có công ty mẹ ở nước ngoài, việc không cập nhật kịp thời quy định mới có thể dẫn tới hai kịch bản trái ngược nhau: hoặc bỏ sót nghĩa vụ nộp báo cáo dù thực tế đã thuộc diện áp dụng, hoặc tốn nguồn lực chuẩn bị hồ sơ cho một nghĩa vụ mà thực chất doanh nghiệp không còn phải thực hiện.
Trong bối cảnh cơ quan thuế toàn cầu ngày càng siết chặt việc trao đổi thông tin theo cơ chế đa phương, việc nắm chắc thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia còn là bước đầu tiên để doanh nghiệp chủ động rà soát lại toàn bộ nghĩa vụ kê khai giao dịch liên kết của cả tập đoàn, thay vì chỉ xử lý riêng lẻ từng pháp nhân tại Việt Nam.
Ngưỡng cũ theo Nghị định 132/2020/NĐ-CP
Trước ngày 01/7/2026, tại điểm a khoản 5 Điều 18 Nghị định 132/2020/NĐ-CP, ngưỡng lập Báo cáo lợi nhuận liên quốc gia được quy định cho người nộp thuế là Công ty mẹ tối cao tại Việt Nam có doanh thu hợp nhất toàn cầu trong kỳ tính thuế từ 18.000 tỷ đồng trở lên. Đây là mức cố định bằng tiền đồng, không gắn với tỷ giá hay thông lệ quốc tế, và đã tồn tại xuyên suốt giai đoạn áp dụng Nghị định 132/2020/NĐ-CP.
Ngưỡng mới theo Nghị định 255/2026/NĐ-CP
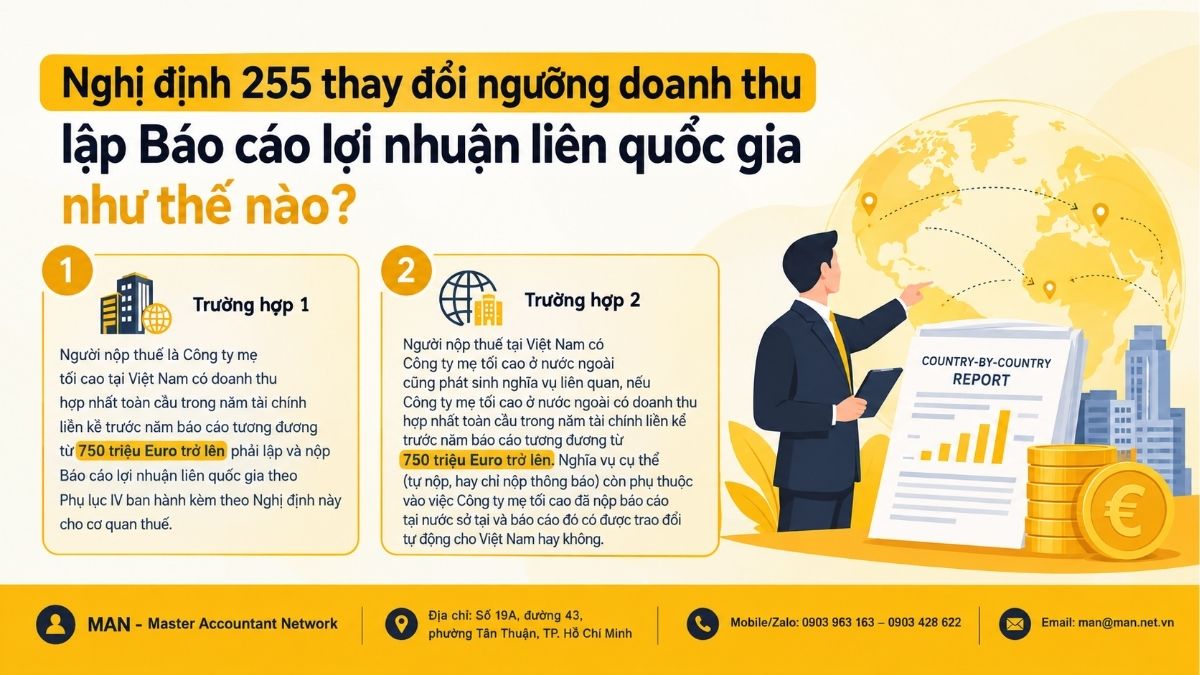
Đây chính là nội dung cốt lõi của việc thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia. Căn cứ khoản 1 Điều 19 Nghị định 255/2026/NĐ-CP, người nộp thuế là Công ty mẹ tối cao tại Việt Nam có doanh thu hợp nhất toàn cầu trong năm tài chính liền kề trước năm báo cáo tương đương từ 750 triệu Euro trở lên phải lập và nộp Báo cáo lợi nhuận liên quốc gia theo Phụ lục IV ban hành kèm theo Nghị định này cho cơ quan thuế.
Như vậy, thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia được thể hiện rõ ở hai điểm: chuyển từ mức tuyệt đối 18.000 tỷ đồng sang mức tương đương 750 triệu Euro theo thông lệ của OECD, đồng thời chuyển mốc xác định doanh thu từ “kỳ tính thuế” sang “năm tài chính liền kề trước năm báo cáo”. Sự thay đổi thứ hai này tuy ít được chú ý nhưng lại ảnh hưởng trực tiếp đến việc doanh nghiệp phải nhìn về số liệu của năm liền trước, chứ không phải số liệu của chính năm đang lập báo cáo, khi xác định mình có thuộc diện áp dụng hay không.
Căn cứ pháp lý và cách xác định thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia
Điều 19 Nghị định 255/2026/NĐ-CP quy định trách nhiệm của người nộp thuế
Toàn bộ nội dung liên quan đến thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia được quy định tại Điều 19 Nghị định 255/2026/NĐ-CP, điều khoản về trách nhiệm của người nộp thuế liên quan đến Báo cáo lợi nhuận liên quốc gia. Khoản 1 điều này nêu rõ:
Người nộp thuế là Công ty mẹ tối cao tại Việt Nam có doanh thu hợp nhất toàn cầu trong năm tài chính liền kề trước năm báo cáo tương đương từ 750 triệu Euro trở lên phải lập và nộp Báo cáo lợi nhuận liên quốc gia theo Phụ lục IV ban hành kèm theo Nghị định này cho cơ quan thuế.
Khoản 2 Điều 19 mở rộng phạm vi sang trường hợp người nộp thuế tại Việt Nam có Công ty mẹ tối cao ở nước ngoài. Theo đó, nếu Công ty mẹ tối cao ở nước ngoài có doanh thu hợp nhất toàn cầu trong năm tài chính liền kề trước năm báo cáo tương đương từ 750 triệu Euro trở lên, người nộp thuế tại Việt Nam cũng phát sinh nghĩa vụ liên quan, dù nghĩa vụ cụ thể (tự nộp, hay chỉ nộp thông báo) còn phụ thuộc vào việc Công ty mẹ tối cao đã nộp báo cáo tại nước sở tại và báo cáo đó có được trao đổi tự động cho Việt Nam hay không.
Ai là đối tượng chịu ảnh hưởng của thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia?
Có hai nhóm doanh nghiệp cần rà soát ngay khi thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia có hiệu lực:
- Nhóm 1 – Công ty mẹ tối cao đặt tại Việt Nam: Đây là nhóm trực tiếp áp dụng khoản 1 Điều 19, phải tự đối chiếu doanh thu hợp nhất toàn cầu của năm tài chính liền kề trước năm báo cáo với mức 750 triệu Euro để xác định nghĩa vụ lập báo cáo.
- Nhóm 2 – Doanh nghiệp tại Việt Nam có Công ty mẹ tối cao ở nước ngoài: Nhóm này không trực tiếp so sánh doanh thu của chính mình, mà cần nắm được doanh thu hợp nhất toàn cầu của cả tập đoàn để biết Công ty mẹ tối cao ở nước ngoài có vượt ngưỡng 750 triệu Euro hay không, từ đó xác định trách nhiệm nộp báo cáo, nộp thông báo, hoặc được miễn trừ theo các điều kiện cụ thể.
Vì sao mức 750 triệu Euro lại gắn với cơ chế trao đổi thông tin tự động CbCR?
Việc chuyển sang mức 750 triệu Euro không phải là một con số ngẫu nhiên. Đây là ngưỡng đã được nhiều quốc gia, vùng lãnh thổ áp dụng thống nhất trong khuôn khổ hành động chống xói mòn cơ sở thuế và chuyển lợi nhuận của OECD, giúp Báo cáo lợi nhuận liên quốc gia của cùng một tập đoàn được nhận diện nhất quán dù nộp ở bất kỳ quốc gia nào.
Nhờ vậy, thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia tại Việt Nam đồng thời tạo điều kiện để báo cáo được trao đổi qua lại giữa các cơ quan thuế thông qua cơ chế trao đổi thông tin tự động CbCR theo Thỏa thuận của Nhà chức trách có thẩm quyền, thay vì mỗi quốc gia yêu cầu nộp trực tiếp một cách rời rạc.
Trách nhiệm cụ thể của người nộp thuế sau khi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia thay đổi
Nắm được mức ngưỡng mới mới chỉ là bước đầu. Điều 19 Nghị định 255/2026/NĐ-CP còn quy định một chuỗi trách nhiệm đi kèm mà doanh nghiệp cần thực hiện đúng trình tự.
Trường hợp không phải nộp báo cáo cho cơ quan thuế Việt Nam
Người nộp thuế tại Việt Nam có Công ty mẹ tối cao ở nước ngoài vượt ngưỡng 750 triệu Euro không phải nộp Báo cáo lợi nhuận liên quốc gia cho cơ quan thuế Việt Nam trong hai trường hợp:
- Công ty mẹ tối cao có nghĩa vụ lập và nộp báo cáo tại quốc gia, vùng lãnh thổ nơi cư trú, và báo cáo này được trao đổi tự động cho cơ quan thuế Việt Nam theo Thỏa thuận của Nhà chức trách có thẩm quyền;
- Công ty mẹ tối cao chỉ định một tổ chức thay mặt nộp báo cáo tại quốc gia, vùng lãnh thổ nơi tổ chức này cư trú, với điều kiện quốc gia đó có quy định yêu cầu nộp báo cáo, có Thỏa thuận của Nhà chức trách có thẩm quyền đang hiệu lực với Việt Nam, không thuộc diện không thực hiện trao đổi thông tin một cách hệ thống, và tổ chức thay mặt đã hoàn tất thủ tục thông báo theo pháp luật nước sở tại.
Trong cả hai trường hợp trên, người nộp thuế tại Việt Nam vẫn phải gửi Thông báo về đối tượng nộp Báo cáo lợi nhuận liên quốc gia cho cơ quan thuế Việt Nam.
Trường hợp phải nộp báo cáo cho cơ quan thuế Việt Nam
Ngược lại, người nộp thuế tại Việt Nam chỉ phải nộp Báo cáo lợi nhuận liên quốc gia khi rơi vào một trong các tình huống: Công ty mẹ tối cao không có nghĩa vụ lập và nộp báo cáo tại nơi cư trú; quốc gia nơi Công ty mẹ tối cao cư trú có điều ước hoặc thỏa thuận quốc tế với Việt Nam nhưng chưa có Thỏa thuận của Nhà chức trách có thẩm quyền hiệu lực tại thời điểm đến hạn; hoặc quốc gia đó đã có Thỏa thuận nhưng đang trong tình trạng không thực hiện trao đổi thông tin một cách hệ thống và tình trạng này đã được thông báo cho người nộp thuế tại Việt Nam.
卓越: Người nộp thuế không phải nộp báo cáo trong tình huống Công ty mẹ tối cao không có nghĩa vụ lập báo cáo tại nước sở tại chỉ vì lý do khác biệt về ngưỡng doanh thu, đồng tiền quy đổi hoặc nguyên tắc xác định doanh thu giữa các quốc gia, miễn là bản thân doanh thu hợp nhất toàn cầu theo báo cáo tài chính hợp nhất thấp hơn ngưỡng quy định tại quốc gia đó.
关于报告实体的通知
Dù thuộc diện phải nộp báo cáo hay được miễn trừ, người nộp thuế đều có nghĩa vụ nộp Thông báo về đối tượng nộp Báo cáo lợi nhuận liên quốc gia theo Mẫu số 01/TB-BCLN ban hành kèm theo Nghị định 255/2026/NĐ-CP.
Kể từ ngày Nghị định có hiệu lực, thông báo này chỉ cần nộp một lần khi lần đầu phát sinh nghĩa vụ, chậm nhất vào ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo. Nếu có thay đổi thông tin so với thông báo đã nộp gần nhất, kể cả trường hợp chấm dứt nghĩa vụ, doanh nghiệp phải cập nhật trong vòng 90 ngày kể từ ngày phát sinh thay đổi.
Trường hợp tập đoàn có nhiều hơn một người nộp thuế tại Việt Nam, Công ty mẹ tối cao có thể có văn bản chỉ định một người nộp thuế duy nhất chịu trách nhiệm nộp thông báo cũng như nộp Báo cáo lợi nhuận liên quốc gia (nếu thuộc diện phải nộp).
Thời hạn, định dạng và tỷ giá xác định ngưỡng
Ba mốc doanh nghiệp cần ghi nhớ:
- Thời hạn nộp báo cáo: Chậm nhất 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo.
- Định dạng nộp: Báo cáo lợi nhuận liên quốc gia được nộp theo định dạng XML đã được mã hóa, và cùng với Thông báo được nộp qua Hệ thống thông tin quản lý thuế.
- Tỷ giá quy đổi: Tỷ giá ngoại tệ để xác định ngưỡng doanh thu hợp nhất được xác định theo tỷ giá trung tâm hoặc trung bình tỷ giá tính chéo của tháng 12 năm liền kề trước năm báo cáo, do Ngân hàng Nhà nước Việt Nam công bố.
Chính cơ chế tỷ giá này là điểm khiến thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia trở nên “động” theo từng năm: cùng một mức doanh thu bằng tiền đồng, doanh nghiệp có thể ở trên hoặc dưới ngưỡng 750 triệu Euro tùy vào tỷ giá tham chiếu của tháng 12 năm liền trước.
Doanh nghiệp cần làm gì trước thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia?
Bước 1: Xác định vai trò của doanh nghiệp trong tập đoàn
Doanh nghiệp cần xác định rõ mình là Công ty mẹ tối cao tại Việt Nam hay là công ty con có Công ty mẹ tối cao ở nước ngoài, vì hai vai trò này dẫn tới hai bộ nghĩa vụ hoàn toàn khác nhau theo Điều 19 Nghị định 255/2026/NĐ-CP.
Bước 2: Đối chiếu doanh thu hợp nhất toàn cầu với ngưỡng 750 triệu Euro
Lấy số liệu doanh thu hợp nhất toàn cầu của năm tài chính liền kề trước năm báo cáo, quy đổi theo tỷ giá trung tâm hoặc trung bình tỷ giá tính chéo của tháng 12 năm đó do Ngân hàng Nhà nước Việt Nam công bố, rồi so sánh với mức 750 triệu Euro để kết luận có thuộc diện áp dụng thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia hay không.
Bước 3: Rà soát nghĩa vụ nộp báo cáo hoặc điều kiện miễn trừ
Với doanh nghiệp có Công ty mẹ tối cao ở nước ngoài, cần thu thập thông tin về việc Công ty mẹ tối cao đã nộp báo cáo tại nước sở tại chưa, quốc gia đó có Thỏa thuận của Nhà chức trách có thẩm quyền hiệu lực với Việt Nam hay không, và có nằm trong danh sách bị gián đoạn trao đổi thông tin hay không.
Bước 4: Chuẩn bị và nộp Thông báo Mẫu số 01/TB-BCLN đúng hạn
Ngay khi phát sinh nghĩa vụ lần đầu, doanh nghiệp cần nộp thông báo chậm nhất vào ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo, đồng thời thiết lập quy trình rà soát định kỳ để cập nhật thông báo trong 90 ngày nếu có thay đổi.
Bước 5: Lập Báo cáo lợi nhuận liên quốc gia đúng định dạng nếu thuộc diện phải nộp
Nếu kết luận thuộc diện phải nộp báo cáo cho cơ quan thuế Việt Nam, doanh nghiệp cần chuẩn bị dữ liệu theo Phụ lục IV, xuất theo định dạng XML đã mã hóa và nộp qua Hệ thống thông tin quản lý thuế trong thời hạn 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao.
Với những tập đoàn có cấu trúc sở hữu phức tạp qua nhiều tầng nấc, việc tự xác định chính xác nghĩa vụ theo thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia thường mất nhiều thời gian đối chiếu văn bản gốc bằng tiếng nước ngoài và quy định của từng quốc gia liên quan. Đây cũng là lúc 关联方交易咨询服务 phát huy vai trò, giúp doanh nghiệp rút ngắn thời gian rà soát và giảm rủi ro kết luận sai vai trò trong tập đoàn.
Mối liên hệ giữa thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia và Hồ sơ xác định giá giao dịch liên kết
Báo cáo lợi nhuận liên quốc gia chỉ là một trong ba cấu phần của bộ hồ sơ giao dịch liên kết theo thông lệ ba tầng (Hồ sơ quốc gia, Hồ sơ toàn cầu, Báo cáo lợi nhuận liên quốc gia). Việc thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia không làm thay đổi nghĩa vụ lập Hồ sơ quốc gia và Hồ sơ toàn cầu, vốn được xác định theo các tiêu chí riêng tại Nghị định 255/2026/NĐ-CP.
Do đó, doanh nghiệp không thuộc diện phải nộp Báo cáo lợi nhuận liên quốc gia theo ngưỡng 750 triệu Euro vẫn có thể phải hoàn thiện Hồ sơ quốc gia nếu có phát sinh giao dịch liên kết trong kỳ và không thuộc diện miễn lập.
Ngược lại, với những tập đoàn vượt ngưỡng 750 triệu Euro, việc lập Báo cáo lợi nhuận liên quốc gia thường kéo theo yêu cầu rà soát tính nhất quán giữa dữ liệu phân bổ lợi nhuận theo quốc gia với dữ liệu trong Hồ sơ quốc gia và Hồ sơ toàn cầu, để tránh mâu thuẫn số liệu khi cơ quan thuế đối chiếu chéo qua cơ chế trao đổi thông tin. Doanh nghiệp cân nhắc tham khảo 关联方交易文件服务 từ các đơn vị chuyên trách, kinh nghiệm như MAN – Master Accountant Network để được đồng bộ cho cả ba cấu phần, thay vì xử lý rời rạc từng báo cáo, để đảm bảo tính thống nhất của toàn bộ bộ hồ sơ khi được yêu cầu cung cấp.
总结
Thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia theo Nghị định 255/2026/NĐ-CP là bước chuyển từ mức cố định 18.000 tỷ đồng sang mức 750 triệu Euro, gắn liền với thông lệ quốc tế và cơ chế quy đổi tỷ giá theo từng năm tài chính. Đây không chỉ là một con số mới cần ghi nhớ, mà là cả một chuỗi trách nhiệm đi kèm:
- Xác định vai trò trong tập đoàn;
- Đối chiếu doanh thu theo đúng kỳ và đúng tỷ giá;
- Xác định điều kiện miễn trừ hay nghĩa vụ nộp báo cáo;
- Và không được bỏ sót nghĩa vụ nộp Thông báo dù kết luận cuối cùng là gì.
Doanh nghiệp có Công ty mẹ tối cao tại Việt Nam hoặc là thành viên của tập đoàn đa quốc gia nên rà soát ngay từ bây giờ, thay vì chờ đến gần thời hạn 12 tháng kể từ ngày kết thúc năm tài chính mới bắt đầu xác định nghĩa vụ.
Nếu doanh nghiệp còn băn khoăn về việc mình có thuộc diện áp dụng thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia hay không, đội ngũ chuyên gia giao dịch liên kết của MAN – Master Accountant Network sẵn sàng cùng doanh nghiệp rà soát cấu trúc tập đoàn, đối chiếu số liệu và hoàn thiện hồ sơ trước khi đến hạn nộp.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.
Câu hỏi thường gặp về thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia
Thay đổi ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia có hiệu lực từ khi nào?
Từ ngày 01/7/2026, theo Nghị định 255/2026/NĐ-CP thay thế Nghị định 132/2020/NĐ-CP, ngưỡng lập Báo cáo lợi nhuận liên quốc gia được nâng từ 18.000 tỷ đồng lên mức tương đương 750 triệu Euro.
Ngưỡng 750 triệu Euro được xác định dựa trên số liệu doanh thu của năm nào?
Dựa trên doanh thu hợp nhất toàn cầu của năm tài chính liền kề trước năm báo cáo, không phải doanh thu của chính năm lập báo cáo.
Doanh nghiệp có Công ty mẹ tối cao ở nước ngoài có bắt buộc phải nộp Báo cáo lợi nhuận liên quốc gia cho cơ quan thuế Việt Nam không?
Không mặc định. Nếu Công ty mẹ tối cao đã nộp báo cáo tại nước sở tại và báo cáo được trao đổi tự động cho Việt Nam theo Thỏa thuận của Nhà chức trách có thẩm quyền, doanh nghiệp tại Việt Nam chỉ cần nộp Thông báo, không phải nộp báo cáo.
Tỷ giá nào được dùng để quy đổi doanh thu sang Euro khi xác định ngưỡng?
Tỷ giá trung tâm hoặc trung bình tỷ giá tính chéo của tháng 12 năm liền kề trước năm báo cáo, do Ngân hàng Nhà nước Việt Nam công bố.
Thông báo về đối tượng nộp Báo cáo lợi nhuận liên quốc gia phải nộp theo mẫu nào và khi nào?
Theo Mẫu số 01/TB-BCLN ban hành kèm theo Nghị định 255/2026/NĐ-CP, nộp một lần khi lần đầu phát sinh nghĩa vụ, chậm nhất vào ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo; nếu có thay đổi thông tin, phải cập nhật trong vòng 90 ngày kể từ ngày phát sinh thay đổi.
Thời hạn nộp Báo cáo lợi nhuận liên quốc gia là bao lâu?
Chậm nhất 12 tháng kể từ ngày kết thúc năm tài chính của Công ty mẹ tối cao của năm báo cáo, nộp theo định dạng XML đã được mã hóa qua Hệ thống thông tin quản lý thuế.