

If EBITDA is negative, can interest expense be deducted? EBITDA âm (hoặc bằng 0) thì chi phí lãi vay thuần không được trừ khi tính thuế TNDN trong năm đó, nhưng không mất hẳn. Phần bị loại được chuyển sang các kỳ tính thuế tiếp theo, liên tục không quá 05 năm, theo điểm b khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP.
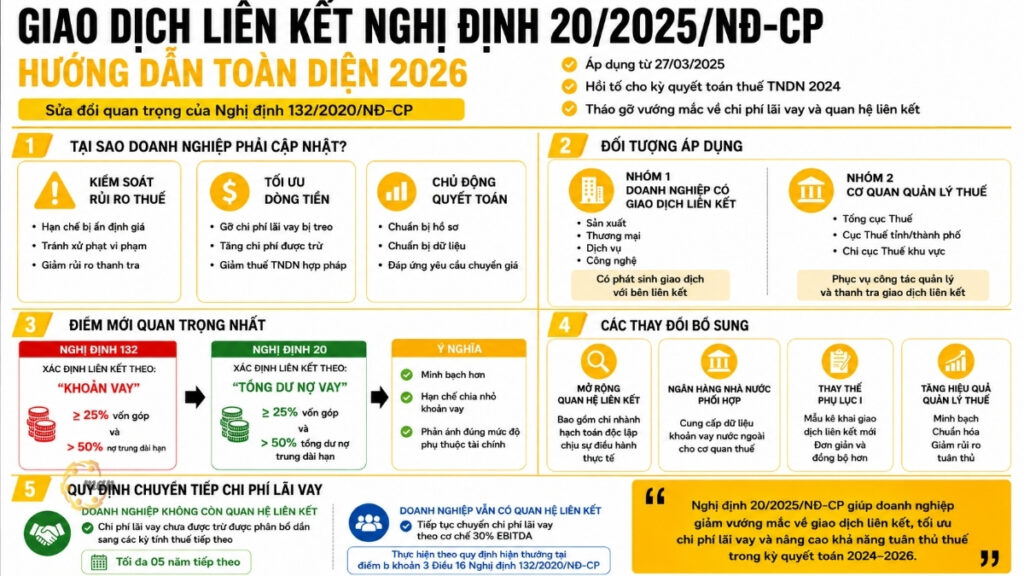
Đây là câu hỏi doanh nghiệp có giao dịch liên kết đặc biệt quan tâm khi quyết toán thuế TNDN năm 2026, kỳ tính thuế đầu tiên áp dụng Decree 255/2026/ND-CP (thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP). Nghị định mới giữ nguyên trần 30% EBITDA, nhưng thay mẫu kê khai Phụ lục I và bổ sung quy định chuyển tiếp. Xác định sai mức trần, doanh nghiệp có thể bị loại chi phí lãi vay, giảm số lỗ được chuyển và phát sinh rủi ro truy thu. Bài viết phân tích bản chất pháp lý, cách tính EBITDA theo chuẩn thuế, cơ chế chuyển chi phí lãi vay 5 năm kèm ví dụ số liệu đầy đủ.
The nature of EBITDA and the rules for capping interest expenses in related-party transactions.
EBITDA dùng để tính trần lãi vay không phải con số EBITDA trên báo cáo tài chính, mà là chỉ tiêu được xác định theo khoản 3 Điều 16 và Phụ lục I Nghị định 255/2026/NĐ-CP.
How does the formula for calculating tax-deductible EBITDA differ from the accounting EBITDA formula?
Point a, Clause 3, Article 16 of Decree 255/2026/ND-CP stipulates:
The total interest expense after deducting interest on deposits and loans incurred during the period of the taxpayer is deductible when determining taxable income for corporate income tax purposes, provided it does not exceed 30% of the total net profit from business operations during the period plus interest expense after deducting interest on deposits and loans incurred during the period plus depreciation expense incurred during the period of the taxpayer.
Taxable EBITDA = Net operating profit + Net interest expense + Depreciation expense |
Chi phí lãi vay thuần được trừ tối đa được xác định:
Chi phí lãi vay thuần được trừ tối đa = 30% x EBITDA thuế |
In there:
- Net profit from business operations: This is the indicator at code [30] on the Appendix of related party transactions, excluding financial revenue (interest on deposits, dividends, etc.) and other financial expenses (excluding interest on loans).
- Net interest expense: This is the total interest expense incurred during the period, minus interest on deposits and loans incurred during the period by the taxpayer.
Khác biệt này rất quan trọng: nếu lấy EBITDA quản trị (thường loại trừ toàn bộ hoạt động tài chính) để tính trần, toàn bộ phép tính hạn mức lãi vay được trừ sẽ bị lệch. Với doanh nghiệp đang lo EBITDA âm, xác định đúng mẫu số là bước đầu tiên để không bị truy thu và phạt chậm nộp.
Reference: Interest expenses are not deductible under Decree 255/2026.
Why is the question "If EBITDA is negative, are interest expenses deductible?" important?
In Vietnam, heavy industries, real estate, or renewable energy often have extremely high initial investment costs. This leads to depreciation and interest expenses gnawing away at profits in the early years, causing EBITDA to frequently fall into negative or zero territory. Without a thorough understanding of regulations regarding negative EBITDA and whether interest expenses are deductible, businesses can fall into a tax trap: they incur actual losses on paper while having interest expenses disallowed, resulting in having to pay corporate income tax even when the business is not yet profitable.
Legal analysis: If EBITDA is negative, are interest expenses deductible?
Kết luận: trong năm EBITDA ≤ 0, chi phí lãi vay thuần không được trừ; phần bị loại được chuyển sang tối đa 05 năm tiếp theo.
Regulations regarding the 30% EBITDA threshold
Regulations regarding the 30% EBITDA threshold
Nghị định 255/2026/NĐ-CP tiếp tục giữ trần 30% như Nghị định 132. Văn bản không có quy định riêng cho trường hợp EBITDA âm. Tuy nhiên, áp dụng trực tiếp công thức tại điểm a:
- EBITDA thuế ≤ 0 thì 30% × EBITDA ≤ 0.
- Chi phí lãi vay thuần (số dương) luôn lớn hơn mức trần này.
- Do đó, toàn bộ chi phí lãi vay thuần của kỳ đó không được trừ khi xác định thu nhập chịu thuế TNDN.
Tại Công văn số 6487/CT-QLNT (tháng 9/2026), Cục Thuế tiếp tục khẳng định doanh nghiệp có quan hệ liên kết và phát sinh giao dịch liên kết thì chi phí lãi vay được trừ thực hiện theo Điều 16 Nghị định 255/2026/NĐ-CP. Cục Thuế cũng cho biết sẽ tiếp tục theo dõi, hoàn thiện đối với các giao dịch phức tạp, đặc thù.
Mechanism for carrying forward interest expense to the next period.
Point b of Paragraph 3 of Article 16 of Decree No. 255/2026/ND-CP provides as follows:
Phần chi phí lãi vay không được trừ theo quy định tại điểm a khoản này được chuyển sang kỳ tính thuế tiếp theo khi xác định tổng chi phí lãi vay được trừ trong trường hợp tổng chi phí lãi vay phát sinh được trừ của kỳ tính thuế tiếp theo thấp hơn mức quy định tại điểm a khoản này. Thời gian chuyển chi phí lãi vay tính liên tục không quá 05 năm kể từ năm tiếp sau năm phát sinh chi phí lãi vay không được trừ
Có 03 điểm cần nắm:
- Thời gian chuyển: Tối đa 05 năm liên tục kể từ năm tiếp sau năm phát sinh chi phí lãi vay không được trừ. Ví dụ phần bị loại năm 2026 được chuyển trong các năm 2027 – 2031
- Điều kiện được trừ phần chuyển sang: Chi phí lãi vay thuần phát sinh của kỳ sau phải lower mức 30% EBITDA của kỳ đó. Phần chuyển sang chỉ được trừ trong khoảng dư địa còn lại.
Thứ tự trừ: Từ theo quy định, lãi vay thuần phát sinh trong kỳ được xét trước; phần chuyển sang chỉ dùng phần hạn mức còn trống.
Hết 05 năm mà doanh nghiệp vẫn chưa tạo đủ EBITDA dương để hấp thụ, phần còn lại không được chuyển tiếp nữa.
Reference: EBITDA calculation formula and how to distinguish it from EBIT.
Những khoản vay không áp dụng trần 30%
Trước khi lo về EBITDA âm, doanh nghiệp nên kiểm tra khoản vay có thuộc diện loại trừ hay không. Điểm c khoản 3 Điều 16 quy định:
- Các khoản vay của người nộp thuế là tổ chức tín dụng theo Luật Các tổ chức tín dụng số 32/2024/QH15 (được sửa đổi, bổ sung tại Luật thuế số 96/2025/QH15);
- Tổ chức kinh doanh bảo hiểm theo Luật Kinh doanh bảo hiểm số 08/2022/QH15 (được sửa đổi, bổ sung tại Luật số 139/2025/QH15);
- Official development assistance (ODA) loans and preferential government loans are implemented through a method where the government borrows from foreign sources and then lends to businesses.;
- Các khoản vay thực hiện chương trình mục tiêu quốc gia (điển hình như chương trình nông thôn mới và giảm nghèo bền vững);
- Các khoản vay đầu tư chương trình, dữ án thực hiện chính sách phúc lợi xã hội của Nhà nước (nhà ở tái định cư, nhà ở công nhân, sinh viên, nhà ở xã hội và dự án phúc lợi công khác).
Quy định chuyển tiếp cho chi phí lãi vay cũ
Khoản 3 Điều 23 Nghị định 255/2026/NĐ-CP quy định:
Trường hợp doanh nghiệp thuộc đối tượng được chuyển tiếp theo quy định tại Điều 3 Nghị định số 20/2025/NĐ-CP thì tiếp tục được chuyển tiếp cho thời gian còn lại theo quy định tại Điều 3 Nghị định số 20/2025/NĐ-CP
Nghĩa là phần chi phí lãi vay bị loại giai đoạn 2020 – 2023 đang được chuyển theo Nghị định 20/2025 vẫn tiếp tục được chuyển cho thời gian còn lại, không bị “cắt” khi Nghị định 255 có hiệu lực.
Technical instructions for filling out Form 01
Điểm d khoản 3 Điều 16 quy định Người nộp thuế kê khai tỷ lệ chi phí lãi vay trong kỳ tính thuế theo Phụ lục I ban hành kèm theo Nghị định này. Phụ lục I được nộp cùng Tờ khai quyết toán thuế TNDN (điểm c khoản 2 Điều 18).
Các chỉ tiêu liên quan đến chi phí lãi vay tại Mục IV Phụ lục I (dành cho ngành sản xuất, thương mại, dịch vụ):
| Indicators | Content | How to determine |
| 8.1 | Interest on Deposits and Interest on Loans | Số liệu kế toán trong kỳ |
| 9.1 | Interest expense | Số liệu kế toán trong kỳ |
| 9.1a | Interest expense recognized during the period | Theo điểm a khoản 3 Điều 16 |
| 9.1b | Phần chi phí lãi vay trong kỳ không được trừ chuyển sang kỳ sau | Pursuant to subparagraph b of paragraph 3 of Article 16 |
| 10 | Depreciation expense incurred during the period | Số liệu kế toán trong kỳ |
| 11 | Lợi nhuận thuần từ hoạt động sản xuất kinh doanh trong kỳ | (5) – (6) – (7) + (8) – (9) |
| 13 | Taxable EBITDA | (11) + (9.1) – (8.1) + (10) |
| 14 | Tỷ lệ chi phí lãi vay thuần trên chỉ tiêu 13 | [(9.1) – (8.1)] / (13) |
| 15 | Chi phí lãi vay của các kỳ trước chuyển sang | (15.1) + … + (15.5), tách theo năm n-1 đến n-5 |
| 16 | Tỷ lệ (lãi vay thuần + lãi vay kỳ trước chuyển sang) trên chỉ tiêu 13 | [(9.1) – (8.1) + (15) / (13) |
Cách kê khai khi EBITDA âm
Khi chỉ tiêu 13 ≤ 0:
Hạn mức lãi vay thuần được trừ bằng 0. Phần lãi vay thuần của kỳ ghi vào chỉ tiêu 9.1.b để chuyển sang kỳ sau.
Chỉ tiêu 14 và 16 có mẫu số âm hoặc bằng 0, không mang ý nghĩa so sánh với 30%. Doanh nghiệp nên ghi chú giải trình trong Hồ sơ xác định giá giao dịch liên kết.
Chi phí lãi vay của các năm trước (chỉ tiêu 15) không được trừ thêm trong năm này, vì không còn dư địa; tiếp tục theo dõi theo từng năm phát sinh (15. – 15.5).
Trên Tờ khai quyết toán thuế TNDN, phần lãi vay không được trừ được điều chỉnh tăng thu nhập chịu thuế ở chỉ tiêu chi phí không được trừ.
Việc tách chỉ tiêu 15 theo từng năm giúp kế toán biết khoản nào sắp hết hạn 05 năm, tránh mất quyền chuyển.
A real-world case study and how to handle negative EBITDA.
To better illustrate the issue of whether interest expenses are deductible when EBITDA is negative, let's examine some in-depth scenarios commonly encountered in multinational corporations with MAN – Master Accountant Network.
Trường hợp 1: Năm đầu đi vào hoạt động, EBITDA âm
Giả sử Công ty A (có vốn đầu tư từ tập đoàn mẹ) có số liệu như sau:
| Indicators | Số tiền ( tỷ đồng) |
| (5) Lợi nhuận gộp | 10 |
| (6) Chi phí bán hàng | 5 |
| (7) Chi phí quản lý doanh nghiệp | 25 |
| (8) Doanh thu tài chính, trong đó (8.1) lãi tiền gửi | 2 |
| (9) Chi phí tài chính, trong đó (9.1) chi phí lãi vay | 52 |
| (10) Chi phí khấu hao | 10 |
| (11) Lợi nhuận thuần = 10 – 5 – 25 + 2 – 52 | -70 |
| Chi phí lãi vay thuần = 52 – 2 | 50 |
| (13) EBITDA thuế = -70 + 50 + 10 | -10 |
Result:
- Trần lãi vay = 30% × (–10) < 0, nên hạn mức được trừ bằng 0.
- Toàn bộ 50 tỷ lãi vay thuần không được trừ năm 2026, kê khai tại chỉ tiêu 9.1.b và theo dõi để chuyển sang 2027 – 2031.
- Lỗ kế toán –70 tỷ. Cộng lại 50 tỷ lãi vay không được trừ, lỗ tính thuế còn -20 tỷ. Năm 2026 chưa phát sinh thuế TNDN, nhưng số lỗ được chuyển giảm từ 70 xuống 20 tỷ.
Case 2: Positive EBITDA but insufficient to absorb existing interest expenses.
Năm 2025, Công ty A có lợi nhuận thuần 65 tỷ, lãi vay 28 tỷ, lãi tiền gửi 3 tỷ, khấu hao 12 tỷ.
- Lãi vay thuần 2025 = 28 – 3 = 25 tỷ.
- EBITDA thuế = 65 + 25 + 12 = 102 tỷ. Trần = 30% × 102 = 30.6 tỷ.
- Trừ trước 25 tỷ lãi vay thuần phát sinh năm 2025. Dư địa còn lại 5.6 tỷ.
- Trừ thêm 5.6 tỷ từ khoản 50 tỷ chuyển sang từ 2024. Còn 44.4 tỷ tiếp tục chuyển (hạn cuối năm 2029).
- Chỉ tiêu 14 = 25 / 102 = 24.51%; chỉ tiêu 16 = (25 + 50) / 102 = 73.53%.
- Thu nhập chịu thuế = 65 – 5,6 = 59.4 tỷ. Trừ lỗ 2024 chuyển sang 20 tỷ, thu nhập tính thuế 39,4 tỷ, thuế TNDN = 7.88 tỷ.
Theo dõi phần lãi vay chuyển sang của năm 2026 qua các năm:
| Năm | Taxable EBITDA | Trần 30% | Lãi vay thuần trong kỳ | Phần năm 2024 được trừ thêm | Còn chuyển tiếp |
| 2024 | -10 | 0 | 50 | - | 50 |
| 2025 | 102 | 30.6 | 25 | 5.6 | 44.4 |
| 2026 | 152 | 45.6 | 20 | 25.6 | 18.8 |
| 2027 | 173 | 51.9 | 15 | 18.8 | 0 |
Nhờ EBITDA tăng dần, Công ty A trừ hết 50 tỷ trong năm 2029, trước hạn 2031. Nếu EBITDA chỉ đạt khoảng 60 tỷ mỗi năm, dư địa mỗi năm chỉ còn vài tỷ và một phần có thể hết hạn chuyển.
Case 3: The business earns more interest on deposits than on loans.
Nếu doanh nghiệp có lãi tiền gửi là 20 tỷ, chi phí lãi vay là 15 tỷ. Lúc này chi phí lãi vay thuần là âm 5 tỷ.
Trần 30% áp dụng trên lãi vay thuần, nên khi lãi vay thuần ≤ 0, không phát sinh phần lãi vay vượt mức phải loại, kể cả khi EBITDA âm. Chi phí lãi vay 15 tỷ vẫn phải đáp ứng điều kiện chi phí được trừ chung của Luật Thuế TNDN.
Trường hợp 4: Khoản vay thuộc diện không áp dụng trần
Công ty C làm chủ đầu tư dự án nhà ở xã hội, EBITDA năm 2025 âm 15 tỷ. Lãi vay 8 tỷ của khoản vay đầu tư dự án nhà ở xã hội thuộc điểm c khoản 3 Điều 16, nên không bị áp trần 30%. Các khoản vay khác (nếu có) của Công ty C vẫn tính theo điểm a.
Dangerous misunderstandings to avoid
During audits, tax authorities often focus on common misunderstandings among businesses regarding whether interest expenses are deductible when EBITDA is negative.
Borrowing only from banks, not from affiliated companies, will not result in the borrowing cap.
Đây là hiểu lầm phổ biến nhất. Trần 30% áp dụng cho tổng chi phí lãi vay thuần của người nộp thuế có giao dịch liên kết, không phân biệt khoản vay từ bên liên kết hay ngân hàng độc lập. Ví dụ: doanh nghiệp chỉ vay ngân hàng nhưng có giao dịch bán hàng cho công ty mẹ thì lãi vay ngân hàng vẫn tính vào trần.
Cần phân biệt với việc xác định quan hệ liên kết: theo điểm d.1, d.2 khoản 2 Điều 5 Nghị định 255, riêng việc vay hoặc được tổ chức tín dụng bảo lãnh không làm phát sinh quan hệ liên kết, nếu tổ chức tín dụng không tham gia điều hành, kiểm soát, góp vốn vào doanh nghiệp đi vay.
See details: Is taking out a bank loan considered a related-party transaction?.
Được miễn lập Hồ sơ thì không bị khống chế lãi vay
Không đúng. Khoản 3 Điều 20 Nghị định 255 quy định:
Người nộp thuế thuộc trường hợp được miễn kê khai, miễn lập Hồ sơ xác định giá giao dịch liên kết theo quy định tại khoản 1, khoản 2 Điều này, việc xác định tổng chi phí lãi vay được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp của doanh nghiệp có giao dịch liên kết được thực hiện theo quy định tại khoản 3 Điều 16 Nghị định này.
If EBITDA is negative, a Related Party Transaction Profile is not required.
Nhiều doanh nghiệp cho rằng lỗ thì không cần hồ sơ. Ngược lại, doanh nghiệp có EBITDA âm thường bị nghi vấn chuyển giá. Hồ sơ xác định giá phải được lập trước thời điểm kê khai quyết toán thuế TNDN và cung cấp trong không quá 30 ngày làm việc khi cơ quan thuế yêu cầu (khoản 3, 4 Điều 18). Thiếu hồ sơ, cơ quan thuế có quyền ấn định theo khoản 3 Điều 21.
Việc lập hồ sơ đòi hỏi phân tích, so sánh với đối tượng độc lập: tối thiểu 01, 03 hoặc 05 đối tượng tùy mức độ khác biệt (khoản 3 Điều 7). Doanh nghiệp có thể cân nhắc hire someone to prepare related party transaction documents. từ đơn vị chuyên sâu về chuyển giá.
Confusion regarding the 5-year timeframe.
Chuyển lỗ thuế TNDN và chuyển chi phí lãi vay là hai cơ chế tách biệt, theo dõi trên hai bảng riêng. Thời hạn chuyển lãi vay tính liên tục từ năm tiếp sau năm phát sinh, nên cần kê khai đầy đủ chỉ tiêu 15 Phụ lục I từng năm, tránh để khoản cũ hết hạn mà không hay.
Để tránh sai sót, doanh nghiệp có thể tham vấn các đơn vị chuyên trách, kinh nghiệm về giao dịch liên kết như MAN – Master Accountant Network.
Tax optimization strategies for businesses
To proactively address the situation of negative EBITDA and determine whether interest expenses are deductible, businesses need to take the following steps:
Capital structure restructuring
Trong giai đoạn EBITDA dự kiến âm kéo dài, tập đoàn nên xem xét tăng vốn điều lệ thay vì tăng nợ vay. Vốn góp không phát sinh lãi vay nên không bị khống chế theo khoản 3 Điều 16. Lưu ý: nếu vốn điều lệ chưa góp đủ theo tiến độ, lãi vay tương ứng phần vốn còn thiếu đã không được trừ theo pháp luật thuế TNDN.
Centralized cash flow management
Tiền nhàn rỗi gửi ngân hàng tạo lãi tiền gửi, giúp giảm lãi vay thuần (Trường hợp 3). Điều phối dòng tiền giữa các đơn vị trong tập đoàn phải tuân thủ nguyên tắc giao dịch độc lập, vì vay, cho vay giữa các bên liên kết cũng là giao dịch liên kết.
Theo dõi dư địa hấp thụ lãi vay chuyển sang
Lập bảng theo dõi chỉ tiêu 15 theo từng năm phát sinh (như bảng ở Trường hợp 2). Ước tính EBITDA các năm sau để biết khoản nào có nguy cơ hết hạn 05 năm, từ đó cân nhắc thời điểm trả bớt nợ vay.
Prepare the explanatory document.
Trong Hồ sơ quốc gia (Local File), phân tích các yếu tố thị trường, chi phí gia nhập ngành, giai đoạn đầu tư để giải trình lý do EBITDA âm. Hồ sơ minh bạch giúp cơ quan thuế thấy EBITDA âm đến từ đặc thù kinh doanh, không phải hành vi chuyển giá.
Audit risks and the perspective from the Tax Authority.
Cơ quan thuế áp dụng quản lý rủi ro trong lập kế hoạch kiểm tra doanh nghiệp có giao dịch liên kết (khoản 1 Điều 21 Nghị định 255). Doanh nghiệp có tỷ lệ chi phí lãi vay bất thường hoặc EBITDA âm kéo dài dễ được đưa vào diện kiểm tra.
Check for Validity and Affirmation
Trần 30% chỉ là lớp kiểm soát sau cùng. Trước đó, khoản lãi vay phải là chi phí được trừ theo Luật Thuế TNDN. Lãi vay trả cho bên liên kết cũng phải theo nguyên tắc giao dịch độc lập; Điều 13 Nghị định 255 nêu rõ phương pháp so sánh giá giao dịch độc lập áp dụng cho “thanh toán lãi vay trong hoạt động vay và cho vay”.
Comparison with other businesses in the same industry (Benchmarking)
Nếu EBITDA của doanh nghiệp âm trong khi đối tượng so sánh độc lập cùng ngành đều dương, doanh nghiệp phải giải trình. Đối với doanh nghiệp chức năng sản xuất, phân phối đơn giản, không chịu rủi ro hàng tồn kho, rủi ro thị trường, điểm d khoản 2 Điều 14 quy định doanh nghiệp này không gánh chịu lỗ phát sinh từ các rủi ro đó. Tức là EBITDA âm ở nhóm này có nguy cơ bị điều chỉnh lợi nhuận, ngoài việc bị loại lãi vay.
Conclusion and recommendations
Theo Nghị định 255/2026/NĐ-CP, EBITDA âm thì chi phí lãi vay thuần không được trừ trong năm đó, nhưng được chuyển sang tối đa 05 năm tiếp theo. Quy định về trần 30% giữ nguyên so với Nghị định 132; thay đổi doanh nghiệp cần chú ý là mẫu Phụ lục I mới và quy định chuyển tiếp tại khoản 3 Điều 23.
Checklist for businesses:
- Accurately identify related parties and related-party transactions during the year.
Kiểm tra khoản vay có thuộc diện không áp dụng trần (điểm c khoản 3 Điều 16).
- Start calculating EBITDA using the tax formula as early as the second and third quarters of each year.
Kiểm tra khoản vay có thuộc diện không áp dụng trần (điểm c khoản 3 Điều 16).
Hoàn thiện Hồ sơ xác định giá giao dịch liên kết trước thời hạn quyết toán thuế TNDN năm 2026.
- Closely monitor the 5-year grace period for interest expense transfers to avoid missing out.
Related-party transactions and interest expense control are extremely complex issues. Understanding whether negative EBITDA allows interest expense deductions is not only about legal compliance but also about the art of corporate financial management in the era of global tax transparency.
Contact MAN – Master Accountant Network For free support and advice!
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network. He is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Câu hỏi thường gặp về EBITDA âm và chi phí lãi vay
If EBITDA is negative, can interest expense be deducted?
Không được trừ trong năm EBITDA âm. Theo điểm a khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP, lãi vay thuần được trừ không vượt quá 30% EBITDA thuế; khi EBITDA ≤ 0, hạn mức bằng 0. Phần bị loại được chuyển sang các kỳ sau theo điểm b.
Chi phí lãi vay bị loại được chuyển sang năm sau tối đa bao lâu?
Liên tục không quá 05 năm, kể từ năm tiếp sau năm phát sinh. Ví dụ: lãi vay bị loại năm 2026 được chuyển trong các năm 2027 – 2031. Hết thời hạn, phần chưa trừ hết không được chuyển tiếp.
Năm sau có lãi, lãi vay cũ được trừ như thế nào?
Lãi vay thuần phát sinh trong năm được xét trước. Phần chuyển sang chỉ được trừ trong khoảng dư địa còn lại dưới 30% EBITDA. Ví dụ: EBITDA 102 tỷ, trần 30.6 tỷ, lãi vay thuần trong năm 25 tỷ, thì chỉ trừ thêm được 5.6 tỷ lãi vay cũ.
EBITDA âm bị loại lãi vay thì có phải nộp thuế ngay không?
Không. Khi EBITDA ≤ 0, cộng lại lãi vay không được trừ vẫn cho kết quả lỗ tính thuế, chỉ là số lỗ nhỏ hơn. Ví dụ: lỗ kế toán 70 tỷ, lãi vay bị loại 50 tỷ, lỗ tính thuế còn 20 tỷ. Thuế sẽ phát sinh sớm hơn ở những năm có lãi vì số lỗ được chuyển ít đi.
Lãi vay bị loại từ năm 2020 – 2023 theo Nghị định 20/2025 có còn được chuyển không?
Còn. Khoản 3 Điều 23 Nghị định 255 cho phép doanh nghiệp thuộc diện chuyển tiếp theo Điều 3 Nghị định 20/2025/NĐ-CP tiếp tục được chuyển cho thời gian còn lại.