

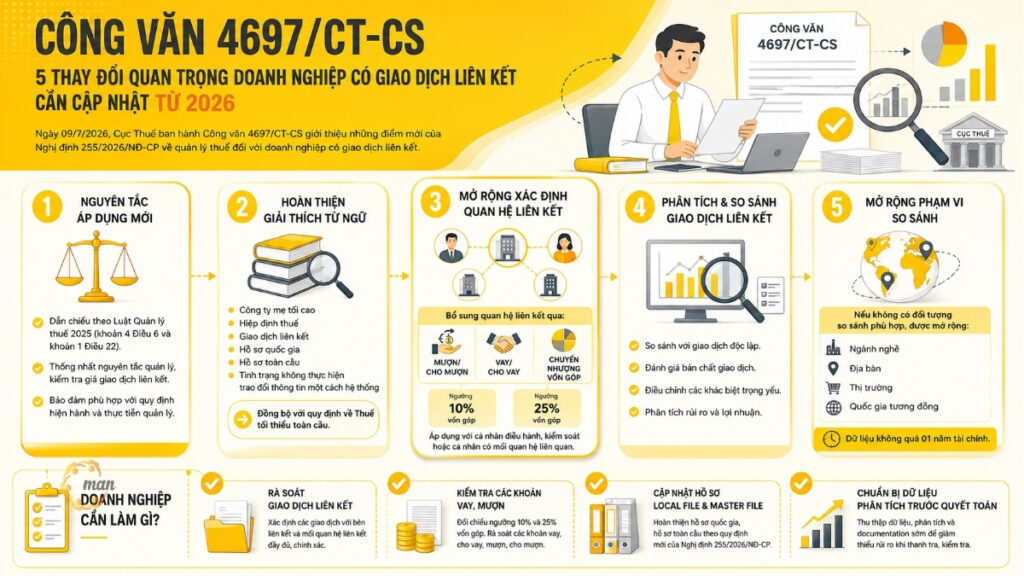
官方文件 4697/CT-CS 税务部门于2026年7月9日正式发布,旨在介绍这些内容。 第255/2026/ND-CP号法令的新要点, 本文件规范了涉及关联方交易的企业的税务管理。任何与关联方进行交易的企业,无论是借贷资金还是转移出资,都需要了解这些变化,因为这些变化直接影响关联方关系的认定、价格比较分析以及自2026纳税年度起适用的纳税申报义务。.
什么是官方文件 4697/CT-CS?
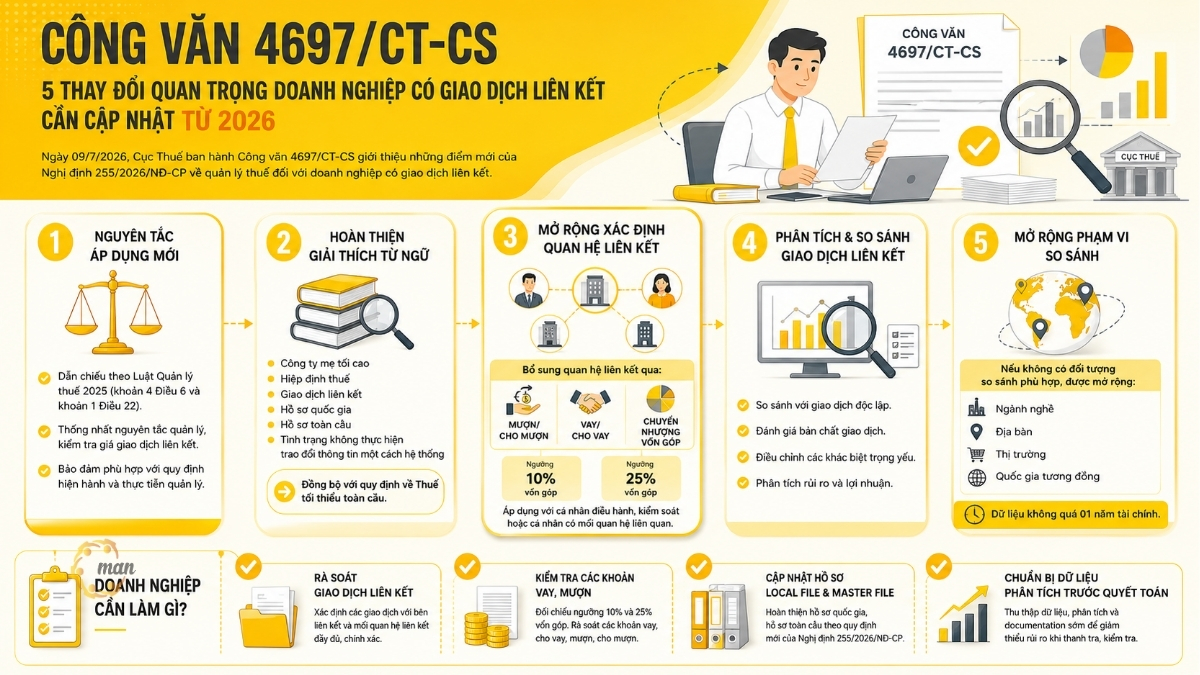
第 4697/CT-CS 号官方函是税务部门于 2026 年 7 月 9 日发布的文件,旨在介绍和发布以下方面的修订和补充: 第255/2026/ND-CP号法令.
换句话说,这份文件有助于各级税务机关和商界从新法令颁布之日起就理解并正确应用其精神。.
第4697/CT-CS号公函的签发机构和签发日期
该文件于2026年7月9日由税务部门签署并发布。对于企业而言,这是一个重要的日期,需要将其与自身的纳税期进行比较,从而确定新的转让定价申报和确定法规何时适用。.
签发正式信函的目的
第 4697/CT-CS 号官方函的核心内容是介绍第 255/2026/ND-CP 号法令关于五大类问题的新要点:
- 适用原则
- 词语解释
- 附属关系
- 分析原理
- 关联交易与独立交易的比较
- 扩大分析范围。.
第4697/CT-CS号官方函件中提及的内容直接关系到申报义务的确定、转让定价所需文件的准备(国内文件、全球文件)以及纳税期内采用的定价方法。尽早更新这些信息的企业将有时间审查与关联方的交易,从而避免税务机关进行审计和检查时出现税务调整或评估的风险。.
官方文件 4697/CT-CS 就应用原则的新要点提供了指导。
根据第 4697/CT-CS 号公函,第 255/2026/ND-CP 号法令第 3 条修正并补充如下:税务机关管理和检查转让定价的原则将参照第 6 条第 4 款规定的税务管理原则以及……规定的税务检查原则。 2025年《税收管理法》第22条第1款.
此次修订并非简单的措辞修改,而是旨在确保其与2025年《税收管理法》现行规定的一致性、完整性和合规性。这将为税务机关和企业未来在管理和审计关联方交易时提供一套共同的原则框架。.
官方文件 4697/CT-CS 补充和完善了术语定义(第 4 条)。
官方文件中提到的一个值得注意的新点是,对第 255/2026/ND-CP 号法令第 4 条中的术语定义进行了补充和完善。.
最终母公司的概念和税务协议。
这两个概念是根据第107/2023/QH15号决议中规定的指导方针进行完善的,该决议规范了对全球反税基侵蚀法规下的纳税人适用补充企业所得税的情况。 第236/2025/ND-CP号法令 本文件旨在为该决议的实施提供指导。本文件有助于统一关联方交易法规和全球最低税收法规中关于最终母公司和税务协议的理解。.
完善与记录和信息交换相关的术语。
此外,第 4697/CT-CS 号官方信函还明确指出需要完善相关术语的解释:
- 关联交易
- 国家概况
- 全球概况
- 这种情况是由于缺乏系统性的信息交流造成的。.
这些都是直接影响申报交易范围和需要准备的商业文件类型的基本概念。.
根据该文件,这些条款的增加和完善旨在确保与相关法律文件中的规定保持一致和统一,同时为应用和实施创造清晰一致的法律基础。.
官方文件阐明了有关联系关系的新要点(第 5 条)。
这是第 4697/CT-CS 号通知中最具实际影响的方面,因为它直接关系到企业是否需要申报关联方交易。.
通过借贷加强关系。
根据第 255/2026/ND-CP 号法令第 5 条第 2 款第 1 点的规定,新规增加了以下关联关系:
在纳税期间,有涉及转让或取得至少 25% 所有者资本投入的交易;或在纳税期间,与经营或控制该企业的个人,或与第 5 条第 2 款 g 项所列关系的个人进行借贷或出借,借贷金额至少为 10% 所有者资本投入的企业。.
以前,相关法规没有涉及企业与通过借贷建立的管理或控制(或相关个人)之间的关系,而只关注借贷关系。.
官方文件 4697/CT-CS 明确指出,增加此项规定旨在克服实际困难,确保充分确定关联方关系,准确反映交易性质,提高税务管理效率。.
关系不适用的情况。
在扩大关联方关系定义范围的同时,第 255/2026/ND-CP 号法令还在第 5 条第 2 款 d.3 点增加了一个排除情形:
如果债权人或担保人是国有企业,拥有注册资本,从事债务买卖和处理业务,但该企业没有直接或间接参与债务企业或被担保企业的管理、控制、出资或投资,则该债权人或担保人不应被视为与债务企业或被担保企业存在关联关系,如第五条第二款第(a)项和第(c)项所规定。.
根据第4697/CT-CS号公函,之前的规定并未涉及此问题。此次补充旨在确保符合实际情况以及关联方的正确原则和性质,防止处理国家债务的机构仅仅因为其债权人或担保人的身份而被错误地认定为关联方。.
关于分析和比较关联方交易与独立交易原则的指导原则(第6条)
除了定义关联方交易外,第 4697/CT-CS 号官方函还根据第 255/2026/ND-CP 号法令第 6 条第 2 款,提出了分析和比较关联方交易与独立交易的原则。.
关联方交易的核对
分析和比较必须基于对纳税人关联方交易中的合同、文件、协议以及经济、商业和财务关系的比较。这些数据以及关联方之间交易的实际执行情况应与在类似条件下可由独立方认可的商业决策进行比较。分析和比较中应用的比较原则优先考虑业务的性质和惯例以及关联方承担的风险,而非书面协议。.
分析和比较时对相似性的要求
分析和比较必须确保独立交易与关联方交易之间,或独立交易与关联方交易之间具有相似性,且不存在影响双方价格、利润率或利润分配比例的重大差异。如果存在重大差异,企业必须根据第255/2026/ND-CP号法令第7条和第10条规定的因素,并按照第13条、第14条和第15条规定的各种转让定价方法,分析、识别并调整以消除这些重大差异。.
关于扩大关联方交易分析比较范围的规定(第9条)
第 4697/CT-CS 号官方函引入的另一个重要点是,第 255/2026/ND-CP 号法令第 9 条中关于扩大关联方交易分析和比较范围的规定,适用于具有特定特征的交易,在这些交易中很难找到独立的可比实体。.
比较范围扩大的情况
对于找不到独立可比实体的特定关联方交易,企业将扩大跨行业、跨地域市场和跨时间段的分析和比较范围,以找到合适的独立可比实体。.
扩大范围的方法
扩大分析和比较范围分两步进行:
- 步骤 1:在统计经济部门内选择与纳税人业务部门在同一市场、地理区域和国家中具有最高相似度的独立可比实体;;
- 步骤 2:如有必要,将比较范围扩大到该地区具有类似产业条件和经济发展水平的国家。.
扩大比较范围时的要求
如果分析范围扩大,并且在上述地点选择了独立的可比实体,则企业必须按照第 255/2026/ND-CP 号法令第 6 条、第 10 条和第 14 条的规定,分析定性和定量相似性以及实质性差异,或者使用上一财政年度独立可比实体的数据,并根据时间因素调整实质性差异(如有)。.
值得注意的是: 如果企业采用第255/2026/ND-CP号法令第14条规定的转让定价方法,则独立可比实体的数据收集期不得超过纳税人财政年度之后的一个财政年度。这是企业在构建转让定价文档的比较数据集时需要注意的一项重要限制。.
在第 4697/CT-CS 号通告发布后,企业应该怎么做?
根据第 4697/CT-CS 号官方函,与关联方进行交易的企业应主动采取以下措施:
- 审查与关联方的所有交易,特别是与管理或控制企业的个人进行的贷款和借款交易,并将其与第 5 条规定的新的 10% 所有者权益门槛进行比较。.
- 更新您对新术语的理解,特别是国家概况、全球概况和最终母公司,以便正确准备所需的转让定价文档。.
- 在进入税务结算期之前,按照第 6 条和第 9 条的原则,特别是对于需要更广泛比较范围的特定交易,准备分析和比较数据。.
总结
第4697/CT-CS号官方函是一份重要文件,旨在帮助企业理解并统一应用关于关联方交易税务管理的第255/2026/ND-CP号法令的新规定。与关联方关系认定、比较分析原则以及扩大可比实体选择范围相关的变更,将直接影响2026纳税年度起的申报、关联方交易价格确定所需的文件编制以及税款结算。因此,企业需要主动审查现有交易,及时了解新规定,并按要求准备完整的文件,以最大程度地降低税务审计中出现税务调整或处罚的风险。如果对相关规定仍有疑问,或企业涉及复杂的关联方交易,建议咨询税务机关。 关联方交易咨询服务 凭借 MAN – Master Accountant Network 等机构的专业知识和经验,我们帮助确保法律合规性并优化税务管理效率。.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.