

Doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết hay không là câu hỏi mà nhiều kế toán trưởng ngành logistics đặt ra khi kỳ quyết toán thuế TNDN 2026 đến gần. Ngày 29/9/2026, Thuế TP. Hồ Chí Minh đã có câu trả lời chính thức qua Công văn số 13913/TPHCM-QLDN3. Câu trả lời này khiến không ít doanh nghiệp vốn tin rằng mình “được miễn” phải xem lại hồ sơ.
Bài viết dưới đây phân tích nguyên văn Điều 20 Nghị định 255/2026/NĐ-CP, nội dung Công văn và những trường hợp doanh nghiệp kho bãi vẫn có thể được miễn lập hồ sơ một cách hợp pháp.
Vì sao câu hỏi doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết trở nên cấp thiết?
Doanh nghiệp kho bãi không được miễn lập hồ sơ giao dịch liên kết theo điểm c khoản 2 Điều 20 Nghị định 255/2026/NĐ-CP. Lý do là điểm này chỉ áp dụng cho ba lĩnh vực là phân phối, sản xuất và gia công. Tuy vậy, doanh nghiệp vẫn có thể được miễn nếu đáp ứng khoản 1, điểm a hoặc điểm b khoản 2 Điều 20.
Nhiều đơn vị kho vận đang áp dụng sai ở chính điểm này. Họ thấy biên lợi nhuận của mình cao hơn 5%, 10% hay 15% và cho rằng đã đủ điều kiện. Thực tế, ngưỡng tỷ suất lợi nhuận chỉ có ý nghĩa khi doanh nghiệp thuộc đúng lĩnh vực được liệt kê.
Bối cảnh pháp lý mới từ 01/7/2026
Decree 255/2026/ND-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết. Nghị định có hiệu lực từ ngày 01/7/2026, áp dụng từ kỳ tính thuế TNDN năm 2026, đồng thời thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP. Các trường hợp miễn kê khai và miễn lập Hồ sơ xác định giá giao dịch liên kết hiện được quy định tập trung tại Article 20.
Vì đây là kỳ quyết toán đầu tiên áp dụng khung pháp lý mới, vướng mắc về việc xếp lĩnh vực kinh doanh vào đúng nhóm được miễn đã phát sinh ngay. Nhóm dịch vụ hỗ trợ vận tải, kho bãi và lưu giữ hàng hóa là một trong những nhóm điển hình.
Công văn 13913/TPHCM-QLDN3
Công văn số 13913/TPHCM-QLDN3 ngày 29/9/2026 của Thuế TP. Hồ Chí Minh được ban hành để trả lời đúng câu hỏi doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết theo lĩnh vực hay không.
Đây là văn bản trả lời cho một người nộp thuế cụ thể. Dù vậy, cách lập luận trong công văn phản ánh quan điểm áp dụng của cơ quan thuế và có giá trị tham chiếu cao cho toàn ngành logistics.
Căn cứ pháp lý: Điều 20 Nghị định 255/2026/NĐ-CP
Muốn trả lời chính xác câu hỏi doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết, cần đọc trọn Điều 20. Điều này có hai khoản với hai mức độ miễn trừ khác nhau.
Miễn kê khai, miễn lập khi chỉ giao dịch với bên liên kết trong nước
Người nộp thuế được miễn kê khai xác định giá giao dịch liên kết tại Mục III, Mục IV Phụ lục I ban hành kèm theo Nghị định, miễn lập Hồ sơ xác định giá giao dịch liên kết theo quy định tại Nghị định này trong trường hợp chỉ phát sinh giao dịch với các bên liên kết là đối tượng nộp thuế thu nhập doanh nghiệp tại Việt Nam, áp dụng cùng mức thuế suất thuế thu nhập doanh nghiệp với người nộp thuế và không bên nào được hưởng ưu đãi thuế thu nhập doanh nghiệp trong kỳ tính thuế, nhưng phải kê khai căn cứ miễn trừ tại Mục I, Mục II tại Phụ lục I ban hành kèm theo Nghị định này.
Miễn lập hồ sơ nhưng vẫn phải kê khai Phụ lục I
Người nộp thuế có trách nhiệm kê khai xác định giá giao dịch liên kết theo Phụ lục I ban hành kèm theo Nghị định này nhưng được miễn lập Hồ sơ xác định giá giao dịch liên kết trong các trường hợp sau:
a) Người nộp thuế có phát sinh giao dịch liên kết nhưng tổng doanh thu phát sinh của kỳ tính thuế dưới 50 tỷ đồng và tổng giá trị tất cả các giao dịch liên kết phát sinh trong kỳ tính thuế dưới 30 tỷ đồng;
b) Người nộp thuế đã ký kết Thỏa thuận trước về phương pháp xác định giá tính thuế thực hiện nộp báo cáo thường niên theo quy định pháp luật về Thỏa thuận trước về phương pháp xác định giá tính thuế. Các giao dịch liên kết không thuộc phạm vi áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế, người nộp thuế có trách nhiệm kê khai xác định giá giao dịch liên kết theo quy định tại Điều 18 Nghị định này;
c) Người nộp thuế thực hiện kinh doanh không phát sinh doanh thu, chi phí từ hoạt động khai thác, sử dụng tài sản vô hình, có doanh thu dưới 500 tỷ đồng, áp dụng tỷ suất lợi nhuận thuần chưa trừ chi phí lãi vay và thuế thu nhập doanh nghiệp (không bao gồm chênh lệch doanh thu và chi phí của hoạt động tài chính) trên doanh thu thuần, bao gồm các lĩnh vực như sau:
c.1) Phân phối: Từ 5% trở lên;
c.2) Sản xuất: Từ 10% trở lên;
c.3) Gia công: Từ 15% trở lên.
Có hai điểm nghiệp vụ cần chốt ngay:
- Miễn lập hồ sơ không có nghĩa là miễn kê khai: Với các trường hợp tại khoản 2, doanh nghiệp vẫn phải kê khai đầy đủ Phụ lục I. Với khoản 1, doanh nghiệp được miễn Mục III, Mục IV nhưng vẫn phải kê khai căn cứ miễn trừ tại Mục I, Mục II.
- Điểm c có cấu trúc điều kiện: Doanh nghiệp phải đồng thời: không phát sinh doanh thu, chi phí từ tài sản vô hình; có doanh thu dưới 500 tỷ đồng; thuộc một trong ba lĩnh vực được liệt kê; và đạt tỷ suất lợi nhuận tương ứng.
Để nắm tổng thể các điều kiện và cách kê khai căn cứ miễn trừ, bạn có thể tham khảo thêm bài viết chuyên sâu về Exemption from filing related-party transaction records..
Công văn 13913/TPHCM-QLDN3: Doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết theo điểm c?
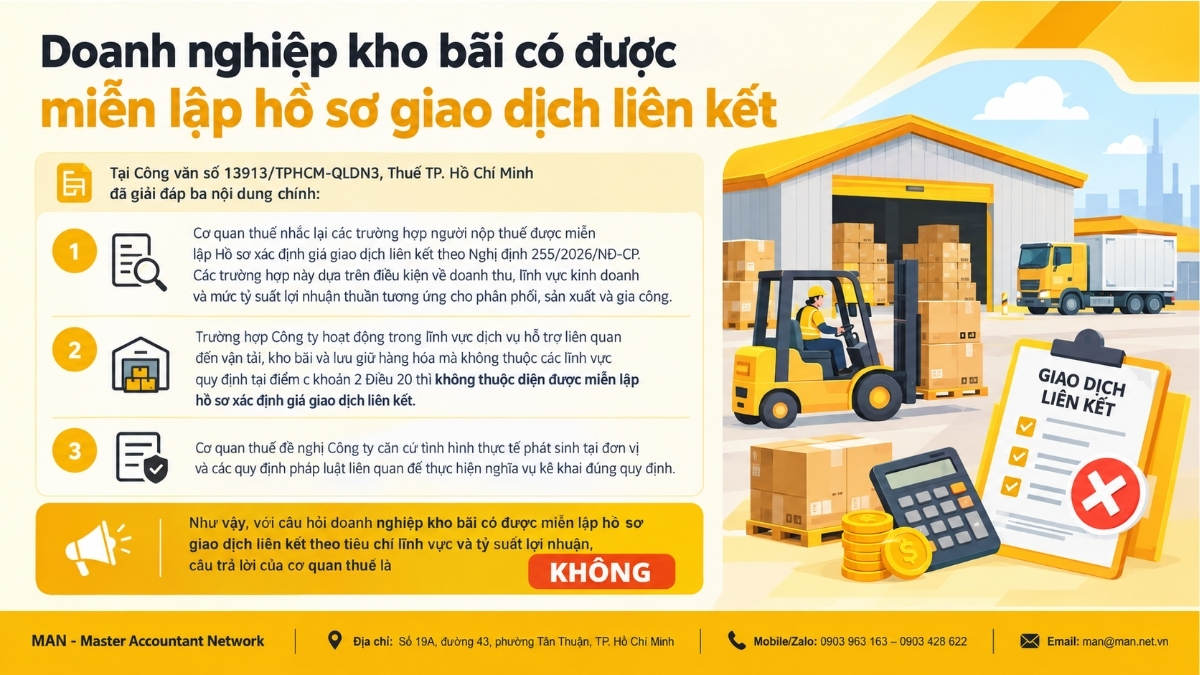
Tại Công văn số 13913/TPHCM-QLDN3, Thuế TP. Hồ Chí Minh đã giải đáp ba nội dung chính:
- Cơ quan thuế nhắc lại các trường hợp người nộp thuế được miễn lập Hồ sơ xác định giá giao dịch liên kết theo Nghị định 255/2026/NĐ-CP. Các trường hợp này dựa trên điều kiện về doanh thu, lĩnh vực kinh doanh và mức tỷ suất lợi nhuận thuần tương ứng cho phân phối, sản xuất và gia công.
- Trường hợp Công ty hoạt động trong lĩnh vực dịch vụ hỗ trợ liên quan đến vận tải, kho bãi và lưu giữ hàng hóa mà không thuộc các lĩnh vực quy định tại điểm c khoản 2 Điều 20 thì không thuộc diện được miễn lập Transfer pricing documentation.
- Cơ quan thuế đề nghị Công ty căn cứ tình hình thực tế phát sinh tại đơn vị và các quy định pháp luật liên quan để thực hiện nghĩa vụ kê khai đúng quy định.
Như vậy, với câu hỏi doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết theo tiêu chí lĩnh vực và tỷ suất lợi nhuận, câu trả lời của cơ quan thuế là Are not.
Tình huống minh họa
Giả sử Công ty B (dịch vụ kho bãi, vốn FDI) có doanh thu 2026 là 320 tỷ đồng, tỷ suất lợi nhuận thuần trên doanh thu thuần đạt 18%, có thuê kho và nhận phí quản lý từ công ty mẹ ở nước ngoài. Trước đây, kế toán dự định áp dụng điểm c vì “tỷ suất cao hơn cả mức 15% của gia công”. Theo Công văn 13913/TPHCM-QLDN3, cách áp dụng này không đúng vì kho bãi không thuộc ba lĩnh vực tại điểm c. Công ty B cũng có giao dịch với bên liên kết nước ngoài và vượt ngưỡng tại điểm a.
Conclude: Công ty B phải lập Hồ sơ xác định giá giao dịch liên kết.
Giả sử Công ty C (kho lạnh, vốn trong nước) có doanh thu 42 tỷ đồng, tổng giá trị giao dịch liên kết 12 tỷ đồng. Dù không được miễn theo điểm c, Công ty C đáp ứng đồng thời hai ngưỡng tại điểm a.
Conclude: Công ty C được miễn lập hồ sơ nhưng vẫn phải kê khai Phụ lục I.
Hai tình huống cho thấy câu hỏi doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết không có một đáp án chung cho cả ngành. Đáp án phụ thuộc vào việc đối chiếu đủ các căn cứ của Điều 20.
Doanh nghiệp kho bãi không được miễn lập thì cần chuẩn bị gì?
Khi đã xác định doanh nghiệp không thuộc trường hợp nào tại Điều 20, việc lập Hồ sơ xác định giá giao dịch liên kết là nghĩa vụ bắt buộc. Với ngành kho bãi, hồ sơ cần đặc biệt chú trọng các nội dung sau:
- Phân tích chức năng, tài sản, rủi ro. Cần làm rõ doanh nghiệp là bên cung cấp dịch vụ thuần túy hay chịu rủi ro tồn kho, rủi ro công suất kho.
- Lựa chọn phương pháp và dữ liệu so sánh phù hợp. Nên dùng các doanh nghiệp độc lập cùng mô hình dịch vụ hỗ trợ vận tải, kho bãi, tránh lấy mẫu từ nhóm thương mại hoặc sản xuất.
- Chứng minh giá các giao dịch tài chính và phí dịch vụ nội bộ theo nguyên tắc giao dịch độc lập.
Một bộ hồ sơ được chuẩn bị từ đầu với dữ liệu so sánh đúng ngành sẽ giúp doanh nghiệp tránh rủi ro bị ấn định giá khi thanh tra, kiểm tra. Doanh nghiệp có thể tham khảo related party transaction documentation service của MAN để được hỗ trợ trọn gói, từ phân tích chức năng đến hoàn thiện Hồ sơ quốc gia.
Conclude
Theo Công văn 13913/TPHCM-QLDN3 ngày 29/9/2026, hoạt động dịch vụ hỗ trợ vận tải, kho bãi và lưu giữ hàng hóa không thuộc các lĩnh vực tại điểm c khoản 2 Điều 20 Nghị định 255/2026/NĐ-CP. Vì vậy, doanh nghiệp không được miễn lập hồ sơ theo căn cứ này, dù tỷ suất lợi nhuận cao đến đâu.
Ba điều cần nhớ:
- Điểm c chỉ áp dụng cho phân phối, sản xuất và gia công;
- Doanh nghiệp kho bãi vẫn có thể được miễn theo khoản 1, điểm a hoặc điểm b nếu đáp ứng đủ điều kiện;
- Và miễn lập hồ sơ không đồng nghĩa với miễn kê khai.
Nếu quý doanh nghiệp còn băn khoăn về căn cứ miễn trừ đang áp dụng hoặc cần đánh giá lại trước khi nộp tờ khai quyết toán, đội ngũ chuyên gia của MAN – Master Accountant Network sẵn sàng đồng hành qua related party transaction advisory services. Một lần rà soát sớm luôn nhẹ nhàng hơn một kết luận thanh tra.
Contact MAN – Master Accountant Network For free support and advice!
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant Network. He is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Câu hỏi thường gặp về doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết
Doanh nghiệp kho bãi có được miễn lập hồ sơ giao dịch liên kết theo tiêu chí lĩnh vực không?
Không. Theo Công văn 13913/TPHCM-QLDN3, doanh nghiệp hoạt động trong lĩnh vực dịch vụ hỗ trợ liên quan đến vận tải, kho bãi và lưu giữ hàng hóa mà không thuộc các lĩnh vực tại điểm c khoản 2 Điều 20 Nghị định 255/2026/NĐ-CP thì không thuộc diện được miễn lập theo căn cứ này.
Tỷ suất lợi nhuận của doanh nghiệp kho bãi trên 15% có được miễn không?
Không. Ngưỡng tỷ suất tại điểm c chỉ áp dụng cho doanh nghiệp thuộc lĩnh vực phân phối (từ 5%), sản xuất (từ 10%) và gia công (từ 15%).
Doanh nghiệp kho bãi doanh thu dưới 50 tỷ đồng có được miễn lập hồ sơ không?
Có thể được miễn, nếu tổng giá trị tất cả các giao dịch liên kết phát sinh trong kỳ cũng dưới 30 tỷ đồng theo điểm a khoản 2 Điều 20. Doanh nghiệp vẫn phải kê khai Phụ lục I.
Doanh nghiệp kho bãi chỉ giao dịch với công ty liên kết trong nước thì sao?
Doanh nghiệp được miễn kê khai Mục III, Mục IV Phụ lục I và miễn lập Hồ sơ nếu các bên liên kết đều là đối tượng nộp thuế TNDN tại Việt Nam, áp dụng cùng mức thuế suất và không bên nào hưởng ưu đãi thuế TNDN trong kỳ. Doanh nghiệp vẫn phải kê khai căn cứ miễn trừ tại Mục I, Mục II.
Được miễn lập hồ sơ thì có phải kê khai Phụ lục I không?
Có. Với các trường hợp tại khoản 2 Điều 20, doanh nghiệp vẫn phải kê khai xác định giá giao dịch liên kết theo Phụ lục I. Chỉ trường hợp tại khoản 1 mới được miễn kê khai Mục III, Mục IV.