


2026年6月30日,政府颁布了 第255/2026/ND-CP号法令 旨在取代 第132/2020/ND-CP号法令 和 第20/2025/ND-CP号法令 关于对发生关联交易的企业的税务管理。.
最引人注目的变化之一是,完全用随第255/2026/NĐ-CP号法令颁布的新表格取代了附录一——关联关系及关联交易信息(企业通常称之为“关联交易附录”)。.
该法令自2026年7月1日起正式生效,但适用于2026年起的企业所得税纳税申报期。 这意味着,企业在编制企业所得税决算申报资料时,必须正确使用新的关联交易附表模板,以避免出现错误、资料缺失或遭受税务行政处罚。. 以下是详细指南,旨在帮助企业了解如何根据最新规定进行申报。.
附录中的纳税期

在此项目中,企业应如实填写与《企业所得税年度纳税申报表》相对应的纳税期。.
纳税期间的确定应按照《企业所得税法》(第67/2025/QH15号)及现行指导文件的规定进行。 这是整个申报流程中的第一步,但至关重要,因为纳税申报期的错误可能会导致整个申报数据出现偏差。.
关联交易附录中纳税人的基本信息
在第[01]项至第[10]项中,企业应如实申报以下基本信息:
- 纳税人姓名
- 税法
- 总部地址
- 经营行业
- 法定代表人信息
- 已在企业所得税决算申报表中申报的相应数据
一个重要的原则是,附录中的信息必须与税务结算文件完全一致,以避免在税务机关进行审查时引发质疑。.
第一部分:关联方信息
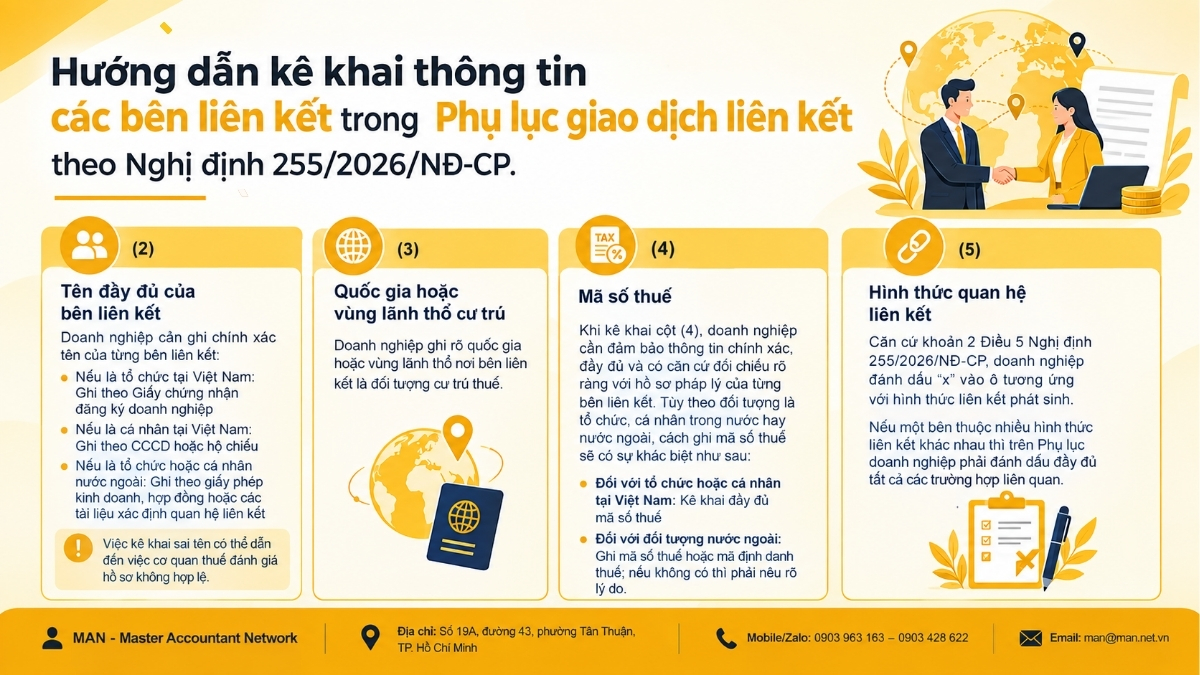
这是申报关联交易信息的核心部分,企业必须在此确定并完整申报所有关联方。.
第(2)栏:关联方的全称
企业需准确记录各关联方的名称:
- 如果是越南境内的组织:按《企业登记证书》上的内容填写
- 如果是越南的个人:请按公民身份证或护照上的信息填写
- 如果是外国组织或个人:按营业执照、合同或证明关联关系的文件填写
如果申报的名称有误,可能会导致税务机关认定该申报资料无效。.
第(3)栏:居住国或地区
企业应明确注明关联方作为税务居民所在的国家或地区。.
第(4)栏:纳税人识别号
在填写第(4)栏时,企业需确保信息准确、完整,并能与各关联方的法律文件进行明确核对。根据对象是国内还是国外的组织或个人,税号的填写方式将有以下区别:
- 针对越南境内的组织或个人:请完整申报纳税人识别号
- 对于外国纳税人:应填写税号或税务识别号;如无,须说明原因。.
第(5)栏:关联关系的形式
根据第255/2026/NĐ-CP号法令第5条第2款的规定,企业应在与实际发生的关联形式相对应的方框内标注“x”。.
如果一方涉及多种合作形式,则在企业附录中必须完整勾选所有相关情况。.
第二部分:可免于申报、免于编制档案的情况
并非所有企业都必须完整编制确定关联交易价格的全部文件。根据第255/2026/NĐ-CP号政令第19条,某些情况可获豁免。.
在编制附录时,企业需准确核查自身属于哪一类:
- 免于申报,免于编制文件。.
- 仅免于提交申请材料。.
- 不属于豁免范围。.
如果属于免税范围,企业只需在相应一栏中打上“x”即可。.
重要提示:
- 如果企业根据第19条第1款的规定免于申报和免于编制文件,则只需在附录的第二项中打勾,无需再填写第三项和第四项。.
- 这一点有助于显著减轻许多存在小规模关联交易的企业在合规方面的压力。.
第三部分:确定转让定价的信息
这是整个附录中最复杂的部分,反映了企业如何确定与关联方的交易价格。.
根据第19条第2款a项或c项规定可免于提交申请材料的情况
准确确定符合条件的情况 免于编制关联交易文件, ,随后企业只需填写以下列:
- 第(3)栏
- 第(7)栏
- 第(12)栏
其余栏目留空。特别地,如果属于第a项规定的免税范围,本期内发生的关联交易总价值应按以下方式确定:
总值 = 第(3)列 + 第(7)列 |
该价值的准确计算将决定企业是否符合免于编制定价文件的要求。.
在附录中申报时对交易进行分类
企业需按主要类别申报交易:
- 商品。.
- 构成固定资产的商品。.
- 该商品不构成固定资产。.
- 服务。.
- 研究与开发。.
- 广告、市场营销。.
- 企业管理、咨询、培训。.
- 财务活动。.
- 其他服务。.
关联交易附录中的每一项指标都必须反映:
- 会计账面价值。.
- 根据独立交易原则确定的价值。.
- 定价方法。.
- 调整后利润增加(如有)。.
企业需格外谨慎,因为这是通常会被最深入检查的内容。.
在关联交易附录中申报时的定价方法
在第(6)栏和第(10)栏中,企业必须注明关联交易定价方法的代码。.
这些方法包括:
- 关联交易价格与独立交易价格的比较法(独立交易价格比较法)。.
- 将纳税人的利润率与独立可比对象的利润率进行比较的方法。.
- 基于销售额的毛利率比较法(转售法)。.
- 基于成本的毛利率比较法(成本加利法)。.
- 净利率比较法。.
- 在关联方之间分配利润的方法。.
选择正确的应对方法是决定企业在接受税务稽查时安全程度的关键因素。.
第四部分:确定转让定价后的业务结果
本项目反映关联方交易对经调整后经营业绩的影响。.
企业需申报:
- 销售收入。.
- 成本价。.
- 毛利润。.
- 销售费用。.
- 企业管理费用。.
- 财务费用。.
- 利息费用。.
- 折旧。.
- EBITDA。.
- 利息费用率。.
- 用于确定关联交易的利润率。.
关联交易附录中利息支出比例的示例:
利息支出比率 = (利息支出 – 存款利息) / 调整后EBITDA |
对于从集团内部借款或产生大额利息费用的企业而言,这一部分尤为重要。.
参考: 关联方交易利息计算公式。.
企业签订预先定价协议(APA)的情况
如果企业已就税基确定方法(APA)签署了预先协议,请在相应栏目中勾选“是”。.
APA 可能是:
- 单边预约定价安排
- 双边预约定价安排
- 多边预约定价安排
届时,企业必须在关联交易附录中单独申报属于预先定价协议(APA)范围内的交易,以确保与税务机关已批准的文件保持一致。.
编制关联交易附录时的注意事项
为避免被追缴税款和处罚,企业需牢记:
- 按照第255/2026/NĐ-CP号法令的规定,正确使用新表格
- 准确核查免申报条件
- 如实申报关联方
- 选择正确的定价方法
- 确保数据与财务报表和企业所得税结算相符
- 完整保存确定关联交易价格的文件
申报过程中的错误不仅会导致行政处罚,还可能导致企业被核定应纳税额、追缴企业所得税并被处以巨额滞纳金。.
如果企业在申报关联交易附录的过程中遇到困难,应考虑寻求咨询 关联方交易咨询服务 由具备深厚专业知识、良好声誉和丰富经验的机构负责编制附录及完整的申请材料,确保其极具说服力。.
总结
对于在财政年度内发生关联交易的企業而言,准确、完整地申报关联交易附表已不再是可选事项,而是强制性要求。.
第20/2025/NĐ-CP号法令对申报文件的编制方式进行了重大调整,特别是自2024纳税年度起实施的关联交易附录新模板。 因此,企业需从一开始就进行审查,以最大限度地降低面临税务稽查、追缴税款及处罚的风险。.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.
关于关联交易附录的常见问题
企业何时必须提交关联交易附录?
根据第255/2026/NĐ-CP号法令第5条的规定,企业在与关联方发生交易时,必须提交关联交易附录。该文件应与年度企业所得税决算申报表一并提交。.
从2026年起应使用哪份附件模板?
自2026年企业所得税纳税申报期起,企业必须使用随第255/2026/NĐ-CP号法令颁布的最新关联交易附表。 该表格完全取代了旧版附录,并自2026年7月1日起正式生效。.
未提交附件会受到处罚吗?
是的。如果企业未申报、申报不足或申报信息有误,税务机关可处以行政处罚、追缴税款、征收滞纳金,甚至确定纳税义务。这是企业所得税年终结算中常见的错误之一。.
发生内部借款交易的企业是否需要申报?
是的。关联方之间的借款,例如母公司与子公司、同一集团内的公司,或具有控制关系的个人之间的借款,均属于关联交易范围。因此,企业必须在附表中如实申报,特别是利息费用及扣除限额部分。.
税务结算后可以补交吗?
企业在提交企业所得税决算申报后,若发现错误,仍可进行补报。不过,越早补报,越能降低被处罚、被追缴税款或被税务机关认定为故意少申报关联交易信息的风险。.