


第255/2026/ND-CP号法令中关于关联方交易的规定,从根本上改变了企业在与关联方交易时申报和确定价格的方式。该法令自2026年7月1日起生效,并立即适用于2026年度企业所得税结算期。许多会计师仍然对特定交易的分类感到困惑:哪些交易必须在附录一中申报,哪些属于代他人收付款,哪些完全免于申报。这种困惑是税务审计中常见的税务评估原因。本文严格遵循法律原文,对相关规定进行了全面系统化的梳理:从第4条第1款的定义、附录一中必须申报的交易类别、代他人收付款的申报方法,到第20条规定的无需申报且免于提交文件的情形,帮助企业今后正确应用这些规定。.
根据第 255/2026/ND-CP 号法令,什么是关联方交易?
根据第4条第1款 第255/2026/ND-CP号法令 规章制度:
关联方交易包括货物的买卖、交换、租赁、出租、借贷、转让和让与;提供服务;借贷、金融服务、金融担保和其他金融工具;有形和无形资产的买卖、交换、租赁、出租、借贷、转让和让与;以及关联方之间购买、出售和共同使用资产、资本和劳动力等资源以及分摊成本的协议,但不包括受国家定价法规定的商品和服务价格管制的商业交易。.
换句话说,根据第255号法令,关联方交易主要分为四类:
- 买卖、交换、出租、租赁、借贷、转让、分配货物,提供服务;;
- 借款、贷款、金融服务、金融担保和其他金融工具;
- 买卖、交换、出租、租赁、借贷、转让、分配有形和无形资产;;
- 关于购买、出售和共享资产、资本和劳动力等资源以及在关联方之间分担成本的协议。.
要将一笔交易认定为关联方交易,企业必须同时满足以下两个条件: 关联关系 并且存在如上所述的交易。.
重要提示: 涉及国家价格管制范围内的商品和服务的商业交易,受价格法管辖,不受关联方交易管制。.
那么,哪些类型的商品和服务受国家价格管制呢?让我们跟随会计师大师MAN一起来了解一下。.
由国家决定价格的商品和服务清单。
国家通过以下四种主要形式对垄断性、必需性或对经济和社会影响巨大的商品和服务实施价格管制:
- 具体价格:电力、公共邮政服务、航空旅行服务、国内机票(经济舱)。.
- 价格范围:土地、医疗服务、教育服务(学费)。.
- 最高限价:汽油、6岁以下儿童牛奶、国家大米储备。.
- 最低价格:国产卷烟,以及在需要稳定市场时某些必需的农产品。.
根据第 255/2026/ND-CP 号法令,交易必须在附录 I 中申报。
根据第 255/2026/ND-CP 号法令第 18 条规定,有关联方交易的纳税人有责任按照该法令附件申报关联方关系和交易信息,并将其与年度企业所得税申报表一起提交。.
实际上,附录一中必须详细列出的交易通常分为以下六类:
- 买卖构成固定资产的货物。申报该期间的购销价值。.
- 买卖不属于固定资产的商品。申报该期间的购销价值。.
- 使用或提供服务, 包括:研发服务、广告营销服务;商业管理服务、咨询和培训。.
- 版税及类似费用。.
- 贷款利息。.
- 提供和使用其他服务该组包括不属于上述类别的交易,例如债务核销产生的其他收入,或为减少关联方之间的负债而进行的调整。.
笔记: 申报附录一的义务是强制性的,这与编制转让定价文档的义务完全不同。企业可能仍然需要申报附录一,但可以豁免编制转让定价文档。.
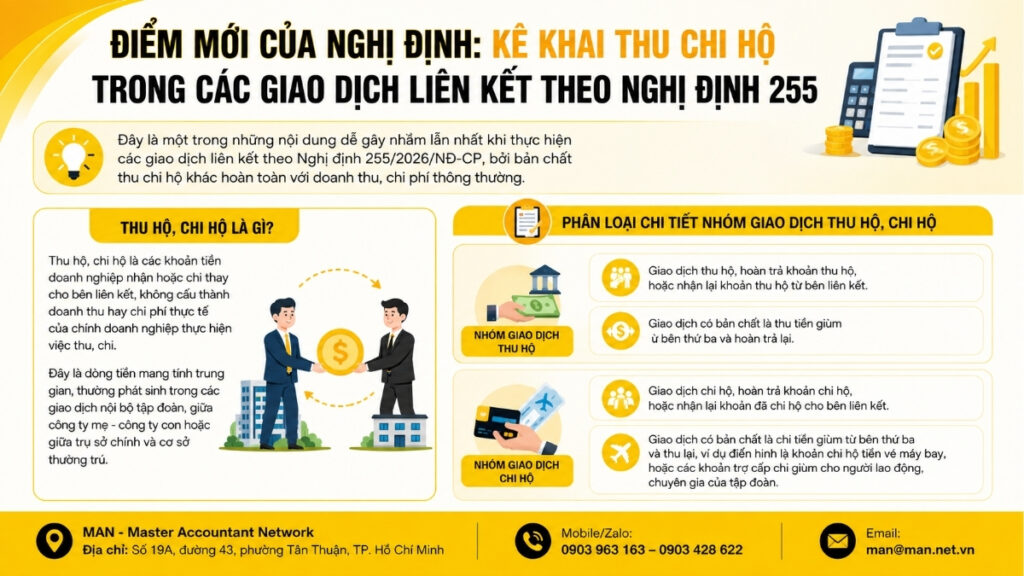
法令新增要点:根据第255号法令,在关联方交易中代表他人申报收入和支出
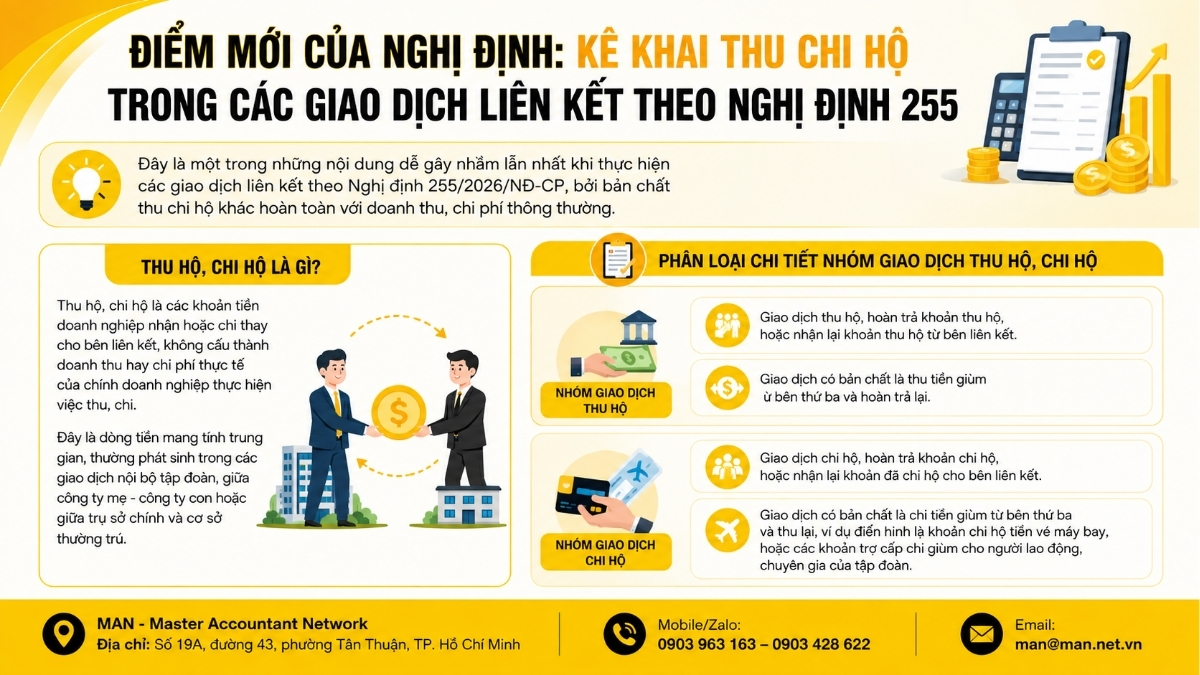
这是根据第 255/2026/ND-CP 号法令进行关联方交易时最令人困惑的方面之一,因为代表他人收取和支付资金的性质与普通的收入和支出完全不同。.
什么是收款和付款服务?
收款和付款服务是指企业代表关联方收付的资金,并不构成执行收款或付款业务的企业自身的实际收入或支出。这些属于中间现金流,通常源于集团内部交易,例如母公司与子公司之间,或总部与注册办事处之间。.
收款和付款交易的详细分类
收款交易组, , 包括:
- 涉及收取、退还已收取款项或从关联方收取已收取款项的交易。.
- 该交易本质上涉及从第三方收取款项,然后再将其退还。.
支付处理集团, , 包括:
- 涉及代表另一方支付款项、偿还代表另一方支付的款项或接收代表另一方支付的款项的交易。.
- 该交易本质上是代表第三方进行的支付,典型的例子是支付公司员工和专家的机票或补贴。.
笔记: 对于报销给公司且不包含利润的费用(即,企业只报销公司代表其支付的确切金额,不包含任何利润差额),也按照报销资金的类别进行处理和申报,而不是作为常规收入/服务费用记录。.
根据第 255 号法令进行关联方交易时无需申报的交易。
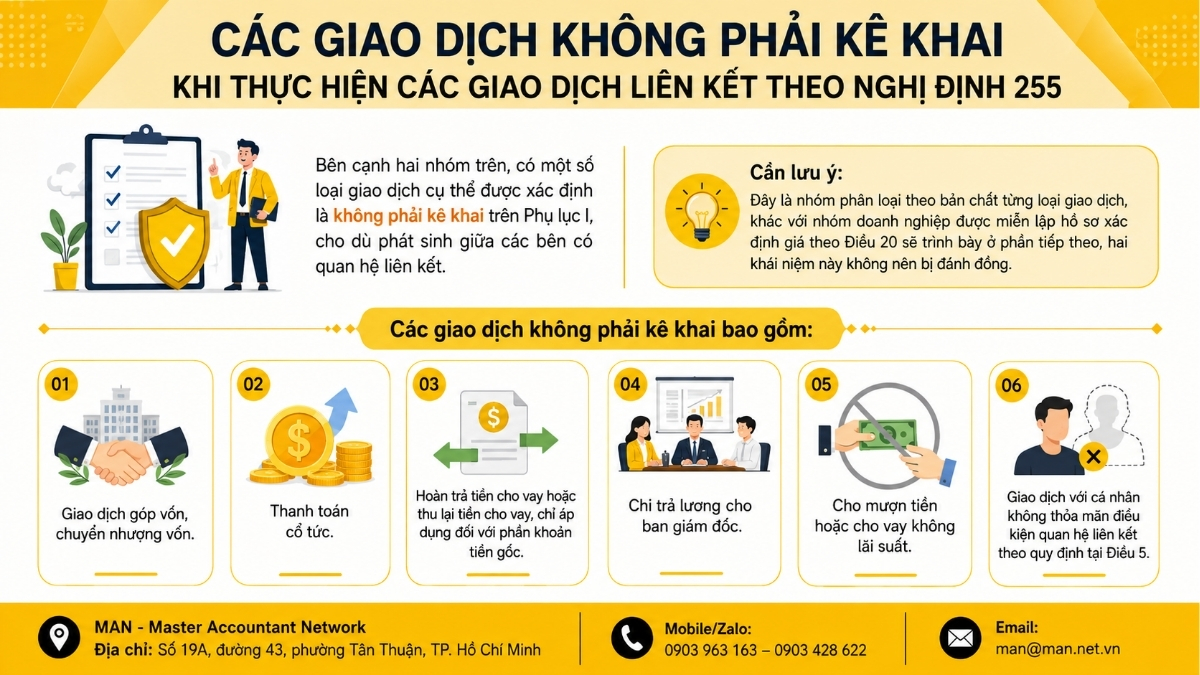
除了上述两类交易外,附录一还列出了一些特定类型的交易,即使这些交易发生在关联方之间,也不需要申报。.
需要注意的是,这种分类是根据每种交易类型的性质进行的,与第 20 条规定的免于编制价格确定文件的企业群体不同,这将在下一节中讨论;这两个概念不应该混淆。.
无需申报的交易包括:
- 资本投入和资本转移交易。.
- 股息支付。.
- 贷款偿还或追偿仅适用于本金金额。.
- 向董事会支付薪酬。.
- 放贷或提供无息贷款。.
- 与不符合第 5 条规定的关联关系要求的个人进行的交易。.
根据第255/2026/ND-CP号法令,免于编制价格确定文件的案件
第 255/2026/ND-CP 号法令第 20 条规定,企业在满足特定条件的情况下可享受豁免。.
第一组:免于申报和价格确定所需的文件。
属于此类的企业无需在第三部分和第四部分进行申报。基本适用条件继承了先前第132/2020/ND-CP号法令第19条的精神:
- 双方之间发生的关联方交易均须缴纳越南企业所得税,适用相同的企业所得税税率,且任何一方在纳税期间均无权享受企业所得税优惠。.
因为在这种情况下,双方之间的交易不会造成利润转移或转让定价以减少纳税义务的风险。.
第二组:必须申报,但无需准备价格确定所需的文件。
该组仍需履行附录一规定的所有申报义务,但无需编制转让定价文档。具体案例包括:
- 企业已签署预约定价协议(APA)。 并按要求提交年度报告。但是,企业并非完全豁免;它们仅豁免于已签署的预约定价协议(APA)范围内的交易的申报;APA范围之外的其他关联方交易仍须完全履行申报义务,除非这些交易属于其他豁免情形。.
- 该期间发生的关联方交易总额低于规定的门槛。 按照法令中的指导方针执行。.
第 255/2026/ND-CP 号法令新增要点: 根据第20条第2款的规定,营业收入低于第20条第2款c项规定的门槛,且在纳税年度内营业收入低于5000亿越南盾,并达到各行业规定的最低净利润率(扣除利息支出和企业所得税前),同时不产生因无形资产的开发或使用而产生的收入或支出的企业,可免于编制转让定价文档。这是一个重要的新变化:营业收入门槛已从2000亿越南盾(根据第132/2020/ND-CP号法令)提高到5000亿越南盾,并且“业务功能简单”的标准已被完全取消。”.
为什么企业现在需要了解第 255/2026/ND-CP 号法令下的关联方交易?
2026年企业所得税结算期是全新监管框架全面实施的第一个时期。如果企业继续沿用旧习惯对交易进行分类,或者混淆附录一中申报的三类交易、代他人收付款项以及未按规定申报的交易,则极有可能面临应纳税所得额被评估、补缴税款以及在检查审计中因违反行政规定而受到处罚的风险。.
来自 MAN(注册会计师协会)的建议: 企业应审查其所有关联方名单,交叉核对 2026 年发生的每项交易类型,并在提交企业所得税申报表之前确定其是否免于编制价格确定文件。.
总结
了解第 255/2026/ND-CP 号法令中关于关联方交易的规定,从附录 I 中申报的交易的定义和分类、代表他人进行的收付款,到无需申报或根据第 20 条免税的情况,有助于企业避免税务评估的风险,并从 2026 年企业所得税结算期开始享受新的免税门槛。.
如果您的企业仍不确定如何根据第 255/2026/ND-CP 号法令对特定交易进行分类,请随时咨询。 联系 MAN – 会计师大师网络 获得我们联盟交易专家团队的支持和建议。.
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.
关于第255号法令项下关联方交易的常见问题
第 255/2026/ND-CP 号法令涵盖哪些类型的关联方交易?
它包括四大类交易:涉及商品和服务的购买、出售、交换、租赁和转让的交易;借贷和金融工具交易;涉及有形和无形资产的交易;以及关联方之间共享资源和成本的协议,如法令第 4 条第 1 款所定义。.
哪些交易需要在附录一中申报?
这包括:买卖构成或不构成固定资产的商品;研发服务、广告和营销、商业管理咨询培训;特许权使用费;贷款利息;以及其他服务。.
涉及资金收付的交易是否需要申报?如果需要申报,应该在哪里申报?
是的。收款交易(包括代第三方收款)和付款交易(包括代第三方付款)在附录 I 的第 (12) 列中单独列示,与列示收入、支出和调整后利润的列分开。.
哪些交易无需申报为关联方交易?
这包括:资本投入和转让交易;股息支付;偿还/收回贷款本金;向董事会支付工资;无息贷款/借款;以及与不符合关联关系要求的个人进行的交易。.
豁免申报和豁免准备转让定价确定文件之间有什么区别?
豁免申报(第 20 条第 1 款)豁免企业申报附录 I 第三部分和第四部分。豁免文件编制(第 20 条第 2 款)仍然要求完整申报附录 I,只是豁免编制转让定价文件集。.