

根据 Điều 17 Nghị định 255/2026/NĐ-CP, cơ sở dữ liệu quản lý giá giao dịch liên kết bao gồm dữ liệu doanh nghiệp công khai trên thị trường chứng khoán, dữ liệu trên sàn giao dịch hàng hóa và dịch vụ, Cơ sở dữ liệu quốc gia, cơ sở dữ liệu thương mại và cơ sở dữ liệu quản lý thuế. Các nguồn này không có giá trị ngang nhau mà được sử dụng theo một thứ tự ưu tiên bắt buộc. Doanh nghiệp chọn sai nguồn hoặc đảo thứ tự ưu tiên có thể bị cơ quan thuế bác bỏ khoảng giá giao dịch độc lập, dẫn tới bị ấn định lại thu nhập chịu thuế. Bài viết dưới đây phân tích từng nhóm dữ liệu, thứ tự ưu tiên và những lưu ý thực hành khi lập hồ sơ cho kỳ quyết toán thuế 2026.
Cơ sở dữ liệu quản lý giá giao dịch liên kết là gì và vì sao doanh nghiệp cần quan tâm ngay từ kỳ tính thuế 2026?
Cơ sở dữ liệu quản lý giá giao dịch liên kết là tập hợp các nguồn thông tin, dữ liệu được pháp luật thừa nhận. Người nộp thuế dùng các nguồn này để kê khai và xác định giá giao dịch liên kết. Cơ quan thuế dùng chúng để kiểm tra, đối chiếu và quản lý giá giao dịch liên kết theo nguyên tắc giao dịch độc lập. Điều 17 Nghị định 255/2026/NĐ-CP quy định các nguồn này và thứ tự ưu tiên sử dụng.
重要提示: Kết quả phân tích chỉ đáng tin cậy bằng nguồn dữ liệu đứng sau nó. Một bộ đối tượng so sánh được sàng lọc công phu vẫn có thể bị loại toàn bộ nếu lấy từ một nguồn không có trong danh mục luật định, hoặc nếu có nguồn ưu tiên cao hơn mà doanh nghiệp bỏ qua.
Nghị định 255/2026/NĐ-CP đặt lại khung pháp lý cho dữ liệu so sánh
Nghị định 255/2026/NĐ-CP được Chính phủ ban hành ngày 30/6/2026, có hiệu lực từ ngày 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026. Nghị định thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP. Nội dung về cơ sở dữ liệu quản lý giá giao dịch liên kết tại Điều 17 được xây dựng gắn với Luật Quản lý thuế số 108/2025/QH15. Điều 17 dẫn chiếu trực tiếp khoản 15 Điều 4 của Luật này về cơ sở dữ liệu thương mại và khoản 2 Điều 35 về cơ sở dữ liệu quản lý thuế.
Điểm đáng chú ý nhất là thứ tự ưu tiên giữa các nguồn dữ liệu đã được quy định thành ba tầng rõ ràng. Doanh nghiệp không còn được tự chọn nguồn hay theo cơ sở dữ liệu thương mại mà mình đã mua bản quyền.
Ba rủi ro khi doanh nghiệp chọn nguồn dữ liệu
03 rủi ro khi doanh nghiệp chọn nguồn dữ liệu, cụ thể:
- Khoảng giá giao dịch độc lập bị bác bỏ: Khi dữ liệu so sánh không đáp ứng yêu cầu về nguồn và thứ tự ưu tiên, cơ quan thuế có căn cứ để không chấp nhận kết quả phân tích của doanh nghiệp.
- Cơ quan thuế tự xác định lại giá: Trong trường hợp này, cơ quan thuế sẽ dùng chính cơ sở dữ liệu quản lý giá giao dịch liên kết của mình để xác định lại, trong đó có cả dữ liệu mà doanh nghiệp không tiếp cận được.
- Truy thu thuế và tiền chậm nộp. Đây là hệ quả tài chính trực tiếp khi giá giao dịch liên kết bị điều chỉnh.
Căn cứ pháp lý xác định cơ sở dữ liệu quản lý giá giao dịch liên kết
Toàn bộ khung quy định về cơ sở dữ liệu quản lý giá giao dịch liên kết nằm tại Điều 17 Nghị định 255/2026/NĐ-CP.
Cơ sở dữ liệu sử dụng trong kê khai, xác định, quản lý giá giao dịch liên kết
Cơ sở dữ liệu sử dụng trong kê khai, xác định giá giao dịch liên kết của người nộp thuế, bao gồm:
- Cơ sở dữ liệu thương mại quy định tại khoản 15 Điều 4 Luật Quản lý thuế số 108/2025/QH15 và các văn bản quy phạm pháp luật về quản lý thuế;
- 企业的信息和数据在股票市场上公开披露;;
- 发布有关国内外商品和服务交易所的信息和数据;;
- 来自国家数据库的信息;来自国内各部委、机构或其他公开官方来源的信息。.
Cơ sở dữ liệu sử dụng trong quản lý giá giao dịch liên kết của cơ quan thuế, bao gồm:
- Cơ sở dữ liệu quy định tại khoản 1 Điều này;
- Cơ sở dữ liệu quản lý thuế quy định tại khoản 2 Điều 35 Luật Quản lý thuế số 108/2025/QH15 và các văn bản quy phạm pháp luật về quản lý thuế.
Cơ sở dữ liệu được sử dụng theo thứ tự ưu tiên như sau:
- Thông tin, dữ liệu của các doanh nghiệp được công bố công khai trên thị trường chứng khoán; thông tin, dữ liệu công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế; thông tin Cơ sở dữ liệu quốc gia; thông tin do các cơ quan bộ, ngành trong nước hoặc các nguồn chính thức khác được công bố công khai;
- 商业数据库;;
- Cơ sở dữ liệu quản lý thuế.
Việc sử dụng thứ tự ưu tiên cơ sở dữ liệu theo quy định tại khoản này phải đảm bảo nguyên tắc phân tích, so sánh theo Điều 6 Nghị định này.
Thứ tự ưu tiên khi sử dụng cơ sở dữ liệu quản lý giá giao dịch liên kết
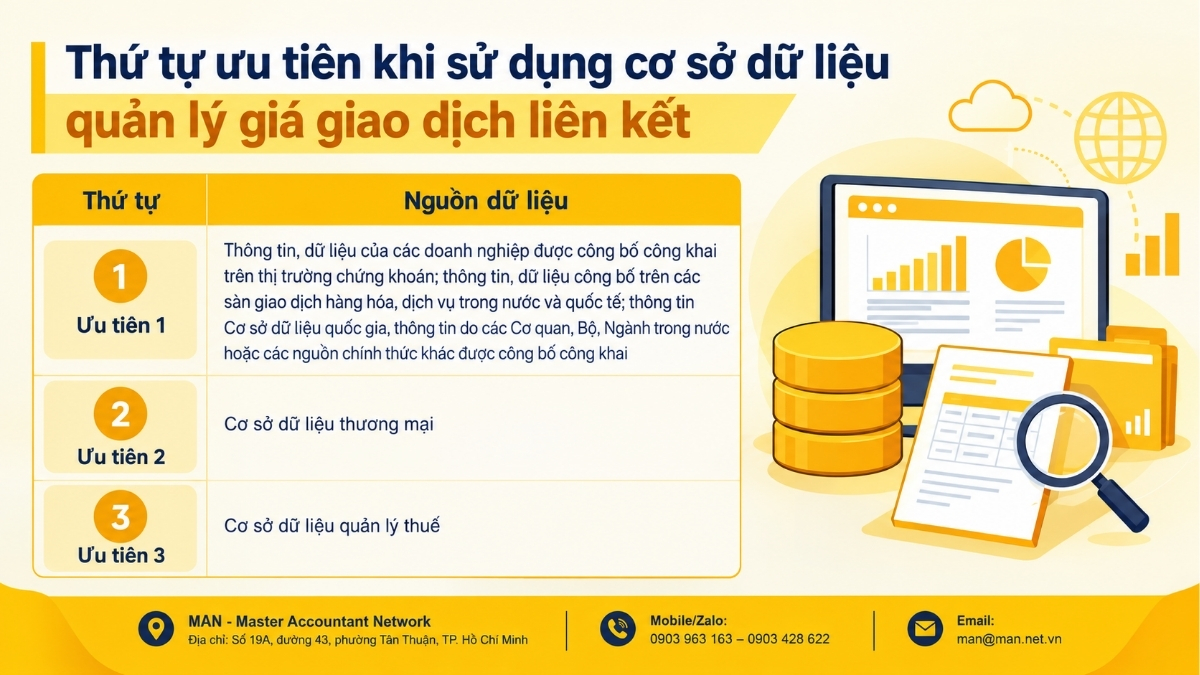
Thứ tự ưu tiên khi sử dụng cơ sở dữ liệu quản lý giá giao dịch liên kết được sắp xếp theo ba tầng:
| Thứ tự | Nguồn dữ liệu |
| Ưu tiên 1 | Thông tin, dữ liệu của các doanh nghiệp được công bố công khai trên thị trường chứng khoán; thông tin, dữ liệu công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế; thông tin Cơ sở dữ liệu quốc gia, thông tin do các Cơ quan, Bộ, Ngành trong nước hoặc các nguồn chính thức khác được công bố công khai |
| Ưu tiên 2 | 贸易数据库 |
| Ưu tiên 3 | Cơ sở dữ liệu quản lý thuế |
Vì sao dữ liệu công khai được xếp trước cơ sở dữ liệu thương mại?
Cách sắp xếp này thể hiện tư duy quản lý rõ ràng: Nguồn nào công khai, chính thức và ai cũng kiểm chứng được thì được ưu tiên trước. Cơ sở dữ liệu thương mại là nguồn tổng hợp, được xếp ở tầng thứ hai.
Với doanh nghiệp, điều này có nghĩa là không nên mặc định mở ngay cơ sở dữ liệu thương mại để tìm đối tượng so sánh. Trước hết, cần rà soát xem nguồn ưu tiên 1 có dữ liệu phù hợp hay không, và lưu lại kết quả rà soát đó trong hồ sơ.
Thứ tự ưu tiên không đứng trên nguyên tắc so sánh
Thứ tự ưu tiên không có nghĩa là bắt buộc dùng nguồn ưu tiên 1 bằng mọi giá. Nếu dữ liệu ở tầng cao hơn không bảo đảm nguyên tắc phân tích, so sánh theo Điều 6, việc dùng nguồn đó không đáp ứng yêu cầu của Nghị định.
Vì vậy, khi dùng cơ sở dữ liệu quản lý giá giao dịch liên kết ở tầng thấp hơn, doanh nghiệp cần lập luận bằng văn bản vì sao nguồn ở tầng trên không phù hợp. Đây là điểm mà hồ sơ của nhiều doanh nghiệp hiện còn bỏ trống.
Cơ sở dữ liệu quản lý thuế xếp cuối: Ý nghĩa với doanh nghiệp
Việc đặt cơ sở dữ liệu quản lý thuế ở tầng thứ ba cho thấy nguồn dữ liệu nội bộ của cơ quan thuế được xếp sau các nguồn công khai và cơ sở dữ liệu thương mại. Đây là tín hiệu tích cực về tính minh bạch. Tuy nhiên, doanh nghiệp không nên hiểu rằng nguồn này ít khi được dùng. Khi hồ sơ không đạt yêu cầu ở hai tầng trên, đây chính là nguồn mà doanh nghiệp khó phản biện nhất.
Thứ tự ưu tiên lựa chọn đối tượng so sánh độc lập trong cơ sở dữ liệu quản lý giá giao dịch liên kết
Bên cạnh thứ tự ưu tiên về nguồn, khoản 4 Điều 17 Nghị định 255/2026/NĐ-CP còn quy định thứ tự ưu tiên về đối tượng so sánh. Theo đó, việc phân tích, lựa chọn đối tượng so sánh độc lập để xác định khoảng giao dịch độc lập phải tuân thủ nguyên tắc phân tích, so sánh và các phương pháp xác định giá giao dịch liên kết quy định tại Nghị định. Dữ liệu so sánh được ưu tiên lựa chọn theo thứ tự:
- Đối tượng so sánh nội bộ của người nộp thuế;
- Đối tượng so sánh cư trú cùng quốc gia, lãnh thổ với người nộp thuế;
- Đối tượng ở các nước trong khu vực có điều kiện ngành và trình độ phát triển kinh tế tương đồng.
Trường hợp lựa chọn đối tượng so sánh nước ngoài tại các thị trường địa lý khác, doanh nghiệp phải phân tích tính tương đồng và các khác biệt trọng yếu định tính và định lượng theo quy định tại Điều 9 và Điều 10 Nghị định 255/2026/NĐ-CP.
Việc khai thác cơ sở dữ liệu quản lý giá giao dịch liên kết như một ma trận hai chiều. Chiều thứ nhất là nguồn dữ liệu nào được dùng trước. Chiều thứ hai là đối tượng so sánh ở phạm vi nào được chọn trước. Một bộ đối tượng so sánh vững chắc là bộ đi đúng thứ tự trên cả hai chiều.
例子: Công ty B là doanh nghiệp gia công có vốn đầu tư nước ngoài, bán toàn bộ thành phẩm cho công ty mẹ. Trình tự tìm đối tượng so sánh hợp lý như sau:
- Bước đầu tiên, Công ty B kiểm tra xem mình có giao dịch gia công tương tự với khách hàng độc lập hay không (đối tượng so sánh nội bộ).
- Nếu không có, Công ty B tìm doanh nghiệp gia công cùng ngành đang niêm yết tại Việt Nam, sử dụng dữ liệu công khai trên thị trường chứng khoán (nguồn ưu tiên 1, đối tượng cùng quốc gia).
- Chỉ khi các bước trên không cho kết quả đủ tin cậy, Công ty B mới mở rộng sang cơ sở dữ liệu thương mại với đối tượng trong khu vực có điều kiện tương đồng.
笔记: Mỗi bước chuyển tầng đều cần được giải trình trong hồ sơ.
Hồ sơ xác định giá giao dịch liên kết: Thời điểm lập và yêu cầu về dữ liệu
Chọn đúng cơ sở dữ liệu quản lý giá giao dịch liên kết mới là một nửa công việc. Nửa còn lại là thể hiện đúng dữ liệu đó trong hồ sơ, đúng thời hạn. Khoản 3 Điều 18 Nghị định 255/2026/NĐ-CP quy định:
Hồ sơ xác định giá giao dịch liên kết được lập trước thời điểm kê khai quyết toán thuế thu nhập doanh nghiệp hằng năm và phải lưu giữ, xuất trình theo yêu cầu cung cấp thông tin của cơ quan thuế.
Hồ sơ xác định giá giao dịch liên kết và các thông tin tài liệu, chứng từ của người nộp thuế cung cấp cho cơ quan thuế thực hiện theo quy định của pháp luật quản lý thuế. Các dữ liệu, chứng từ và tài liệu sử dụng làm căn cứ phân tích, so sánh, xác định giá giao dịch liên kết phải nêu rõ nguồn gốc xuất xứ. Trường hợp dữ liệu của các đối tượng so sánh độc lập là số liệu kế toán, người nộp thuế có trách nhiệm lưu trữ và cung cấp cho cơ quan thuế bằng bản mềm, dưới định dạng bảng tính.
Với doanh nghiệp chưa có đội ngũ chuyên trách, việc sử dụng 关联方交易文件服务 từ các đơn vị chuyên trách, kinh nghiệm như MAN – Master Accountant Network giúp bảo đảm hồ sơ được hoàn thiện đúng hạn. Toàn bộ bảng tính đối tượng so sánh cũng được truy xuất rõ về từng nguồn trong cơ sở dữ liệu quản lý giá giao dịch liên kết.
总结
Điều 17 Nghị định 255/2026/NĐ-CP đã biến việc chọn nguồn dữ liệu từ một lựa chọn kỹ thuật thành một nghĩa vụ tuân thủ có thứ tự. Có ba điểm cần ghi nhớ.
- Cơ sở dữ liệu quản lý giá giao dịch liên kết của cơ quan thuế luôn rộng hơn của doanh nghiệp, vì có thêm cơ sở dữ liệu quản lý thuế.
- Thứ tự ưu tiên đi từ dữ liệu công khai, chính thức, đến cơ sở dữ liệu thương mại, rồi mới đến cơ sở dữ liệu quản lý thuế. Mọi lựa chọn đều phải bảo đảm nguyên tắc phân tích, so sánh theo Điều 6.
- Đối tượng so sánh được ưu tiên từ nội bộ, đến cùng quốc gia, rồi mới đến khu vực. Toàn bộ dữ liệu phải được ghi nguồn và lưu dưới dạng bảng tính trong hồ sơ lập trước kỳ quyết toán.
Doanh nghiệp làm đúng từ khâu chọn nguồn sẽ không để cơ quan thuế phải dùng đến dữ liệu mà mình không kiểm soát được. Nếu quý doanh nghiệp cần rà soát lại bộ đối tượng so sánh, cách khai thác cơ sở dữ liệu quản lý giá giao dịch liên kết để chuẩn bị cho kỳ quyết toán 2026, 关联方交易咨询服务 của MAN – Master Accountant Network sẵn sàng đồng hành từ khâu phân tích đến khi hoàn tất hồ sơ.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.
Câu hỏi thường gặp về cơ sở dữ liệu quản lý giá giao dịch liên kết
Cơ sở dữ liệu quản lý giá giao dịch liên kết của cơ quan thuế gồm những gì?
Theo khoản 2 Điều 17 Nghị định 255/2026/NĐ-CP, cơ quan thuế sử dụng toàn bộ cơ sở dữ liệu mà người nộp thuế được dùng tại khoản 1. Ngoài ra, cơ quan thuế có thêm cơ sở dữ liệu quản lý thuế theo khoản 2 Điều 35 Luật Quản lý thuế số 108/2025/QH15.
Thứ tự ưu tiên sử dụng cơ sở dữ liệu quản lý giá giao dịch liên kết như thế nào?
Thứ tự ưu tiên gồm ba tầng. Tầng thứ nhất là dữ liệu công khai trên thị trường chứng khoán, sàn giao dịch hàng hóa và dịch vụ trong nước và quốc tế, Cơ sở dữ liệu quốc gia và nguồn chính thức công khai. Tầng thứ hai là cơ sở dữ liệu thương mại. Tầng thứ ba là cơ sở dữ liệu quản lý thuế. Việc áp dụng thứ tự này phải bảo đảm nguyên tắc phân tích, so sánh theo Điều 6.
Doanh nghiệp có được dùng cơ sở dữ liệu thương mại không?
Có. Cơ sở dữ liệu thương mại thuộc danh mục tại điểm a khoản 1 Điều 17, nhưng xếp ưu tiên thứ hai. Vì vậy, doanh nghiệp nên chứng minh được vì sao nguồn ưu tiên thứ nhất không phù hợp.
Đối tượng so sánh độc lập được ưu tiên chọn theo thứ tự nào?
Theo khoản 4 Điều 17, thứ tự ưu tiên là đối tượng so sánh nội bộ, sau đó đến đối tượng cư trú cùng quốc gia, lãnh thổ, rồi đến đối tượng ở các nước trong khu vực có điều kiện ngành và trình độ phát triển kinh tế tương đồng.
Số liệu của đối tượng so sánh cần lưu dưới dạng nào?
Trường hợp dữ liệu của đối tượng so sánh độc lập là số liệu kế toán, người nộp thuế phải lưu trữ và cung cấp cho cơ quan thuế bằng bản mềm, dưới định dạng bảng tính.