

EBITDA公式被认为是评估核心运营效率的重要指标,它消除了利息支出和折旧的影响。根据国际标准,EBITDA公式计算如下:
- 来自营业利润(息税前利润):
| EBITDA = EBIT + 折旧费用 + 分期付款 |
其中息税前利润:
| 息税前利润 = 税前利润 + 利息支出 + 税金 |
- 税前利润:
| EBITDA = 税前利润 + 利息支出 + 折旧 |
- 税后利润:
| EBITDA = 净利润 + 企业所得税 + 利息支出 + 折旧 |
该指数不仅可以帮助管理者了解核心活动的盈利能力,也是投资者和信贷机构在比较同一行业企业时经常使用的衡量标准。
什么是 EBITDA?
EBITDA是一项重要的财务指标,它反映企业从核心业务活动中获取利润的能力,无需考虑企业所得税、利息支出、折旧和资产配置等财务或会计因素。通过消除这些因素,EBITDA使管理者和投资者能够专注于评估企业核心业务的实际经营成果和盈利能力,而不受税收政策或资本结构的影响。
EBITDA 是 Earnings Before Interest, Taxes, Depreciation and Amortization 的缩写,即扣除利息、税项、折旧及摊销前的利润。具体来说:
- 息前利润:企业利润扣除金融债务产生的利息支出之前的利润。
- 税款:企业必须向税务机关缴纳的金额。
- 折旧:是有形固定资产(如厂房、机械、设备等)价值随时间的损失,反映磨损。
- 摊销:专利和商标等无形资产的价值随时间的净减少。.
在财务报告中,EBITDA(息税折旧摊销前利润)的计算公式被视为评估公司核心运营绩效的关键指标。该指标使投资者和管理者能够分析公司在不受利息支出、税收或折旧等财务因素影响的情况下创造实际利润的能力。正确运用该公式不仅有助于企业专注于核心业务的利润,还能为市场中各公司之间更客观的业绩比较和评估提供基础。.
EBITDA在财务分析中的作用
EBITDA 计算公式是财务分析中最常用的指标之一,因为它侧重于净业务绩效,并消除了资本结构、折旧政策和税收的影响。下表将详细解释该公式的实际作用:
| 角色 | 内容 |
| 绩效衡量 | 将财务会计要素和非现金会计要素分开,以反映核心业务运营的利润。. EBITDA 公式可帮助管理者和投资者回答以下问题:在计算利息、税金和折旧之前,企业实际产生了多少利润? |
| 行业比较工具 | 由于不包括利息和税金(取决于资本结构和税收政策),EBITDA 公式在比较同一行业的公司时非常方便。 此外,该公式还用于比较 EBITDA 利润率(EBITDA / 收入),以评估各企业营业利润率的有效性。. |
| 估价基础 | 由此,投资者可以计算所需的 EBITDA 比率,并通过 EV / EBITDA 分析 EV(企业价值)比率,从而根据企业的经营盈利能力来评估企业价值。. |
| 杠杆和信用风险评估 | 净债务/EBITDA 等比率用于衡量公司偿还债务的能力。 银行通常在其条款和条件中使用 EBITDA(或调整后的 EBITDA)公式并评估违反条款的情况。 |
因此,如上表所示,EBITDA计算公式的作用不仅限于简单的计算,更是一种财务工具,能够帮助企业、投资者和信贷机构准确评估运营效率。正确运用并结合其他辅助指标,该公式将成为企业管理、估值和可持续发展战略的重要基础。.
例如: Sử dụng số liệu của Công ty B (phần công thức bên dưới). Giả định thêm giá trị vốn hóa thị trường 1.200 tỷ đồng, dư nợ vay 500 tỷ đồng, tiền và tương đương tiền 100 tỷ đồng.
| 指数 | 如何计算 | 结果 | Cách đọc |
| EBITDA margin | 105 / 1.000 | 20.5% | Mỗi 100 đồng doanh thu tạo ra 20.5 đồng lợi nhuận hoạt động trước lãi vay, thuế và khấu hao |
| EBITDA / Chi phí lãi vay | 205 / 45 | 4.6 lần | Lợi nhuận hoạt động đủ trang trải lãi vay khoảng 4.6 lần |
| Nợ thuần / EBITDA | (500 – 100) / 205 | 1.95 lần | Cần khoảng 2 năm EBITDA để trả hết nợ |
| EV / EBITDA | (1.200 + 500 – 100) / 205 | 7.8 lần | Nhà đầu tư đang trả khoản 7.8 đồng giá trị doanh nghiệp cho mỗi đồng EBITDA |
Các chỉ số này chỉ có ý nghĩa khi đặt cạnh trung bình ngành và số liệu của chính doanh nghiệp qua nhiều kỳ.
EBITDA计算公式 最准确
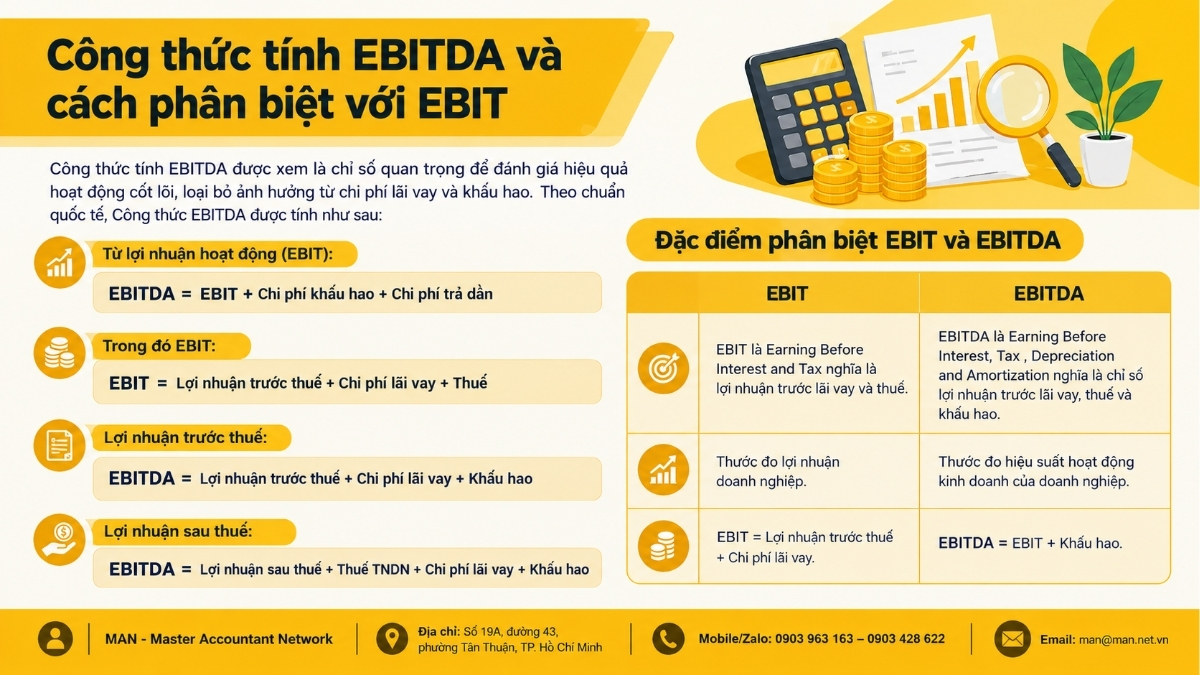
为了准确计算,企业可以立即应用以下国际标准 EBITDA 计算公式:
- 来自营业利润 EBIT
| EBITDA = EBIT + 折旧费用 + 分期付款 |
其中息税前利润:
| 息税前利润 = 税前利润 + 利息支出 + 税金 |
- 税前利润
| EBITDA = 税前利润 + 利息支出 + 折旧 |
- 税后利润
| EBITDA = 净利润 + 企业所得税 + 利息支出 + 折旧 |
例如: 假设在某个会计年度内,企业A有税前会计利润500亿、利息支出1000亿、折旧300亿等信息。
应用公式2:
| EBITDA = 税前利润 + 折旧 + 利息支出 = 1800亿越南盾 |
因此,根据计算公式,A 公司的 EBITDA 为 1800 亿越南盾。.
企业A息税前利润:
| EBIT = 税前利润 + 利息支出 = 1500亿越南盾。. |
因此,企业A的息税前利润为1500亿越南盾。
Case study về công thức tính EBITDA từ Báo cáo kết quả kinh doanh
Giả sử Công ty B là doanh nghiệp sản xuất, có số liệu tài chính như sau:
| 指标 | 金额(十亿越南盾) |
| (1) Doanh thu thuần | 1000 |
| (2) Giá vốn hàng bán | 700 |
| (3) Lợi nhuận gộp = (1) – (2) | 300 |
| (4) Doanh thu hoạt động tài chính (trong đó lãi tiền gửi 4 tỷ, lãi cho vay 2 tỷ và chênh lệch tỷ giá 5 tỷ) | 10 |
| (5) Chi phí tài chính (trong đó chi phí lãi vay 45 tỷ và lỗ chênh lệch 5 tỷ) | 50 |
| (6) Chi phí bán hàng | 80 |
| (7) Chi phí quản lý doanh nghiệp | 100 |
| (8) Lợi nhuận thuần từ hoạt động kinh doanh = (3) + (4) – (5) – (6) – (7) | 80 |
| (9) Lợi nhuận khác | 20 |
| (10) Lợi nhuận kế toán trước thuế = (8) + (9) | 100 |
| (11) Chi phí thuế TNDN (giả định thuế suất 20%, không có khoản điều chỉnh) | 20 |
| (12) Lợi nhuận sau thuế = (10) – (11) | 80 |
| (13) Tổng khấu hao | 60 |
Dưới đây là cách tính và kết quả EBITDA có được:
| 如何计算 | Phép tính | EBITDA (tỷ đồng) |
| Cách 1: Tính từ EBIT | EBIT = 100 + 45 = 145 EBITDA = 145 + 50 + 10 | 205 |
| Cách 2: Tính từ lợi nhuận trước thuế | 100 + 45 + 60 | 205 |
| Cách 3: Tính từ lợi nhuận sau thuế | 80 + 20 + 45 + 60 | 205 |
| Cách 4: Tính từ EBITDA hoạt đồng | 1000 – 700 – 80 – 100 + 60 | 180 |
Ba cách 1, 2 và 3 đều cho cùng kết quả: EBITDA của Công ty B là 205 tỷ đồng, EBIT là 145 tỷ đồng. Riêng cách thứ 4 cho ra kết quả EBITDA là 180 tỷ đồng.
Chênh lệch 25 tỷ đồng được giải thích đầy đủ như sau:
| Khoản chênh lệch | 金额(十亿越南盾) |
| Doanh thu hoạt động tài chính (lãi tiền gửi, lãi cho vay, lãi tỷ giá) | 10 |
| Chi phí tài chính ngoài lãi vay (lỗ tỷ giá) | -5 |
| Lợi nhuận khác (chủ yếu từ thành lý TSCĐ | 20 |
| 全部的 | 25 |
Khi so sánh EBITDA giữa hai doanh nghiệp hoặc hai kỳ, phải dùng cùng một cách tính. Khoản lãi thanh lý TSCĐ 25 tỷ đồng là thu nhập không lặp lại; nếu không loại ra, EBITDA sẽ đẹp hơn năng lực vận hành thực tế.
计算 EBITDA 在衡量企业绩效方面的重要性。
除了了解 EBITDA 的定义之外,管理者和投资者还需要掌握其计算方法,才能有效地将其应用于财务分析。EBITDA 是反映企业核心运营效率的重要指标之一,有助于消除利息支出、税收和折旧成本的影响。因此,EBITDA 能真实反映企业的经营业绩,帮助企业、所有者和投资者更准确地了解生产和经营效率以及可持续的长期盈利能力。.
对于企业主
掌握该公式不仅有助于企业了解该指标的本质,还能为在财务分析和管理中最大限度地发挥其价值奠定基础。具体而言:
- 评估企业的盈利能力:EBITDA通过剔除利息、税金、折旧等因素,更准确地反映企业核心生产经营活动产生利润的效率。
- 比较一段时间内的表现:由于不受利率或税率波动的影响,企业主可以轻松跟踪和比较每个时期的增长。
- 说服投资者:在展示报告时,EBITDA 是一个强有力的指标,可帮助企业传达积极的财务健康和运营能力,从而增强投资者信心。
对于投资者
为了从 EBITDA 计算公式中获得最大价值,投资者和管理者经常在业务分析的许多重要方面应用该指数:
- 评估现金流产生:EBITDA 是确定核心业务盈利能力的有用工具,从而考虑快速偿还资本的能力和长期增长潜力。
- 比较同一行业内的公司:通过消除税收和利息的影响,EBITDA 使得公司之间的业绩比较更加透明和客观。
- 估计企业价值:EV/EBITDA 等流行的估值指标通常用于确定公允价值,帮助投资者确定企业相对于其内在价值是被高估还是低估。
尽管 EBITDA 和 EBIT 在财务分析中应用广泛,但许多人仍然容易将它们混淆,因为这两个指标都反映了企业经营的利润。然而,为了真正理解其本质并避免在评估企业绩效时出现偏差,必须清楚地区分 EBIT 和 EBITDA。.
EBIT 和 EBITDA 的区别特征
一旦您理解了 EBITDA 的概念和详细公式,区分 EBITDA 和 EBIT 就变得容易了。尽管这两个指标有很多相似之处,但为了全面评估公司的业绩,人们常常将它们进行比较。下表列出了这两个指标之间的区别:
| 息税前利润 | 息税折旧摊销前利润 |
| EBIT 是息税前利润。 | EBITDA是Earning Before Interest, Tax, Depreciation and Amortization,即息税折旧摊销前利润指标。 |
| 衡量企业利润。 | 衡量企业经营业绩的指标。 |
| EBIT = 税前利润 + 利息支出。 | EBITDA = EBIT + 折旧。 |
从上表可以看出,EBIT 和 EBITDA 都是分析公司财务的重要指标,但二者用途不同。EBIT 侧重于扣除利息和税项前的利润,而 EBITDA 则通过剔除折旧来反映核心经营业绩。了解这一区别有助于管理者和投资者在不同情况下选择合适的指标,从而做出更准确的决策。.
那么,为什么 EBITDA 被认为是衡量企业业绩的准确指标呢?
因为 EBITDA 剔除了与核心业务运营无直接关联的因素,例如利息支出、企业所得税或折旧费用。这些因素可能因各国的财务政策、资本结构或法律法规而异,但它们并不能反映公司运营能力的真实情况。.
专注于核心业务运营产生的业绩,有助于管理者和投资者清晰地了解收入创造的真实效率。例如,同一行业的两家公司可能在负债率或折旧政策上有所不同,从而导致净利润差异。然而,如果使用 EBITDA 进行比较,无论资本或财务策略有何不同,都能揭示哪家公司的运营效率更高。.
换句话说,EBITDA 是衡量企业绩效的“公平指标”,有助于消除外部因素造成的扭曲,并更真实地反映企业的内部运营实力。.
例子: Giả sử Công ty X và Công ty Y cùng sản xuất bao bì, cùng doanh thu và cùng hiệu quả vận hành. Lợi nhuận hoạt động trước lãi vay và khấu hao của mỗi công ty đều là 100 tỷ đồng. Khác biệt nằm ở cách tài trợ vốn và tài sản. Số liệu như sau:
- Công ty X dùng vốn chủ sở hữu, máy móc đã cũ, khấu hao 20 tỷ đồng/năm
- Công ty Y vay ngân hàng để mua dây chuyền mới, chi phí lãi vay 30 tỷ đồng/năm, khấu hao 35 tỷ đồng/năm
Giả định thuế suất thuế TNDN 20% và không có khoản điều chỉnh thuế (đơn vị: tỷ đồng):
| 指标 | Công ty X | Công ty Y |
| Lợi nhuận trước lãi vay, khấu hao | 100 | 100 |
| Khấu hao | 20 | 35 |
| 息税前利润 | 80 | 65 |
| 利息费用 | 0 | 30 |
| 税前利润 | 80 | 35 |
| Thuế TNDN 20% | 16 | 7 |
| 税后利润 | 64 | 28 |
| EBITDA = Lợi nhuận trước thuế + Lãi vay + Khấu hao | 100 | 100 |
Nhìn lợi nhuận sau thuế, Công ty X có vẻ hiệu quả gấp hơn 2 lần Công ty Y. Nhìn EBIT, X vẫn hơn Y 15 tỷ đồng do khấu hao thấp hơn. Nhưng EBITDA của hai công ty bằng nhau, cho thấy năng lực vận hành thực chất là như nhau; khác biệt đến từ quyết định tài trợ vốn và chu kỳ đầu tư tài sản.
Nói cách khác, EBITDA chính là thước đo để đánh giá hiệu năng kinh doanh, giúp loại bỏ nhiễu từ cấu trúc vốn và chính sách khấu hao.
EBITDA tài chính khác EBITDA thuế theo Nghị định 255/2026/NĐ-CP như thế nào?
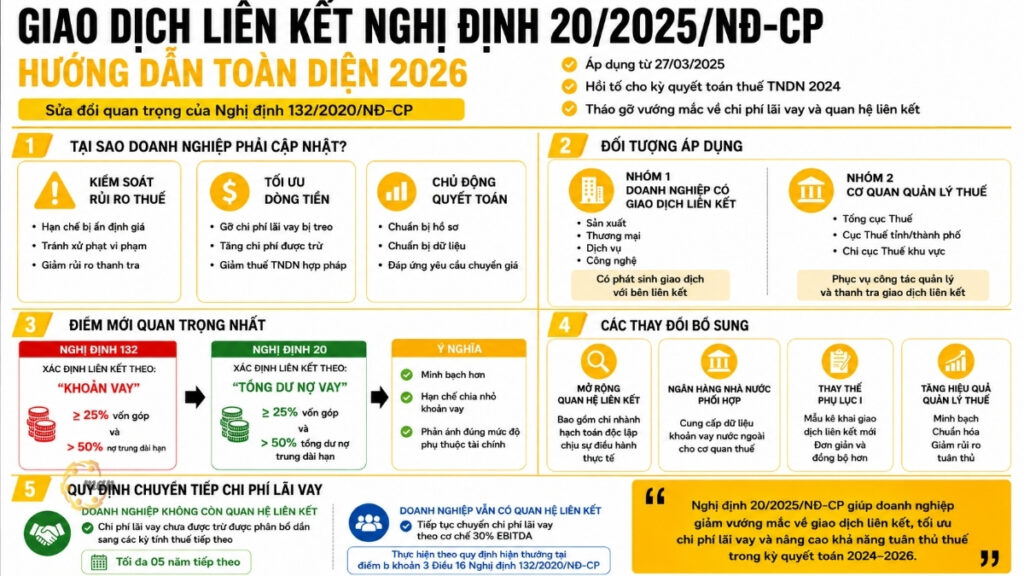
Với doanh nghiệp có giao dịch liên kết, EBITDA không chỉ là chỉ số phân tích mà còn quyết định trực tiếp số thuế phải nộp. Theo điểm a khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP, tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ được trừ khi tính thuế TNDN không vượt quá 30% của tổng: lợi nhuận thuần từ hoạt động kinh doanh + chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay + chi phí khấu hao phát sinh trong kỳ.
Có thể viết gọn:
Chi phí lãi vay thuần = Chi phí lãi vay – (Lãi tiền gửi + Lãi cho vay) |
Cách xác định EBITDA thuế:
应税 EBITDA = 净营业利润 + 净利息支出 + 折旧费用 |
Chi phí lãi vay thuần được trừ:
Chi phí lãi vay thuần tối đa được trừ = 30% x EBITDA thuế |
Dưới đây là bảng so sánh giữa EBITDA tài chính và EBITDA thuế theo Nghi định 255/2026/NĐ-CP:
| 标准 | EBITDA tài chính (phân tích, định giá) | 应税 EBITDA |
| Điểm xuất phát | 税前利润 | Lợi nhuận thuần từ hoạt động kinh doanh (không gồm lợi nhuận khác) |
| Lãi vay cộng lại | Chi phí lãi vay gộp | 净利息支出(扣除存款和贷款利息后) |
| Khấu hao | Khấu hao TSCĐ hữu hình và vô hình | 本期发生的折旧费用 |
| 目的 | Đánh giá hiệu quả, định giá, tín dụng | Xác định chi phí lãi vay được trừ khi tính thuế TNDN |
例子: Giả sử Công ty B (giữ nguyên số liệu đã nêu trên) có quan hệ liên kết và phát sinh giao dịch liên kết trong kỳ như sau (đơn vị: tỷ đồng).
| 步 | Phép tính | 结果 |
| 净利息支出 | 45 – (4 + 2) | 39 |
| 应税 EBITDA | 80 + 39 + 60 | 179 |
| Ngưỡng 30% | 30% x 179 | 53.7 |
| So sánh | 39 < 53.7 | Không vượt ngưỡng, toàn bộ 39 tỷ được trừ |
笔记: Lãi chênh lệch tỷ giá 4 tỷ đồng 不是 được bù trừ vào chi phí lãi vay, vì điểm a khoản 3 Điều 16 chỉ cho trừ lãi tiền gửi và lãi cho vay.
EBITDA thuế (179 tỷ) thấp hơn EBITDA tài chính (205 tỷ) đúng 26 tỷ đồng, gồm: lợi nhuận khác 20 tỷ (không nằm trong lợi nhuận thuần từ hoạt động kinh doanh) và lãi tiền gửi, lãi cho vay 6 tỷ (đã được trừ khi tính lãi vay thuần).
Dùng nhầm EBITDA tài chính, doanh nghiệp khai thiếu chi phí bị loại
Giữ nguyên các số liệu khác của Công ty B, nhưng giả sử công ty vay thêm từ công ty mẹ ở nước ngoài, chi phí lãi vay tăng từ 45 lên 70 tỷ đồng. Khi đó lợi nhuận thuần từ hoạt động kinh doanh giảm 25 tỷ, còn 55 tỷ đồng; lợi nhuận trước thuế còn 75 tỷ đồng.
| 指标 | 应税 EBITDA | EBITDA tài chính |
| 净利息支出 | 70 – 6 = 64 | 70 – 6 = 64 |
| 息税折旧摊销前利润 | 55 + 64 + 60 = 179 | 75 + 70 + 60 = 205 |
| Ngưỡng 30% | 53.7 | 61.5 |
| Chi phí lãi vay bị loại | 64 – 53.7 = 10.3 | 64 – 61.5 = 2.5 |
Nếu dùng EBITDA tài chính, Công ty B chỉ loại 2.5 tỷ đồng thay vì 10.3 tỷ đồng, khai thiếu 7.8 tỷ đồng chi phí không được trừ, tương ứng khoảng 1.56 tỷ đồng thuế TNDN (7.8 × 20%) bị truy thu khi thanh tra, chưa kể tiền chậm nộp và tiền phạt.
Hai chi tiết đáng chú ý từ ví dụ này:
- Khi lãi vay tăng thêm 25 tỷ, cả EBITDA tài chính và EBITDA thuế đều không đổi, đúng bản chất không phụ thuộc cấu trúc vốn của EBITDA. Điều thay đổi là chi phí lãi vay thuần và chính phần tăng thêm này bị khống chế.
- Phần 10.3 tỷ đồng bị loại không mất hẳn mà được chuyển sang kỳ tính thuế tiếp theo được quy định tại điểm b khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP, với thời gian chuyển tiếp liên tục không quá 05 năm.
适用EBITDA计算公式的情况
EBITDA计算公式广泛应用于分析和评估企业的财务业绩。尤其是在资产占比高、折旧成本高的行业,该公式常用于反映营业利润,帮助企业改善财务报告形象,增强投资者信心。.
此外,它也是比较同一行业或不同发展阶段企业绩效的重要工具。该指标常出现在EV/EBITDA估值模型中,并且在许多情况下可以替代现金流进行快速分析。.
此外,投资者和管理人员还会利用 EBITDA 利润率、EBITDA/折旧费用或债务/EBITDA 等衍生指标来评估企业的盈利能力、财务杠杆水平和长期增长前景。.
该公式的优点和缺点
我们需要权衡该公式的优势和劣势。如同任何衡量工具一样,该公式具有显著优势,但也存在一定的局限性。下表将有助于区分 EBITDA 计算公式的优缺点,从而帮助投资者和企业更准确地使用该指标。.
| 优势 | 缺点 |
| 反映核心业务表现:EBITDA 计算公式不包括折旧、利息支出和税款,因为这些费用并非在该期间直接发生。. | 对于折旧费用较高的企业来说,与实际情况相比,该公式可能会“美化”财务报表。. |
| 关注实际运营:帮助投资者评估核心业务活动产生利润的能力。 | 这些企业通常净利润较低,因此使用公式可能会掩盖严重的财务缺陷。. |
| 支持业务比较:EBITDA 公式用于比较同一行业内不同时期的企业之间的运营效率。 | 估值可能会产生误导:如果投资者仅仅依赖公式而忽略现金流或净利润等其他指标,他们可能会误判真实价值。. |
| 接近实际现金流:由于折旧不是现金支出,因此 EBITDA 公式更能代表经营活动产生的现金流。 | 并非全貌:该公式不能取代财务分析中的其他指标,尤其是在资产密集型行业。. |
EBITDA计算公式是衡量企业绩效和比较不同公司的有效工具。然而,在进行财务分析时,必须将EBITDA计算与净利润和现金流相结合,才能获得更全面的视角并最大限度地降低估值错误的风险。.
Ví dụ trường hợp EBITDA dương nhưng doanh nghiệp vẫn thiếu tiền
Công ty B có EBITDA 205 tỷ đồng (Ví dụ 1). Trong năm, công ty chi 150 tỷ đồng mua sắm máy móc để duy trì công suất, trả lãi vay 45 tỷ đồng và nộp thuế TNDN 20 tỷ đồng. Giả định vốn lưu động không thay đổi:
| 指标 | 金额(十亿越南盾) |
| 息税折旧摊销前利润 | 205 |
| Trừ chi phí đầu tư TSCĐ | 150 |
| Trừ lãi vay đã trả | 45 |
| Trừ thuế TNDN đã nộp | 20 |
| Dòng tiền còn lại | 10 |
EBITDA 205 tỷ đồng trông rất khỏe, nhưng sau khi tính đến các khoản chi bắt buộc, công ty thiếu hụt 10 tỷ đồng và phải vay thêm hoặc dùng tiền tồn quỹ. Đây là lý do EBITDA cần được đọc cùng báo cáo lưu chuyển tiền tệ.
Công thức tính EBITDA là công cụ hữu ích để đo lường hiệu năng kinh doanh và so sánh giữa các doanh nghiệp. Tuy nhiên, khi phân tích tài chính, cần kết hợp EBITDA với lợi nhuận ròng và dòng tiền để có cái nhìn toàn diện, hạn chế rủi ro định giá sai.
EBITDA计算公式在商业和投资中的应用注意事项
在应用 EBITDA 计算公式时,企业需要牢记以下几点,以确保 EBITDA 结果的有效性:
- 理解 EBITDA 指标、其计算公式及其含义至关重要:EBITDA 仅反映未计入利息、税项、折旧和摊销等因素的利润。这使得企业能够专注于评估核心运营绩效,但该指标的计算公式无法全面反映扣除重大财务费用后的净利润。.
- 结合其他指标公式分析:EBITDA公式只是众多财务评估公式之一,企业需要参考其他指标公式,例如ROE(净资产收益率)、ROA(资产回报率)和自由现金流等,才能更全面地了解企业绩效。
- 评估规模、行业特征及景气周期:由于各行业投资水平、折旧成本等特点不同,EBITDA计算公式的使用需要放在特定的行业和景气周期背景下进行,以确保同一行业内企业之间的准确比较。
- 谨慎决策:为了吸引投资者,一些企业可能会通过提高EBITDA指标来“美化”其报告。因此,管理者需要仔细评估数据,避免被不反映现实的数字所左右。
总结
总而言之,EBITDA 公式是企业和投资者评估核心运营业绩的实用工具,可以消除财务和会计因素的干扰。然而,为了获得更全面、更准确的视角,EBITDA 需要置于行业、商业周期以及其他财务指标的背景下进行考量。如果您的企业希望优化财务报告、提升管理能力并增强投资者信心,不妨考虑一下 MAN – 会计师大师网络 陪同企业分析、咨询和实施有效的财务解决方案。
接触 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.
关于 EBITDA 计算公式的常见问题
负 EBITDA 意味着什么?
负 EBITDA 意味着企业在核心运营层面就处于亏损状态,即使不计入利息、税项和折旧。这比负净利润是一个更为严重的警示信号,因为负净利润可能仅仅是由于高额利息或折旧费用造成的,而负 EBITDA 则表明企业本身无法产生现金流。.
怎样的EBITDA水平才算合理?理想的EBITDA利润率是多少?
各行业并没有统一的EBITDA利润率标准(EBITDA/营收)。制造业、电信业和房地产业由于资本密集,其利润率通常在20%-40%(TP3T)之间;而贸易和零售业由于利润率较低,其利润率通常只有5%-15%(TP3T)。评估EBITDA的正确方法是将公司的EBITDA利润率与行业平均水平以及公司自身在不同时期的EBITDA利润率进行比较,而不是进行跨行业比较。.
EBITDA是否包含企业所得税?
不。EBITDA是在扣除企业所得税之前计算的。如果从税后利润开始计算,则必须将已缴纳的企业所得税、利息支出和折旧加回,才能得出正确的EBITDA数值。.
合理的EV/EBITDA比率是多少?
合理的EV/EBITDA比率取决于行业和增长阶段:高增长行业(如科技行业)的估值通常为12-20倍,而传统行业(如制造业、贸易业)的估值通常为6-10倍。低于平均水平的EV/EBITDA比率可能意味着估值具有吸引力,但也可能反映出市场尚未意识到的潜在风险,需要从收入增长和债务杠杆等方面进行进一步分析。.
EBITDA dùng để tính chi phí lãi vay được trừ có giống EBITDA trên báo cáo phân tích không?
Không. Theo khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP, EBITDA dùng để khống chế chi phí lãi vay được tính từ lợi nhuận thuần từ hoạt động kinh doanh (không gồm lợi nhuận khác), cộng chi phí lãi vay 纯的 (đã trừ lãi tiền gửi và lãi cho vay) và chi phí khấu hao. Với Công ty B, EBITDA thuế là 179 tỷ đồng, thấp hơn EBITDA tài chính 205 tỷ đồng.