


Theo Nghị định 255/2026/NĐ-CP, khung pháp lý về quản lý giá giao dịch liên kết tiếp tục được siết chặt. Trong đó, khoản 1 Điều 16 Nghị định này nêu rõ 03 trường hợp được xác định là khoản chi phí không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập cho người nộp thuế. Hệ quả trực tiếp là các khoản chi này không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (TNDN) trong kỳ.
Nói cách khác, nếu doanh nghiệp không nhận diện sớm khoản chi phí không phù hợp bản chất giao dịch độc lập, toàn bộ số tiền đã chi cho bên liên kết có thể bị loại khỏi chi phí được trừ. Kéo theo đó là truy thu thuế TNDN, tiền chậm nộp và nguy cơ bị xử phạt vi phạm hành chính về thuế.
Bài viết dưới đây phân tích chi tiết từng trường hợp, kèm góc nhìn thực tiễn từ chuyên gia giao dịch liên kết, giúp doanh nghiệp chủ động rà soát trước khi quyết toán thuế.
Căn cứ pháp lý xác định khoản chi phí không phù hợp bản chất giao dịch độc lập
Chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập cho hoạt động sản xuất, kinh doanh của người nộp thuế không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp trong kỳ, bao gồm:
- Chi phí thanh toán cho bên liên kết không thực hiện bất kỳ hoạt động sản xuất, kinh doanh nào liên quan đến ngành nghề, hoạt động sản xuất, kinh doanh của người nộp thuế; không có quyền lợi, trách nhiệm liên quan đối với tài sản, hàng hóa, dịch vụ cung cấp cho người nộp thuế;
- Chi phí thanh toán cho bên liên kết có hoạt động sản xuất, kinh doanh nhưng quy mô tài sản, số lượng nhân viên và chức năng sản xuất, kinh doanh không tương xứng với giá trị giao dịch mà bên liên kết nhận được từ người nộp thuế;
- Chi phí thanh toán cho bên liên kết là đối tượng cư trú của một nước hoặc vùng lãnh thổ không thu thuế thu nhập doanh nghiệp, không góp phần tạo ra doanh thu, giá trị gia tăng cho hoạt động sản xuất, kinh doanh của người nộp thuế.
Từ quy định trên, có thể rút ra hai tiêu chí cốt lõi để nhận diện một khoản chi phí không phù hợp bản chất giao dịch độc lập:
- Tiêu chí về bản chất giao dịch: Chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập, tức là giữa các bên độc lập sẽ không phát sinh khoản chi đó theo cách tương tự.
- Tiêu chí về hiệu quả kinh tế: Chi phí không góp phần tạo ra doanh thu, thu nhập cho hoạt động sản xuất, kinh doanh của người nộp thuế.
Lưu ý: Chỉ cần rơi vào một trong hai tiêu chí và thuộc các trường hợp đã nêu trên, khoản chi đó đã không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN trong kỳ.
Phân tích chi tiết 03 khoản chi phí không phù hợp bản chất giao dịch độc lập
Dưới đây là phân tích từng trường hợp và góc nhìn nghiệp vụ nhằm giúp doanh nghiệp dễ áp dụng.
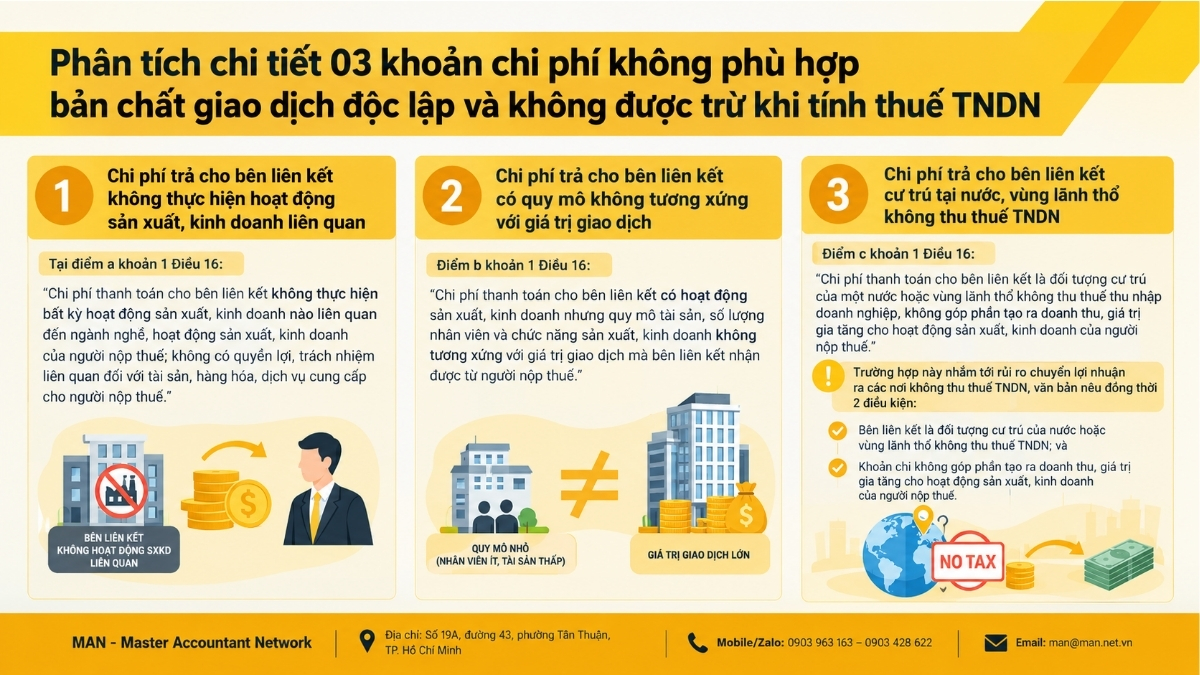
Chi phí trả cho bên liên kết không thực hiện hoạt động sản xuất, kinh doanh liên quan
Tại điểm a khoản 1 Điều 16:
Chi phí thanh toán cho bên liên kết không thực hiện bất kỳ hoạt động sản xuất, kinh doanh nào liên quan đến ngành nghề, hoạt động sản xuất, kinh doanh của người nộp thuế; không có quyền lợi, trách nhiệm liên quan đối với tài sản, hàng hóa, dịch vụ cung cấp cho người nộp thuế.
Đây là dạng khoản chi phí không phù hợp bản chất giao dịch độc lập dễ nhận diện nhất. Bên nhận tiền không tham gia vào chuỗi hoạt động của doanh nghiệp, cũng không gánh quyền lợi hay trách nhiệm gì đối với tài sản, hàng hóa, dịch vụ mà mình cung cấp.
Ví dụ minh họa thường gặp trong thực tiễn:
- Công ty con tại Việt Nam trả phí hỗ trợ kinh doanh cho một công ty cùng tập đoàn chỉ đóng vai trò trung gian xuất hóa đơn.
- Phí bản quyền thương hiệu trả cho bên liên kết không sở hữu, không phát triển và không chịu trách nhiệm gì đối với thương hiệu đó.
Trong một giao dịch độc lập, không doanh nghiệp nào trả tiền cho đối tác không làm gì và không chịu trách nhiệm gì. Vì vậy, khoản chi này bị loại khỏi chi phí được trừ.
Chi phí trả cho bên liên kết có quy mô không tương xứng với giá trị giao dịch
Điểm b khoản 1 Điều 16:
Chi phí thanh toán cho bên liên kết có hoạt động sản xuất, kinh doanh nhưng quy mô tài sản, số lượng nhân viên và chức năng sản xuất, kinh doanh không tương xứng với giá trị giao dịch mà bên liên kết nhận được từ người nộp thuế.
Khác với trường hợp đầu tiên, bên liên kết ở đây có hoạt động thật. Tuy nhiên, văn bản đặt ra phép so sánh giữa “năng lực thực tế” và “số tiền nhận được”, dựa trên ba yếu tố:
| Yếu tố đối chiếu | Câu hỏi cơ quan thuế thường đặt ra |
| Quy mô tài sản | Bên liên kết có đủ tài sản để tạo ra giá trị tương ứng khoản phí không? |
| Số lượng nhân viên | Bao nhiêu nhân sự thực sự thực hiện dịch vụ cho người nộp thuế? |
| Chức năng sản xuất, kinh doanh | Bên liên kết thực hiện chức năng gì, có tương xứng với khoản thu không? |
Ví dụ: Một công ty liên kết chỉ có vài nhân viên nhưng hàng năm thu phí dịch vụ quản lý rất lớn từ nhiều công ty con. Khi đó, phần chi phí vượt quá năng lực thực tế có nguy cơ bị xác định là khoản chi phí không phù hợp bản chất giao dịch độc lập.
Chi phí trả cho bên liên kết cư trú tại nước, vùng lãnh thổ không thu thuế TNDN
Điểm c khoản 1 Điều 16:
Chi phí thanh toán cho bên liên kết là đối tượng cư trú của một nước hoặc vùng lãnh thổ không thu thuế thu nhập doanh nghiệp, không góp phần tạo ra doanh thu, giá trị gia tăng cho hoạt động sản xuất, kinh doanh của người nộp thuế.
Trường hợp này nhắm tới rủi ro chuyển lợi nhuận ra các nơi không thu thuế TNDN. Cần đọc kỹ: văn bản nêu đồng thời hai điều kiện:
- Bên liên kết là đối tượng cư trú của nước hoặc vùng lãnh thổ không thu thuế TNDN; và
- Khoản chi không góp phần tạo ra doanh thu, giá trị gia tăng cho hoạt động sản xuất, kinh doanh của người nộp thuế.
Như vậy, việc giao dịch với bên liên kết ở nơi không thu thuế TNDN tự thân chưa làm khoản chi bị loại. Điểm mấu chốt là doanh nghiệp phải chứng minh được khoản chi thực sự đóng góp vào doanh thu, giá trị gia tăng. Nếu không chứng minh được, đây chính là khoản chi phí không phù hợp bản chất giao dịch độc lập và không được trừ.
Cơ quan thuế kiểm soát khoản chi phí không phù hợp bản chất giao dịch độc lập như thế nào?
Điều 21 Nghị định 255/2026/NĐ-CP trao cho cơ quan thuế nhiều trách nhiệm và quyền hạn trong quản lý giá giao dịch liên kết. Đây là công cụ để phát hiện và xử lý khoản chi phí không phù hợp bản chất giao dịch độc lập. Doanh nghiệp cần nắm rõ các nhóm quyền hạn chính sau.
Áp dụng quản lý rủi ro
Cơ quan thuế áp dụng quản lý rủi ro trong quản lý thuế đối với giá giao dịch liên kết theo quy định của pháp luật thuế, cụ thể:
- Quản lý, sử dụng thông tin của người nộp thuế có giao dịch liên kết phục vụ công tác quản lý rủi ro;
- Áp dụng quản lý rủi ro trong việc lập kế hoạch kiểm tra doanh nghiệp có quan hệ liên kết và giao dịch liên kết;
- Quản lý, sử dụng Báo cáo lợi nhuận liên quốc gia của người nộp thuế phục vụ công tác quản lý rủi ro, trao đổi thông tin theo quy định và cam kết của Việt Nam tại Thỏa thuận quốc tế về thuế, không sử dụng để điều chỉnh hoặc ấn định giá giao dịch liên kết.
Quyền ấn định thuế
Cơ quan thuế căn cứ các nguyên tắc phân tích, so sánh, nguyên tắc và phương pháp xác định giá giao dịch liên kết tại Nghị định 255/2026/NĐ-CP cùng thông tin kê khai nghĩa vụ thuế để ấn định thuế, trong đó có trường hợp người nộp thuế vi phạm pháp luật về thuế nhưng thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ, và các trường hợp khác theo quy định tại Điều 24 Luật Quản lý thuế 2025 và các văn bản quy phạm pháp luật về quản lý thuế. Cơ quan thuế có trách nhiệm tạo điều kiện cho người nộp thuế chứng minh, giải trình về số liệu, dữ liệu của đối tượng so sánh độc lập sử dụng trong Hồ sơ xác định giá giao dịch liên kết.
Đáng chú ý, cơ quan thuế có quyền ấn định mức giá; tỷ suất lợi nhuận; tỷ lệ phân bổ lợi nhuận; thu nhập chịu thuế hoặc số thuế TNDN phải nộp đối với người nộp thuế không tuân thủ quy định về kê khai, xác định giao dịch liên kết; không cung cấp hoặc cung cấp không đầy đủ thông tin, dữ liệu kê khai xác định giá giao dịch liên kết, trong các trường hợp:
- Không kê khai, kê khai không đầy đủ thông tin, kê khai sai thông tin hoặc không nộp Phụ lục I ban hành kèm theo Nghị định 255/2026/NĐ-CP;
- Cung cấp không đầy đủ thông tin Hồ sơ xác định giá giao dịch liên kết quy định tại Phụ lục II, Phụ lục III hoặc không xuất trình Hồ sơ xác định giá giao dịch liên kết và các dữ liệu, chứng từ, tài liệu được sử dụng làm căn cứ phân tích, so sánh, xác định giá theo yêu cầu của cơ quan thuế trong thời hạn quy định;
- Sử dụng thông tin về giao dịch độc lập không trung thực, không đúng thực tế, hoặc dựa vào tài liệu, dữ liệu, chứng từ không hợp pháp, không hợp lệ hoặc không nêu rõ nguồn gốc xuất xứ để xác định mức giá, tỷ suất lợi nhuận hoặc tỷ lệ phân bổ lợi nhuận;
- Có hành vi vi phạm các quy định về xác định giá giao dịch liên kết tại Điều 20 Nghị định 255/2026/NĐ-CP.
Cơ sở dữ liệu sử dụng để ấn định thuế thực hiện theo quy định tại Điều 17 Nghị định 255/2026/NĐ-CP.
Tham vấn và trao đổi thông tin
Cơ quan thuế có thể gửi công văn đề nghị tổ chức tham vấn với người nộp thuế để trao đổi trước về nội dung Phụ lục I và Hồ sơ xác định giá giao dịch liên kết. Trường hợp cần trao đổi với cơ quan thuế đối tác về Báo cáo lợi nhuận liên quốc gia, việc này thực hiện theo thủ tục thỏa thuận song phương và trao đổi thông tin tại Hiệp định thuế có liên quan; khi cần thiết, cơ quan thuế thông báo bằng văn bản cho người nộp thuế về việc tạm dừng kiểm tra.
Bảo mật thông tin và hỗ trợ tuân thủ
Cơ quan thuế có trách nhiệm bảo mật thông tin do người nộp thuế cung cấp liên quan đến việc xác định giá giao dịch liên kết. Đồng thời, cơ quan thuế xây dựng chương trình hỗ trợ người nộp thuế tuân thủ tự nguyện và căn cứ dữ liệu kê khai để công bố tỷ suất lợi nhuận ngành theo từng lĩnh vực, địa bàn hoặc nhóm người nộp thuế.
Góc nhìn chuyên gia: Khi một khoản chi phí không phù hợp bản chất giao dịch độc lập bị phát hiện, rủi ro không dừng ở việc loại chi phí. Nếu hồ sơ kê khai, Hồ sơ xác định giá giao dịch liên kết thiếu sót hoặc thiếu căn cứ, doanh nghiệp còn có thể bị ấn định mức giá, tỷ suất lợi nhuận hoặc số thuế TNDN phải nộp.
5 bước giúp doanh nghiệp tránh khoản chi phí không phù hợp bản chất giao dịch độc lập
Từ kinh nghiệm hỗ trợ doanh nghiệp có giao dịch liên kết, MAN – Master Accountant Network khuyến nghị quy trình rà soát sau trước kỳ quyết toán thuế TNDN.
- Lập danh mục toàn bộ khoản chi cho bên liên kết: Phân loại theo bản chất: phí dịch vụ quản lý, phí bản quyền, lãi vay, phí hỗ trợ kỹ thuật, chi phí phân bổ từ tập đoàn…
- Đối chiếu từng khoản với 03 trường hợp tại khoản 1 Điều 16: Kiểm tra bên nhận tiền có hoạt động sản xuất, kinh doanh liên quan không; quy mô tài sản, nhân sự, chức năng có tương xứng không; bên liên kết có cư trú tại nước, vùng lãnh thổ không thu thuế TNDN không.
- Chứng minh lợi ích kinh tế thực tế: Lưu giữ hợp đồng, biên bản nghiệm thu, báo cáo kết quả công việc, email trao đổi… để chứng minh khoản chi góp phần tạo ra doanh thu, thu nhập.
- Kê khai đầy đủ Phụ lục I và chuẩn bị Hồ sơ xác định giá giao dịch liên kết: Hồ sơ theo Phụ lục II, Phụ lục III cần đầy đủ, nêu rõ nguồn dữ liệu so sánh. Doanh nghiệp thiếu nguồn lực có thể cân nhắc dịch vụ lập hồ sơ giao dịch liên kết để bảo đảm tính hợp lệ.
- Rà soát cả giao dịch với cá nhân liên kết: Không chỉ giao dịch xuyên biên giới, các giao dịch nội bộ như giám đốc cho công ty mượn tiền không lấy lãi cũng cần được xem xét dưới góc độ giao dịch liên kết.
Lưu ý thực tiễn: Khoản chi phí không phù hợp bản chất giao dịch độc lập thường không nằm ở con số lớn hay nhỏ, mà nằm ở việc doanh nghiệp không chứng minh được “ai làm gì, tạo ra giá trị gì”. Một bộ hồ sơ chứng từ chặt chẽ là lá chắn tốt nhất khi làm việc với cơ quan thuế.
Chủ động kiểm soát khoản chi phí không phù hợp bản chất giao dịch độc lập ngay từ hôm nay
Theo khoản 1 Điều 16 Nghị định 255/2026/NĐ-CP, có 03 khoản chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập và không được trừ khi tính thuế TNDN trong kỳ:
- Chi phí thanh toán cho bên liên kết không thực hiện bất kỳ hoạt động sản xuất, kinh doanh nào liên quan đến ngành nghề, hoạt động sản xuất, kinh doanh của người nộp thuế; không có quyền lợi, trách nhiệm liên quan đối với tài sản, hàng hóa, dịch vụ cung cấp cho người nộp thuế;
- Chi phí thanh toán cho bên liên kết có hoạt động sản xuất, kinh doanh nhưng quy mô tài sản, số lượng nhân viên và chức năng sản xuất, kinh doanh không tương xứng với giá trị giao dịch mà bên liên kết nhận được từ người nộp thuế;
- Chi phí thanh toán cho bên liên kết là đối tượng cư trú của một nước hoặc vùng lãnh thổ không thu thuế thu nhập doanh nghiệp, không góp phần tạo ra doanh thu, giá trị gia tăng cho hoạt động sản xuất, kinh doanh của người nộp thuế.
Rà soát sớm từng khoản chi phí không phù hợp bản chất giao dịch độc lập giúp doanh nghiệp tránh bị loại chi phí, truy thu thuế và ấn định thuế. Nếu doanh nghiệp cần đánh giá rủi ro, chuẩn hóa hồ sơ hoặc làm việc với cơ quan thuế, việc thuê tư vấn giao dịch liên kết từ đội ngũ chuyên gia là lựa chọn giúp tiết kiệm thời gian và giảm thiểu rủi ro.
Liên hệ ngay đội ngũ chuyên gia giao dịch liên kết để được rà soát miễn phí các khoản chi cho bên liên kết trước kỳ quyết toán thuế TNDN.
Căn cứ pháp lý: Khoản 1 Điều 16 và Điều 21 Nghị định 255/2026/NĐ-CP. Bài viết mang tính tham khảo; doanh nghiệp nên đối chiếu văn bản gốc và tình huống cụ thể trước khi áp dụng.
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về khoản chi phí không phù hợp bản chất giao dịch độc lập
Khoản chi phí không phù hợp bản chất giao dịch độc lập được quy định ở đâu?
Tại khoản 1 Điều 16 Nghị định 255/2026/NĐ-CP, quy định về xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết.
Khoản chi phí không phù hợp bản chất giao dịch độc lập có được trừ khi tính thuế TNDN không?
Không. Theo văn bản, chi phí này không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp trong kỳ.
Giao dịch với bên liên kết ở nước không thu thuế TNDN có luôn bị loại chi phí không?
Điểm c khoản 1 Điều 16 gắn yếu tố cư trú với điều kiện khoản chi không góp phần tạo ra doanh thu, giá trị gia tăng cho hoạt động sản xuất, kinh doanh của người nộp thuế. Doanh nghiệp cần lưu giữ chứng cứ về giá trị thực tế mà khoản chi mang lại.
Báo cáo lợi nhuận liên quốc gia có được dùng để ấn định giá giao dịch liên kết không?
Theo Điều 21 Nghị định 255/2026/NĐ-CP, cơ quan thuế quản lý, sử dụng Báo cáo lợi nhuận liên quốc gia phục vụ công tác quản lý rủi ro, trao đổi thông tin, không sử dụng để điều chỉnh hoặc ấn định giá giao dịch liên kết.
Doanh nghiệp được giải trình về đối tượng so sánh độc lập không?
Có. Cơ quan thuế có trách nhiệm tạo điều kiện cho người nộp thuế chứng minh, giải trình về số liệu, dữ liệu của đối tượng so sánh độc lập sử dụng trong Hồ sơ xác định giá giao dịch liên kết.