


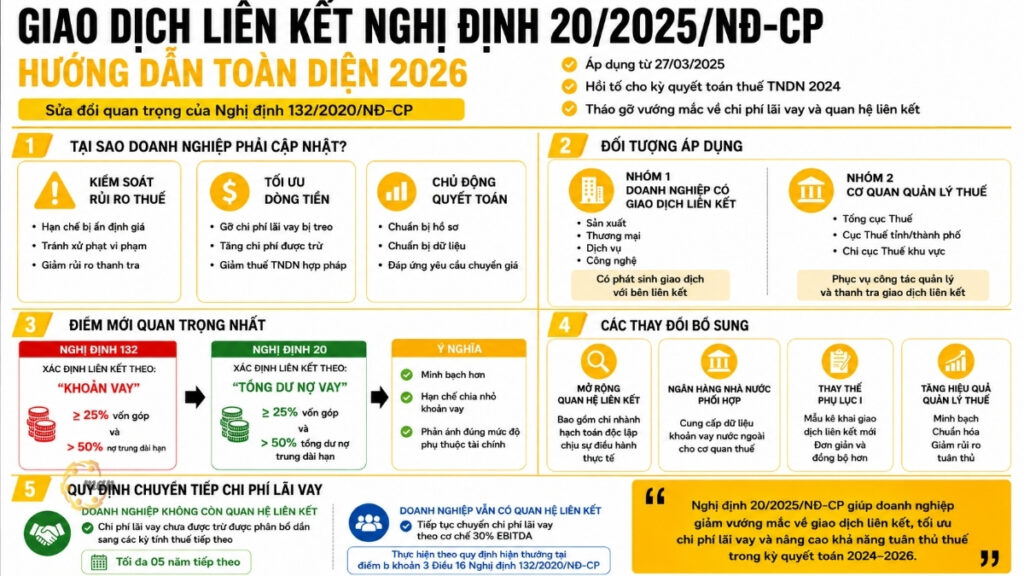
Từ ngày 01/7/2026, việc kê khai thông tin Báo cáo lợi nhuận liên quốc gia được thực hiện theo mẫu tại Phụ lục IV ban hành kèm theo Nghị định 255/2026/NĐ-CP. Đây là thay đổi mà mọi doanh nghiệp thuộc tập đoàn đa quốc gia có giao dịch liên kết cần nắm rõ trước kỳ quyết toán thuế thu nhập doanh nghiệp.
Trong thực tế tư vấn giao dịch liên kết, chúng tôi nhận thấy Báo cáo lợi nhuận liên quốc gia (thường gọi là CbCR – Country-by-Country Report) là phần hồ sơ dễ sai sót nhất. Nguyên nhân không nằm ở số lượng chỉ tiêu, mà ở cách hiểu từng chỉ tiêu: doanh thu nào được tính, thuế nào được cộng, tài sản nào được loại trừ, quốc gia cư trú xác định ra sao.
Một sai lệch nhỏ khi kê khai thông tin Báo cáo lợi nhuận liên quốc gia có thể khiến cơ quan thuế đánh giá sai bức tranh phân bổ lợi nhuận của tập đoàn. Từ đó, rủi ro bị đưa vào diện kiểm tra, thanh tra giá chuyển nhượng sẽ tăng lên. Bài viết dưới đây hệ thống lại toàn bộ hướng dẫn theo đúng nội dung văn bản pháp luật, kèm phân tích thực tiễn để doanh nghiệp áp dụng chính xác.
Tổng quan mẫu kê khai thông tin Báo cáo lợi nhuận liên quốc gia theo Phụ lục IV
Báo cáo lợi nhuận liên quốc gia là báo cáo cung cấp bức tranh toàn cảnh về cách một tập đoàn đa quốc gia phân bổ thu nhập, số thuế phải nộp và các hoạt động kinh doanh tại từng quốc gia, vùng lãnh thổ nơi tập đoàn hiện diện. Dựa trên báo cáo này, cơ quan thuế đánh giá mức độ tương xứng giữa lợi nhuận được ghi nhận và hoạt động kinh tế thực tế tại mỗi nơi.
Theo quy định, mẫu dùng để kê khai thông tin Báo cáo lợi nhuận liên quốc gia từ 01/7/2026 được ban hành tại Phụ lục IV Nghị định 255/2026/NĐ-CP. Mẫu gồm các phần chính sau:
| Phần | Nội dung | Vai trò |
| A | Kỳ tính thuế | Xác định kỳ báo cáo, khớp với Tờ khai quyết toán thuế TNDN |
| B | Thông tin chung của người nộp thuế (chỉ tiêu [1] – [9]) | Định danh người nộp thuế |
| Mục I | Tổng quan về hoạt động phân bổ thu nhập, thuế và hoạt động kinh doanh theo quốc gia cư trú | Phần số liệu trọng tâm |
| Mục II | Danh mục các công ty con của tập đoàn theo nước, vùng lãnh thổ nơi cư trú | Phần pháp nhân và chức năng |
| Mục III | Thông tin bổ sung | Giải thích, thuyết minh |
Báo cáo lợi nhuận liên quốc gia là một cấu phần trong bộ hồ sơ xác định giá giao dịch liên kết. Vì vậy, doanh nghiệp nên thực hiện đồng bộ với nghĩa vụ kê khai giao dịch liên kết và việc kê khai các chỉ tiêu mẫu Phụ lục I Nghị định 255 để số liệu giữa các phụ lục thống nhất với nhau.
Tải Mẫu Phụ lục IV:
Hướng dẫn kê khai thông tin Báo cáo lợi nhuận liên quốc gia theo từng chỉ tiêu
Phần này trích dẫn nguyên văn hướng dẫn tại Phụ lục IV Nghị định 255/2026/NĐ-CP, sau mỗi nhóm chỉ tiêu là phần phân tích của chuyên gia để doanh nghiệp hiểu đúng khi kê khai thông tin Báo cáo lợi nhuận liên quốc gia.
Phần A: Kỳ tính thuế
Ghi thông tin tương ứng với kỳ tính thuế của Tờ khai quyết toán thuế thu nhập doanh nghiệp. Kỳ tính thuế xác định theo quy định tại Luật thuế thu nhập doanh nghiệp.
Góc nhìn chuyên gia: Kỳ tính thuế trên báo cáo phải khớp tuyệt đối với Tờ khai quyết toán thuế TNDN. Doanh nghiệp có năm tài chính không theo năm dương lịch cần đặc biệt lưu ý điểm này.
Phần B: Thông tin chung của người nộp thuế
Từ chỉ tiêu [01] đến chỉ tiêu [09] ghi thông tin tương ứng với thông tin đã ghi tại Tờ khai quyết toán thuế thu nhập doanh nghiệp.
Góc nhìn chuyên gia: Tên, mã số thuế, địa chỉ… phải khớp với Tờ khai quyết toán đã nộp, tránh tình trạng hai hồ sơ ghi lệch nhau.
Mục I: Kê khai thông tin Báo cáo lợi nhuận liên quốc gia về phân bổ thu nhập, thuế và hoạt động kinh doanh
Nguyên tắc chung về đơn vị tiền tệ và năm tài chính:
- Các nội dung kê theo đơn vị tiền tệ được quy đổi đơn vị tính là đồng Việt Nam theo quy định của chế độ kế toán doanh nghiệp. Trường hợp các bên liên kết thuộc tập đoàn có năm tài chính khác nhau thì báo cáo lợi nhuận lập theo số liệu, thông tin tại báo cáo của năm tài chính liền kề trước kỳ tính thuế của người nộp thuế.
Chỉ tiêu “Quốc gia”: Ghi tên quốc gia, vùng lãnh thổ nơi các bên liên kết là đối tượng cư trú và nơi đặt cơ sở thường trú, cơ sở sản xuất, kinh doanh mà thông qua cơ sở này các bên liên kết tiến hành một phần hoặc toàn bộ hoạt động sản xuất, kinh doanh của người nộp thuế và các bên liên kết thuộc tập đoàn (bao gồm cả trường hợp các bên liên kết này không xác định được là đối tượng cư trú của quốc gia, vùng lãnh thổ nào).
- Trường hợp công ty mẹ tối cao và bên liên kết cư trú thuế ở nhiều nước thì phải thực hiện xác định nơi cư trú thuế theo hướng dẫn của Hiệp định thuế liên quan.
- Trường hợp không có Hiệp định thuế giữa các quốc gia, vùng lãnh thổ liên quan thì ghi nước hoặc vùng lãnh thổ bên liên kết đăng ký kinh doanh hoặc ghi quốc gia hoặc vùng lãnh thổ nơi các bên liên kết có cơ sở sản xuất, kinh doanh mà thông qua cơ sở này các bên liên kết tiến hành một phần hoặc toàn bộ hoạt động sản xuất, kinh doanh tại quốc gia hoặc vùng lãnh thổ đó.
Góc nhìn chuyên gia: Trình tự xác định gồm ba bước:
- Xác định nơi cư trú thuế;
- Nếu cư trú ở nhiều nước, áp dụng Hiệp định thuế liên quan;
- Nếu không có Hiệp định, ghi nơi đăng ký kinh doanh hoặc nơi có cơ sở sản xuất, kinh doanh.
Các bên liên kết không xác định được nơi cư trú vẫn phải được đưa vào báo cáo.
Chỉ tiêu “Doanh thu”: Tổng giá trị các khoản thu có tính chất là doanh thu trong kỳ từ các bên liên kết và các bên độc lập, trừ cổ tức và lợi nhuận được chia từ các bên liên kết, gồm:
- Bên độc lập: Ghi tổng các khoản thu của các bên liên kết thuộc tập đoàn tại từng quốc gia, vùng lãnh thổ nơi cư trú thu được từ các bên độc lập.
- Bên liên kết: Ghi tổng các khoản thu của các bên liên kết thuộc tập đoàn tại từng quốc gia, vùng lãnh thổ nơi cư trú thu được từ các bên liên kết khác.
- Chỉ tiêu tổng doanh thu: Ghi tổng giá trị doanh thu tại cột bên độc lập cộng (+) giá trị doanh thu tại cột bên liên kết.
Góc nhìn chuyên gia: Cổ tức và lợi nhuận được chia từ các bên liên kết phải loại trừ. Tỷ trọng doanh thu từ bên liên kết so với tổng doanh thu là con số cơ quan thuế thường soi kỹ, vì phản ánh mức độ phụ thuộc vào giao dịch liên kết.
Chỉ tiêu “Lợi nhuận trước thuế”: Ghi tổng lợi nhuận kế toán trước thuế của các bên liên kết của tập đoàn đa quốc gia tại quốc gia, vùng lãnh thổ nơi cư trú.
Chỉ tiêu “Tổng số thuế thu nhập doanh nghiệp phải nộp”: Ghi tổng số thuế thu nhập doanh nghiệp (hoặc loại thuế có tính chất tương tự) mà các bên liên kết của tập đoàn đa quốc gia phải nộp tại quốc gia hoặc vùng lãnh thổ nơi cư trú và số thuế có tính chất tương tự thuế thu nhập doanh nghiệp (như thuế thu nhập doanh nghiệp nhà thầu) phải nộp tại các nước, vùng lãnh thổ khác nơi cư trú.
Tổng số thuế thu nhập doanh nghiệp phải nộp được xác định căn cứ chế độ kế toán theo cơ sở tiền mặt hoặc cơ sở dồn tích theo quy định tại nơi cư trú của bên liên kết và ghi chú phương pháp áp dụng nếu xác định theo cơ sở tiền mặt.
Chỉ tiêu “Thuế thu nhập đã nộp”: Ghi tổng số thuế thu nhập đã nộp của tất cả các bên liên kết thuộc tập đoàn.
Trường hợp các bên liên kết đã nộp thuế thu nhập doanh nghiệp của nhà thầu nước ngoài (hoặc loại thuế có tính chất tương tự) tại nước, vùng lãnh thổ khác nơi cư trú, số thuế nhà thầu này được tính vào tổng số thuế thu nhập doanh nghiệp đã nộp.
Góc nhìn chuyên gia: Cần phân biệt rõ “phải nộp” và “đã nộp”. Cả hai chỉ tiêu đều bao gồm thuế TNDN nhà thầu nộp tại nước khác. Nếu xác định số phải nộp theo cơ sở tiền mặt, doanh nghiệp bắt buộc ghi chú phương pháp áp dụng.
Chỉ tiêu “Vốn đăng ký”: Ghi tổng số vốn cam kết đầu tư đã được giải ngân thực tế của các bên liên kết thuộc tập đoàn đa quốc gia tại nơi cư trú.
Góc nhìn chuyên gia: Dù tên chỉ tiêu là “Vốn đăng ký”, số liệu cần ghi là vốn cam kết đã được giải ngân thực tế, không phải vốn ghi trên giấy chứng nhận.
Chỉ tiêu “Lợi nhuận lũy kế”: Ghi tổng cộng dồn lợi nhuận sau thuế chưa phân phối của tất cả các bên liên kết thuộc tập đoàn tại quốc gia tại thời điểm cuối kỳ.
Chỉ tiêu “Số lượng nhân viên”: Ghi tổng số người lao động bình quân của các bên liên kết sử dụng.
Chỉ tiêu “Tài sản hữu hình ngoại trừ tiền và các khoản tương đương tiền mặt”: Ghi tổng giá trị tài sản của các bên liên kết, gồm: Tài sản cố định hữu hình, Tài sản cố định thuê tài chính, Bất động sản đầu tư, Tài sản dở dang dài hạn.
Mục II: Danh mục các công ty con của tập đoàn theo nước, vùng lãnh thổ nơi cư trú
Danh mục các công ty con của tập đoàn theo nước, vùng lãnh thổ nơi cư trú:
- Chỉ tiêu “Quốc gia”: Ghi tương tự Chỉ tiêu Quốc gia tại Mục I.
- Chỉ tiêu “Các Công ty là đối tượng cư trú ở nước sở tại”: Ghi tên pháp nhân của các bên liên kết của công ty mẹ tối cao có nghĩa vụ kê khai thuế thu nhập doanh nghiệp (hoặc loại thuế có tính chất tương tự) theo quy định của pháp luật tại nước, vùng lãnh thổ nơi cư trú. Trường hợp công ty mẹ tối cao hoặc các bên liên kết có cơ sở thường trú tại bên liên kết khác, ghi cơ sở thường trú tương ứng với dòng kê khai tên quốc gia là nước, vùng lãnh thổ nơi cư trú của bên liên kết.
- Chỉ tiêu “Quốc gia hoặc vùng lãnh thổ đăng ký kinh doanh nếu khác với quốc gia hoặc vùng lãnh thổ cư trú”: Ghi tên của quốc gia hoặc vùng lãnh thổ mà các công ty con của tập đoàn đăng ký kinh doanh khác với quốc gia hoặc vùng lãnh thổ cư trú.
- Chỉ tiêu “Các hoạt động kinh doanh”: Công ty mẹ tối cao xác định chức năng hoạt động kinh doanh của các bên liên kết, đánh dấu “x” vào ô tương ứng theo từng chức năng được liệt kê tại chỉ tiêu “Các hoạt động kinh doanh”. Trường hợp bên liên kết thực hiện nhiều hơn một chức năng, Công ty mẹ tối cao đánh dấu “x” vào tất cả các ô tương ứng với từng chức năng.
Góc nhìn chuyên gia: Chức năng đánh dấu tại Mục II phải nhất quán với phân tích chức năng trong hồ sơ quốc gia và hồ sơ toàn cầu. Đây là phần cơ quan thuế dùng để đối chiếu với số liệu Mục I.
Mục III: Thông tin bổ sung
Nêu ra bất kỳ thông tin hoặc giải thích ngắn gọn nào mà người nộp thuế cho là cần thiết hoặc bổ sung thông tin cho các thông tin đã cung cấp tại Mục I, Mục II theo từng quốc gia.
Góc nhìn chuyên gia: Mục III là nơi doanh nghiệp chủ động giải thích các điểm bất thường, ví dụ phương pháp cơ sở tiền mặt, chênh lệch năm tài chính hay lỗ do giai đoạn đầu tư. Một thuyết minh rõ ràng giúp giảm đáng kể nguy cơ bị hiểu sai.
Sai sót thường gặp khi kê khai thông tin Báo cáo lợi nhuận liên quốc gia
Từ kinh nghiệm rà soát hồ sơ giao dịch liên kết, MAN – Master Accountant Network đúc kết những lỗi doanh nghiệp hay mắc khi kê khai thông tin Báo cáo lợi nhuận liên quốc gia, đối chiếu với yêu cầu của Phụ lục IV:
| Sai sót thường gặp | Yêu cầu theo Phụ lục IV |
| Cộng cổ tức nhận từ công ty con vào doanh thu | Doanh thu trừ cổ tức và lợi nhuận được chia từ các bên liên kết |
| Bỏ sót thuế TNDN nhà thầu nộp ở nước khác | Thuế nhà thầu được tính vào thuế phải nộp và thuế đã nộp |
| Ghi vốn điều lệ trên giấy phép vào chỉ tiêu “Vốn đăng ký” | Ghi vốn cam kết đầu tư đã được giải ngân thực tế |
| Đưa tiền và tương đương tiền vào tài sản hưu hình | Chỉ gồm TSCĐ hữu hình, TSCĐ thuê tài chính, bất động sản đầu tư, tài sản dở dang dài hạn |
| Ghi số nhân viên tại thời điểm cuối năm | Ghi số người lao động bình quân |
| Không ghi chú khi dùng cơ sở tiền mặt | Phải ghi chú phương pháp áp dụng nếu xác định theo cơ sở tiền mặt |
| Giữ nguyên ngoại tệ theo báo cáo của tập đoàn | Quy đổi sang đồng Việt Nam theo chế độ kế toán doanh nghiệp |
| Bỏ qua bên liên kết không xác định nơi cư trú | Vẫn phải kê khai các bên liên kết này |
Ngoài ra, doanh nghiệp nên lập quy trình thu thập số liệu từ công ty mẹ tối cao sớm, vì nhiều chỉ tiêu phụ thuộc vào báo cáo của các bên liên kết ở nước ngoài. Khi các bên liên kết có năm tài chính khác nhau, cần thống nhất dùng số liệu năm tài chính liền kề trước kỳ tính thuế của người nộp thuế.
Với tập đoàn có cấu trúc phức tạp, việc tham khảo dịch vụ lập hồ sơ giao dịch liên kết chuyên nghiệp giúp bảo đảm việc kê khai thông tin Báo cáo lợi nhuận liên quốc gia đồng bộ với hồ sơ quốc gia, hồ sơ toàn cầu và các phụ lục khác.
Chủ động kê khai thông tin Báo cáo lợi nhuận liên quốc gia đúng và đủ
Kê khai thông tin Báo cáo lợi nhuận liên quốc gia theo Phụ lục IV Nghị định 255/2026/NĐ-CP không chỉ là điền số liệu vào biểu mẫu. Mỗi chỉ tiêu, từ quốc gia cư trú, doanh thu, thuế phải nộp đến nhân viên và tài sản hữu hình, đều góp phần cho cơ quan thuế thấy cách tập đoàn phân bổ lợi nhuận trên toàn cầu.
Để chuẩn bị tốt cho kỳ quyết toán, doanh nghiệp nên:
- Đối chiếu kỳ tính thuế và thông tin chung với Tờ khai quyết toán thuế TNDN.
- Thu thập sớm số liệu từ công ty mẹ tối cao và các bên liên kết, quy đổi sang đồng Việt Nam.
- Rà soát từng chỉ tiêu Mục I theo đúng định nghĩa tại Phụ lục IV.
- Thống nhất chức năng tại Mục II với hồ sơ xác định giá giao dịch liên kết.
- Tận dụng Mục III để thuyết minh các điểm khác biệt.
Nếu doanh nghiệp cần hỗ trợ kê khai thông tin Báo cáo lợi nhuận liên quốc gia, rà soát số liệu hoặc lập trọn bộ hồ sơ giao dịch liên kết theo Nghị định 255/2026/NĐ-CP, hãy liên hệ đội ngũ chuyên gia của MAN để được tư vấn kịp thời trước hạn nộp hồ sơ.
Lưu ý: Bài viết mang tính chất tham khảo, dựa trên nội dung Phụ lục IV Nghị định 255/2026/NĐ-CP. Doanh nghiệp nên đối chiếu văn bản gốc hoặc tham vấn chuyên gia cho trường hợp cụ thể.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về kê khai thông tin Báo cáo lợi nhuận liên quốc gia
Mẫu kê khai thông tin Báo cáo lợi nhuận liên quốc gia từ 01/7/2026 nằm ở đâu?
Mẫu được quy định tại Phụ lục IV ban hành kèm theo Nghị định 255/2026/NĐ-CP.
Kỳ tính thuế trên báo cáo ghi theo căn cứ nào?
Ghi tương ứng với kỳ tính thuế của Tờ khai quyết toán thuế thu nhập doanh nghiệp, xác định theo Luật thuế thu nhập doanh nghiệp.
Các bên liên kết có năm tài chính khác nhau thì lấy số liệu năm nào?
Báo cáo lợi nhuận lập theo số liệu, thông tin tại báo cáo của năm tài chính liền kề trước kỳ tính thuế của người nộp thuế.
Thuế TNDN nhà thầu nộp ở nước khác có được tính vào báo cáo không?
Có. Thuế có tính chất tương tự thuế TNDN (như thuế TNDN nhà thầu) phải nộp, đã nộp tại nước, vùng lãnh thổ khác nơi cư trú đều được tính vào chỉ tiêu tương ứng.
Bên liên kết thực hiện nhiều chức năng thì đánh dấu thế nào ở Mục II?
Công ty mẹ tối cao đánh dấu “x” vào tất cả các ô tương ứng với từng chức năng mà bên liên kết thực hiện.