





关联方交易申报 trên HTKK là thủ tục bắt buộc với doanh nghiệp có phát sinh giao dịch với bên liên kết. Từ ngày 01/7/2026, 第255/2026/ND-CP号法令 chính thức có hiệu lực, thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026. Nghị định mới cơ bản kế thừa cấu trúc kê khai cũ nhưng có một số thay đổi quan trọng:
- Bổ sung quan hệ liên kết qua giao dịch mượn, cho mượn;
- Nâng ngưỡng doanh thu được miễn lập hồ sơ xác định giá lên dưới 500 tỷ đồng và bỏ tiêu chí “kinh doanh với chức năng đơn giản”.
Bài viết giúp doanh nghiệp nắm rõ trường hợp nào phải kê khai, trường hợp nào được miễn trừ và cách điền Phụ lục I trên HTKK.
| 02 企业有关联企业及GDLK关系时 | 申报规定及申报豁免 | ||||
| 关联关系及GDLK信息(表格编号01) | GDLK估值概况(包括:国家概况;全球概况;跨境盈利报告) | ||||
| 第一节 | 第二节 | 第三节 | 第四部分 | ||
| 企业A在越南有内资或外资,企业B在越南有外资。 两家企业的企业所得税税率均为20%,双方均未享受企业所得税优惠。 | 建立 | 建立 | 自由的 | 自由的 | 自由的 |
| 企业A的外国资本位于越南境内,企业B的外国资本位于越南境外。 发生关联交易,企业A年营业收入不超过500亿越南盾,且期内发生的所有关联交易总金额不超过300亿越南盾/年。 | 建立 | 建立 | 建立 | 建立 | 自由的 |
| 企业A与企业B存在关联关系,A、B双方均根据201/2013/TT-BTC号通函签订了预约定价安排(APA)。 | 建立 | 建立 | 建立 | 建立 | 自由的 |
| 企业A拥有国内或国外资本,位于越南。 企业B是外商独资企业,位于越南境外。 年度营收低于5000亿越南盾(其中不包括来自无形资产开发、使用产生的收入,如版权费)的各行业EBIT如下: 分销行业5%及以上 制造业从10%以上 15%以上加工工业 | 建立 | 建立 | 建立 | 建立 | 自由的 |
| 除上述情况外,两家企业还存在关联关系。 | 建立 | 建立 | 建立 | 建立 | 建立 |
Kê khai giao dịch liên kết trên HTKK theo Nghị định 255/2026/NĐ-CP là gì?
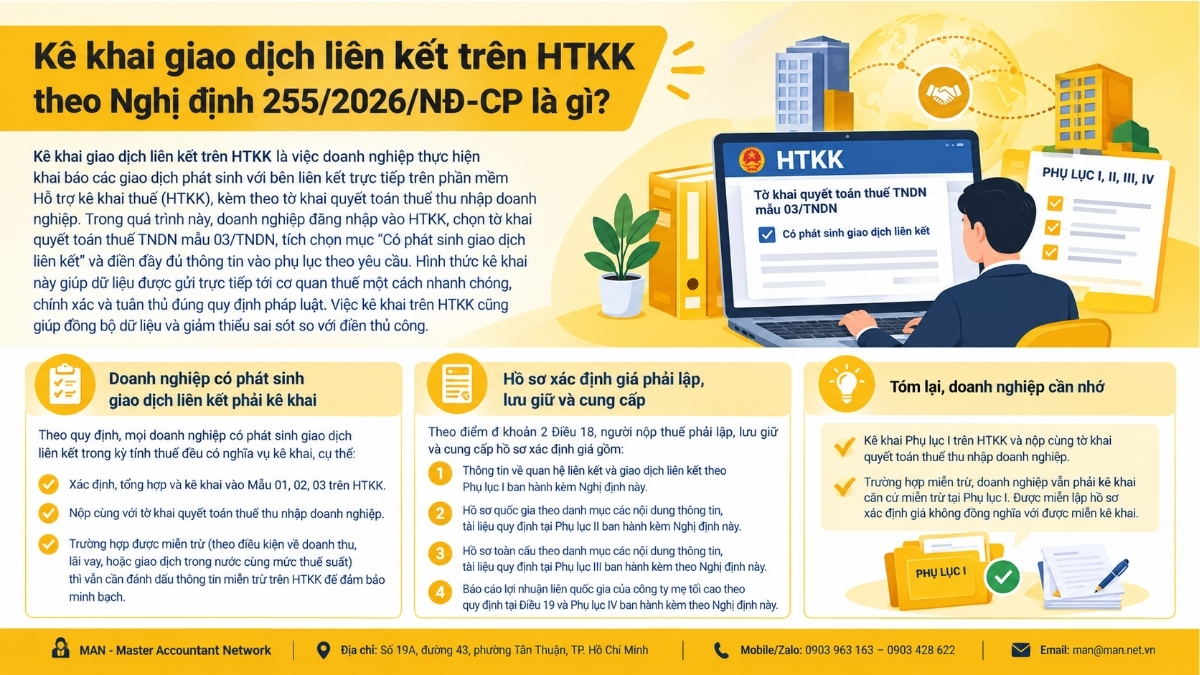
Kê khai giao dịch liên kết trên HTKK là việc doanh nghiệp thực hiện khai báo các giao dịch phát sinh với bên liên kết trực tiếp trên phần mềm Hỗ trợ kê khai thuế (HTKK), kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp. Trong quá trình này, doanh nghiệp đăng nhập vào HTKK, chọn tờ khai quyết toán thuế TNDN mẫu 03/TNDN, tích chọn mục “Có phát sinh giao dịch liên kết” và điền đầy đủ thông tin vào phụ lục theo yêu cầu. Hình thức kê khai giao dịch liên kết trên HTKK theo này giúp dữ liệu được gửi trực tiếp tới cơ quan thuế một cách nhanh chóng, chính xác và tuân thủ đúng quy định pháp luật. Việc kê khai giao dịch liên kết trên HTKK giúp đồng bộ dữ liệu và giảm thiểu sai sót so với điền thủ công.
Theo quy định, mọi doanh nghiệp có phát sinh giao dịch liên kết trong kỳ tính thuế đều có nghĩa vụ kê khai giao dịch liên kết trên HTKK, cụ thể:
- 在HTKK的01、02、03表格中识别、总结和声明。
- 与企业所得税申报表一起提交。
- 若有免税情况(按收入、利息或国内同税率交易情况),仍需在纳税申报单上标注免税信息,以确保透明度。
Đồng thời, điểm d khoản 2 Điều 18 quy định người nộp thuế phải lập, lưu giữ và cung cấp hồ sơ xác định giá là các thông tin, hồ sơ, tài liệu, số liệu, chứng từ gồm:
- Thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I ban hành kèm Nghị định này;
- Hồ sơ quốc gia theo danh mục các nội dung thông tin, tài liệu quy định tại Phụ lục II ban hành kèm Nghị định này;
- Hồ sơ toàn cầu theo danh mục các nội dung thông tin, tài liệu quy định tại Phụ lục III ban hành kèm theo Nghị định này;
- Báo cáo lợi nhuận liên quốc gia của công ty mẹ tối cao theo quy định tại Điều 19 và Phụ lục IV ban hành kèm theo Nghị định này.
Như vậy, mọi doanh nghiệp có phát sinh giao dịch liên kết trong tính thuế đều có nghĩa vụ:
- Kê khai Phụ lục I trên HTKK và nộp cùng tờ khai quyết toán thuế thu nhập doanh nghiệp
- Trường hợp miễn trừ, doanh nghiệp vẫn phải kê khai căn cứ miễn trừ tại Phụ lục I. Được miện lập hồ sơ xác định giá không đồng nghĩa với được miễn kê khai.
Cách điền Phụ lục kê khai giao dịch liên kết trên HTKK theo Nghị định 255/2026/NĐ-CP
Để thực hiện việc điền Phụ lục kê khai giao dịch liên kết trên HTKK, doanh nghiệp cần tiến hành đầy đủ cả phần chuẩn bị thông tin và các bước nhập dữ liệu trên phần mềm.
Bước chuẩn bị đầu tiên là lập danh sách đầy đủ các bên liên kết theo tiêu chí tại khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP. Danh sách cần ghi rõ tên, mã số thuế (MST), quốc gia hoặc vùng lãnh thổ nơi bên liên kết đăng ký hoạt động. Lưu ý rà soát cả các giao dịch 借贷 với cá nhân điều hành, kiểm soát doanh nghiệp, đây là căn cứ xác định quan hệ liên kết mới được bổ sung.
Tiếp đó, doanh nghiệp tổng hợp giá trị từng giao dịch liên kết phát sinh trong kỳ tính thuế, bao gồm:
- Mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, cung cấp dịch vụ;
- vay, cho vay, dịch vụ tài chính, đảm bảo tài chính và các công cụ tài chính khác;
- Chuyển giao, chuyển nhượng tài sản hữu hình và tài sản vô hình (như bản quyền, sáng chế, nhãn hiệu,…);
- Thỏa thuận mua, bán, sử dung chung nguồn lực, chia sẻ chi phí giữa các bên liên kết
Song song, doanh nghiệp xác định phương pháp xác định giá giao dịch liên kết theo nguyên tắc giao dịch độc lập quy định tại Nghị định 255/2026/NĐ-CP, gồm: so sánh giá giao dịch độc lập (CUP), giá bán lại (RPM), giá vốn cộng lãi (CPM), so sánh lợi nhuận (TNMM) hoặc phân bổ lợi nhuận (PSM).
Quy trình điền Phụ lục kê khai giao dịch liên kết trên HTKK
Để giúp doanh nghiệp dễ hình dung các bước thực hiện, dưới đây là bảng quy trình kê khai giao dịch liên kết trên HTKK. Bảng này tổng hợp chi tiết từng bước, từ khâu mở phần mềm HTKK, lựa chọn mẫu phụ lục phù hợp, nhập dữ liệu giao dịch liên kết cho đến kết xuất và nộp qua Cổng thông tin điện tử của Tổng cục Thuế.
| 步 | 实施内容 | 重要提示 |
| 1 | Cập nhật phần mềm HTKK lên phiên bản mới nhất, mở tờ khai quyết toán thuế TNDN của kỳ tính thuế 2026. | Đánh dấu vào mục “Có phát sinh giao dịch liên kết” để kích hoạt Phụ lục kê khai. Kiểm tra phiên bản HTKK đã cập nhật mẫu Phụ lục I theo Nghị định 255/2026/NĐ-CP. |
| 2 | 根据规定选择正确的申报形式。 表格编号01:关联方信息。 表02:关联交易信息。 表格编号03:豁免申报信息。 | 确保根据每个声明或豁免情况选择正确的附录表格。 |
| 3 | Nhập dữ liệu chi tiết trong từng Phụ lục: Mục I – Thông tin bên liên kết; Mục II – Căn cứ miễn trừ; Mục III – Thông tin xác định giá; Mục IV – Kết quả sản xuất kinh doanh | Phải tuân thủ nguyên tắc giao dịch độc lập và các phương pháp định giá theo Nghị định 255/2026/NĐ-CP. |
| 4 | 保存申报资料,并仔细核对每项申报信息。 | Rà soát lỗi, đảm bảo số liệu khớp với báo cáo tài chính và hồ sơ xác định giá giao dịch liên kết (nếu phải lập). |
| 5 | 通过税务总局的电子门户提交。 | Nộp đúng thời hạn quy định để tránh phạt vi phạm hành chính. |
Tuân thủ đúng quy trình giúp doanh nghiệp hoàn thành nghĩa vụ đúng hạn, giảm sai sót và hạn chế rủi ro khi thanh tra, kiểm tra. Điều quan trọng là duy trì sự nhất quán giữa dữ liệu kê khai, báo cáo tài chính và Hồ sơ xác định giá giao dịch liên kết.
Phụ lục I giao dịch liên kết trên HTKK theo Nghị định 255/2026/NĐ-CP
第一节 关联方情况
Doanh nghiệp kê khai đầy đủ thông tin nhận diện các bên có quan hệ liên kết, căn cứ các tiêu chí tại khoản 2 Điều 5 Nghị định 255/2026/NĐ-CP (dẫn chiếu khoản 17 Điều 4 税务管理法第108/2025/QH15号). Với từng bên liên kết, ghi rõ tên, mã số thuế, quốc gia hoặc vùng lãnh thổ nơi đăng ký hoạt động, và hình thức quan hệ liên kết theo các điểm tương ứng tại khoản 2 Điều 5 (sở hữu vốn, bảo lãnh/cho vay, điều hành, kiểm soát, quan hệ thân nhân…).
Ở phần này, người nộp thuế phải kê khai giao dịch liên kết trên HTKK chi tiết tên của từng bên liên kết, kèm theo mã số thuế (MST), quốc gia hoặc vùng lãnh thổ nơi đăng ký hoạt động, cùng thông tin liên hệ cơ bản (nếu có). Đồng thời, cần xác định và thể hiện hình thức quan hệ liên kết theo hệ thống ký hiệu quy định (A, B, C, D, Đ, E, G, H, I, K), trong đó mỗi ký hiệu phản ánh một loại quan hệ cụ thể như: sở hữu vốn, quyền kiểm soát, bảo lãnh vay hoặc phụ thuộc kinh tế.
Kê khai đầy đủ và chính xác giao dịch liên kết tại Mục I có ý nghĩa quan trọng, giúp cơ quan thuế nhận diện rõ mạng lưới các bên liên kết của doanh nghiệp. Đây là cơ sở để đối chiếu, kiểm tra tính hợp lý của giá giao dịch, đồng thời đảm bảo doanh nghiệp tuân thủ nguyên tắc minh bạch cũng như các quy định tại Nghị định 255/2026/NĐ-CP. Khi thực hiện kê khai, người nộp thuế cần đặc biệt lưu ý một số điểm sau:
- 若越南关联企业为机构,则须依营业执照记载申报资料;若为个人,则以护照或身份证件记载资料申报。
- 如果关联方是越南境外的组织或个人,则申报信息必须基于识别关联关系的文件,例如交易协议、合同或营业执照。
- 如果您是在越南经营的组织或个人,则需要填写完整的税号(MST)。
- 若关系人为越南境外机构或个人,则需完整申报税务代码及纳税人识别代码;若无法提供(须清楚说明理由)。
第二节 免于申报及免于准备转让定价文件的情形
Các trường hợp miễn trừ được quy định tại Điều 20 Nghị định 255/2026/NĐ-CP, cơ bản kế thừa Điều 19 Nghị định 132/2020/NĐ-CP, với thay đổi chính ở trường hợp miễn lập Hồ sơ theo doanh thu và tỷ suất lợi nhuận.
Trường hợp 1: Miễn kê khai Mục III, Mục IV và miễn lập Hồ sơ
Người nộp thuế được miễn kê khai xác định giá giao dịch liên kết tại Mục III và Mục IV Phụ lục I, đồng thời miễn lập Hồ sơ xác định giá giao dịch liên kết nếu trong kỳ tính thuế chỉ phát sinh giao dịch với các bên liên kết là đối tượng nộp thuế TNDN tại Việt Nam, cùng áp dụng một mức thuế suất thuế TNDN và không bên nào được hưởng ưu đãi thuế TNDN. Người nộp thuế vẫn phải kê khai căn cứ miễn trừ tại Mục I và Mục II Phụ lục I.
Trường hợp 2: Kê khai đủ Phụ lục I nhưng được miễn lập Hồ sơ (khoản 2 Điều 20)
Người nộp thuế vẫn kê khai xác định giá giao dịch liên kết theo Phụ lục I nhưng được miễn lập Hồ sơ xác định giá giao dịch liên kết trong các trường hợp:
- 存在关联交易,但纳税期内总收入低于500亿越南盾/年,且该期间发生的所有关联交易总金额低于300亿越南盾/年。
- Đã ký kết thỏa thuận trước về phương pháp xác định giá (APA) theo Thông tư 201/2013/TT-BTC. Các giao dịch liên kết ngoài phạm vi APA vẫn phải thực hiện nghĩa vụ theo Điều 18.
- 新增功能: Người nộp thuế không phát sinh doanh thu, chi phí từ hoạt động khai thác, sử dụng tài sản vô hình, có doanh thu dưới 500 tỷ đồng và áp dụng tỷ suất lợi nhuận thuần chưa trừ chi phí lãi vay và thuế TNDN (không bao gồm chênh lệch doanh thu, chi phí của hoạt động tài chính) tối thiểu: lĩnh vực phân phối từ 5%; sản xuất từ 10%; gia công từ 15%.
Doanh nghiệp hoạt động nhiều lĩnh vực áp dụng tỷ suất lợi nhuận thuần như sau:
- Hạch toán riêng doanh thu và chi phí: Áp dụng tỷ suất tương ứng với từng lĩnh vực;
- Chỉ hạch toán riêng doanh thu: Chi phí được phân bổ theo tỷ lệ doanh thu của từng lĩnh vực;
- Không hạch toán riêng doanh thu, chi phí: Áp dụng tỷ suất của lĩnh vực có mức lợi nhuận tối thiểu cao nhất;
- Không đạt tỷ suất lợi nhuận thuần theo quy định: Phải lập hồ sơ xác định giá.
第三部分:确定转让定价的信息
Mục III dùng để doanh nghiệp trình bày cách xác định giá đối với giao dịch phát sinh với bên liên kết, bảo đảm tuân thủ nguyên tắc giao dịch độc lập.
Tại mục này, người nộp thuế cần nêu rõ phương pháp xác định giá đã áp dụng cho từng loại giao dịch, chẳng hạn phương pháp so sánh giá giao dịch độc lập (CUP), giá bán lại (RPM), giá vốn cộng lãi (CPM), so sánh lợi nhuận thuần (TNMM) hoặc phân bổ lợi nhuận (PSM).
Nghị định 255/2026/NĐ-CP lần đầu quy định 数据库使用优先级顺序:
- 该数据库已公开发布;;
- 商业数据库;;
- 税务机关的数据库。.
Nghị định cũng bổ sung cơ sở dữ liệu quốc gia vào nguồn dữ liệu được sử dụng trong kê khai, xác định giá giao dịch liên kết. Việc sử dụng cơ sở dữ liệu theo thứ tự ưu tiên phải bảo đảm nguyên tắc phân tích, so sánh giao dịch liên kết theo quy định.
Mục III cũng là nơi doanh nghiệp ghi nhận kết quả so sánh giá hoặc tỷ suất lợi nhuận giữa giao dịch liên kết và giao dịch độc lập, giải thích nguyên nhân chênh lệch (nếu có). Trường hợp thuộc diện miễn lập Hồ sơ theo khoản 2 Điều 20 Nghị định 255/2026/NĐ-CP, người nộp thuế vẫn đánh dấu vào ô tương ứng để cơ quan thuế ghi nhận.
Kê khai đầy đủ, chính xác tại Mục III là cơ sở bảo vệ doanh nghiệp trước rủi ro bị ấn định thuế hoặc xử phạt hành chính.
第四部分:确定转让定价后的业务结果
Mục IV thể hiện bức tranh lợi nhuận sau khi áp dụng phương pháp định giá theo nguyên tắc giao dịch độc lập (đã khai tại Mục III) và thực hiện các điều chỉnh cần thiết. Số liệu tại mục này là “kết quả cuối cùng”, dùng để đối chiếu với tờ khai quyết toán thuế TNDN, vì vậy phải nhất quán với báo cáo tài chính và hồ sơ làm việc của doanh nghiệp.
Doanh nghiệp bắt đầu từ số liệu kế toán gốc của kỳ: doanh thu thuần, giá vốn, chi phí bán hàng và quản lý, chi phí tài chính, thu nhập và chi phí khác; sau đó tách bạch giao dịch liên kết và giao dịch độc lập để xác định phạm vi cần điều chỉnh.
Dựa trên phương pháp đã chọn và khoảng giá trị giao dịch độc lập chuẩn, doanh nghiệp tính mức điều chỉnh giá hoặc tỷ suất lợi nhuận cho từng nhóm giao dịch, như: tăng doanh thu liên kết, giảm giá vốn hoặc chi phí dịch vụ nội bộ, điều chỉnh phí bản quyền, chi phí lãi vay nội bộ… nhằm đưa kết quả về mức phù hợp với nguyên tắc giao dịch độc lập.
Sau điều chỉnh, doanh nghiệp tái lập kết quả kinh doanh của kỳ tính thuế với các chỉ tiêu: doanh thu, giá vốn, lợi nhuận gộp, chi phí bán hàng và quản lý được trừ, chi phí tài chính (lưu ý giới hạn chi phí lãi vay được trừ theo khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP), thu nhập khác, EBIT, EBITDA và thu nhập chịu thuế TNDN sau điều chỉnh.
Các trường hợp kê khai và miễn trừ lập Hồ sơ theo Nghị đinh 255

Bảng dưới đây tổng hợp nghĩa vụ kê khai từng Mục của Phụ lục I và nghĩa vụ lập Hồ sơ xác định giá giao dịch liên kết (Hồ sơ quốc gia, Hồ sơ toàn cầu, Báo cáo lợi nhuận liên quốc gia) theo từng tình huống:
- 关联关系及关联交易情况表(01表)
- 转让定价裁定卷宗(包括:国家卷宗、全球卷宗、国别利润报告)
- 申报单中第I、II、III、IV项分别
- Các tình huống cụ thể: Doanh nghiệp trong nước – doanh nghiệp nước ngoài, cùng mức thuế suất hay có ưu đãi thuế, doanh thu nhỏ, có ký APA hoặc đáp ứng ngưỡng EBIT tối thiểu.
下表将帮助企业快速识别其在各种情况下是否有资格获得申报豁免:
| 02 企业有关联企业及GDLK关系时 | 申报规定及申报豁免 | ||||
| 关联关系及GDLK信息(表格编号01) | GDLK估值概况(包括:国家概况;全球概况;跨境盈利报告) | ||||
| 第一节 | 第二节 | 第三节 | 第四部分 | ||
| 企业A在越南有内资或外资,企业B在越南有外资。 两家企业的企业所得税税率均为20%,双方均未享受企业所得税优惠。 | 建立 | 建立 | 自由的 | 自由的 | 自由的 |
| 企业A的外国资本位于越南境内,企业B的外国资本位于越南境外。 发生关联交易,企业A年营业收入不超过500亿越南盾,且期内发生的所有关联交易总金额不超过300亿越南盾/年。 | 建立 | 建立 | 建立 | 建立 | 自由的 |
| 企业A与企业B存在关联关系,A、B双方均根据201/2013/TT-BTC号通函签订了预约定价安排(APA)。 | 建立 | 建立 | 建立 | 建立 | 自由的 |
| 企业A拥有国内或国外资本,位于越南。 企业B是外商独资企业,位于越南境外。 年度营收低于5000亿越南盾(其中不包括来自无形资产开发、使用产生的收入,如版权费)的各行业EBIT如下: 分销行业5%及以上 制造业从10%以上 15%以上加工工业 | 建立 | 建立 | 建立 | 建立 | 自由的 |
| 除上述情况外,两家企业还存在关联关系。 | 建立 | 建立 | 建立 | 建立 | 建立 |
Hiểu rõ các trường hợp miễn trừ giúp doanh nghiệp tối ưu nguồn lực tuân thủ. Với ngưỡng mới 500 tỷ đồng và việc bỏ tiêu chí “chức năng đơn giản”, nhiều doanh nghiệp trước đây phải lập Hồ sơ nay có thể thuộc diện được miễn từ kỳ 2026 nhưng cần lưu giữ đầy đủ tài liệu chứng minh việc đáp ứng điều kiện miễn trong suốt kỳ tính thuế.
Thời gian nộp Phụ lục giao dịch liên kết theo Nghị định 255/2026/NĐ-CP
Theo điểm c khoản 2 Điều 18 Nghị định 255/2026/NĐ-CP, Phụ lục kê khai thông tin về quan hệ liên kết và giao dịch liên kết được nộp cùng Tờ khai quyết toán thuế thu nhập doanh nghiệp. Đối với Hồ sơ xác định giá giao dịch liên kết, khoản 3 Điều 18 quy định:
关联交易定价文件应在年度企业所得税申报结算之前编制,并须予以保存,且应根据税务机关的信息提供要求予以出示。.
Về thời hạn nộp hồ sơ quyết toán, theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế số 108/2025/QH15, thời hạn nộp hồ sơ khai quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế. Như vậy:
- Doanh nghiệp có năm tài chính trùng năm dương lịch: Hạn nộp Phụ lục giao dịch liên kết kỳ 2026 là ngày 31/03/2027;
- Doanh nghiệp có tài chính khác năm dương lịch: Hạn nộp là ngày cuối cùng của tháng thứ 3 kể từ ngày kế thúc năm tài chính.
Chậm nộp có thể khiến doanh nghiệp bị xử phạt theo quy định, vì vậy doanh nghiệp nên lên kế hoạch hoàn thiện Hồ sơ xác định giá giao dịch liên kết trước khi chốt tờ khai quyết toán.
总结
Nghị định 255/2026/NĐ-CP giữ nguyên cấu trúc kê khai Phụ lục I gồm 4 Mục, nhưng thay đổi đáng kể phạm vi miễn lập Hồ sơ xác định giá giao dịch liên kết và bổ sung quan hệ liên kết qua giao dịch mượn, cho mượn. Ba điểm doanh nghiệp cần nhớ cho kỳ quyết toán 2026: rà soát lại danh sách bên liên kết theo khoản 2 Điều 5; kiểm tra khả năng được miễn lập Hồ sơ với ngưỡng doanh thu mới dưới 500 tỷ đồng; và dù được miễn lập Hồ sơ, vẫn phải kê khai Phụ lục I và áp dụng giới hạn chi phí lãi vay 30% EBITDA.
Nếu doanh nghiệp cần rà soát việc áp dụng Nghị định 255/2026/NĐ-CP cho kỳ quyết toán 2026, từ xác định quan hệ liên kết, đánh giá điều kiện miễn trừ đến lập Hồ sơ xác định giá. Đội ngũ chuyên gia của MAN – Master Accountant Network sẵn sàng đồng hành.
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官. 他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。.